
Pe scurt
- De la 12 noiembrie 2026, țevile și tuburile din cupru rafinat în bobine LWC, netede sau cu caneluri interioare, aduse din China, Mexic, Vietnam și Uzbekistan, se pun în liberă circulație în Uniune numai cu o garanție egală cu taxa antidumping provizorie. Nivelurile sunt 33,5 % și 51,5 % pentru China, 18,2 % pentru Mexic, între 12,3 % și 14,4 % pentru Vietnam și între 5,6 % și 11 % pentru Uzbekistan, aplicate prețului net franco frontiera Uniunii.
- Taxa e provizorie: garanția se transformă în plată numai prin adoptarea unor taxe definitive, iar termenul-limită pentru ele e 12 mai 2027. Dacă taxa definitivă iese mai mică, se percepe numai nivelul definitiv; dacă iese mai mare, diferența nu se percepe.
- În România nu există niciun producător din industria Uniunii protejată de măsură, deci efectul se resimte numai la cumpărare. Plătesc importatorii și distribuitorii de tuburi în colac, producătorii de schimbătoare de căldură, aparate de climatizare, pompe de căldură și echipamente frigorifice care folosesc tub din cele patru țări. Observațiile scrise către Comisie se trimit până la 27 noiembrie 2026.
Cine e vizat: importatorii români de tuburi din cupru în bobine LWC, producătorii de echipamente de încălzire, ventilație, climatizare și refrigerare care le prelucrează, distribuitorii de materiale pentru instalații și, indirect, instalatorii și cumpărătorii de echipamente.
Publicat: Jurnalul Oficial al Uniunii Europene, seria L, 2026/2497 din 11 noiembrie 2026
Intră în vigoare: 12 noiembrie 2026, ziua următoare publicării, potrivit articolului 4
Comisia Europeană a pus o taxă antidumping provizorie pe tuburile din cupru folosite în principal la aparatele de aer condiționat, la pompele de căldură și la instalațiile frigorifice, când sunt aduse din China, Mexic, Vietnam sau Uzbekistan. Regulamentul de punere în aplicare (UE) 2026/2497, publicat în Jurnalul Oficial al Uniunii Europene la 11 noiembrie 2026, a intrat în vigoare la 12 noiembrie 2026, la fel ca taxa provizorie pe doi esteri acrilici. Procedura se află în etapa de mijloc din parcursul complet pe care l-a încheiat recent taxa antidumping pe suportul chinezesc al membranelor de acoperiș, care a devenit definitivă în octombrie 2026: după plângere și înregistrarea importurilor urmează taxa provizorie, iar la capăt, decizia definitivă.
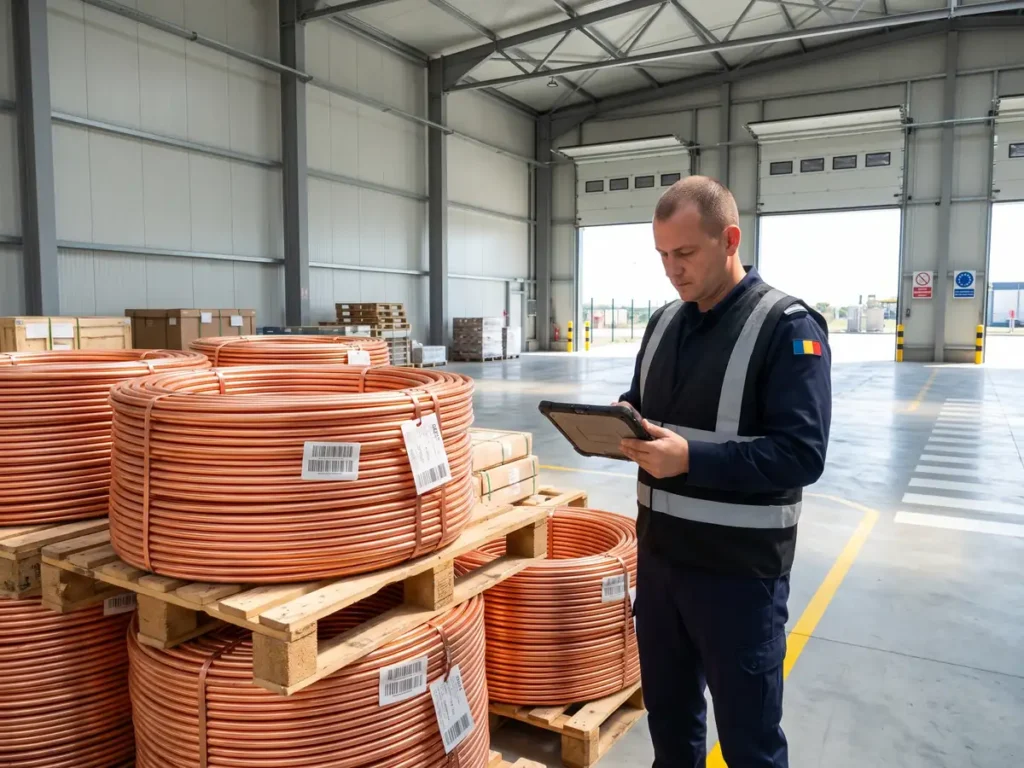
Produsul vizat sunt „țevi și tuburi din cupru rafinat, în bobine LWC, netede sau cu caneluri interioare, neprelucrate ulterior”, încadrate în prezent la codul NC ex 7411 10 90, cod TARIC 7411 10 90 10. LWC vine din engleză, de la level wound coils: colaci în care tubul e înfășurat în spire ordonate, strat peste strat, forma în care îl cumpără fabricile de schimbătoare de căldură. Potrivit considerentului 44, țevile drepte, bobinele plate și tuburile izolate sau acoperite rămân în afara măsurii. Tuburile capilare intră sub taxă dacă sunt vândute în bobine LWC, a precizat Comisia în considerentul 48.
Taxa se calculează la prețul net franco frontiera Uniunii, înainte de vămuire, și diferă după producător:
- China: 33,5 % pentru Ningbo Jintian Copper Tube Co., Ltd (cod adițional TARIC 88GX) și 51,5 % pentru toate celelalte importuri (8999);
- Mexic: 18,2 % pentru GD Affiliates de RL de CV (88GY) și tot 18,2 % pentru celelalte importuri;
- Vietnam: 13,8 % pentru Jintian Copper Industrial Company Limited (88HC), 12,3 % pentru Hailiang (Vietnam) Copper Manufacturing Co., Ltd (88HD), 13,3 % pentru LS Metal Vilna LLC și TOAN PHAT COPPER TUBE Joint Stock Company, cele două societăți cooperante din anexă (88HE și 88HF), și 14,4 % pentru celelalte importuri;
- Uzbekistan: 11 % pentru ICG Infinity Copper Group LLC și Metal Processing Technology LLC (88GZ), 5,6 % pentru Angren Pipe Plant LLC (88HA), 6,8 % pentru JV Sharq Tubes LLC (88HB) și 11 % pentru celelalte importuri.
Investigația a pornit de la plângerea depusă la 26 ianuarie 2026 de Comitetul de apărare comercială a tuburilor din cupru al UE și a fost deschisă la 12 martie 2026. Potrivit constatărilor Comisiei, importurile din cele patru țări au urcat de la 21.864 de tone în 2022 la 28.939 de tone în 2025, iar cota lor de piață a crescut cu circa 8 puncte procentuale, până la 25-28 %. Cele 11 societăți care produc tuburi din cupru în Uniune, cu 1.049 de angajați, se află în Austria, Finlanda, Germania, Grecia, Italia și Spania.
Efectele pe care le produce
Pentru un importator român, garanția se constituie la fiecare lot declarat pentru punerea în liberă circulație începând cu 12 noiembrie 2026. Articolul 1 alineatul (4) condiționează punerea în liberă circulație de „depunerea unei garanții echivalente cu valoarea taxei provizorii”. Un lot cu valoarea de 100.000 de euro la frontiera Uniunii necesită o garanție de 51.500 de euro dacă vine de la un producător chinez fără nivel individual, 33.500 de euro de la Ningbo Jintian, 18.200 de euro din Mexic, 14.400 de euro de la un producător vietnamez fără nivel individual și 5.600 de euro de la Angren Pipe Plant.
Raportat la prețurile medii de import din 2025 din tabelul 4 al regulamentului, garanția înseamnă aproximativ 4.896 de euro pe tonă la tubul chinezesc taxat cu 51,5 % (preț mediu 9.506 euro pe tonă), 1.726 de euro pe tonă la cel mexican (9.483 de euro), 1.377 de euro pe tonă la cel vietnamez taxat cu 14,4 % (9.563 de euro) și 1.028 de euro pe tonă la cel uzbec taxat cu 11 % (9.349 de euro).
Nivelul individual al unui producător se aplică numai dacă importatorul prezintă vămii o factură comercială valabilă, cu declarația datată și semnată prevăzută la articolul 1 alineatul (3), în care reprezentantul exportatorului certifică volumul în tone, producătorul cu codul adițional TARIC și țara. Până la prezentarea ei, vama aplică nivelul pentru „toate celelalte importuri” din țara respectivă: 51,5 % pentru China, 18,2 % pentru Mexic, 14,4 % pentru Vietnam și 11 % pentru Uzbekistan.
Pentru producătorii români care prelucrează tubul, costul suplimentar depinde de ponderea lui în produsul final. Potrivit informațiilor neverificate din considerentul 497, tuburile reprezentau între 3,2 % și 18,5 % din costul total de fabricație al utilizatorilor care au răspuns la chestionar. Dacă tot tubul ar veni din Vietnam, la 14,4 %, costul de fabricație ar crește cu 0,5 până la 2,7 %; la tub chinezesc fără nivel individual, cu 1,6 până la 9,5 %.
Instalatorii simt măsura mai puțin. Colacii plați și țeava izolată, forme folosite frecvent la montajul unui aparat de aer condiționat, nu intră în definiția produsului. Ei plătesc însă indirect, dacă producătorul țevii izolate o face din tub LWC importat din cele patru țări. Aparatele de climatizare și pompele de căldură importate gata asamblate se încadrează la alte coduri și nu intră sub acest regulament; pentru cumpărătorul final, efectul vine numai prin echipamentele fabricate în Uniune cu tub din cele patru țări.
Articolul 3 oprește înregistrarea importurilor începută în mai 2026, dar datele despre loturile puse în consum în cele 90 de zile dinaintea intrării în vigoare, adică de la 14 august 2026, se păstrează până la eventualele măsuri definitive. Potrivit considerentului 512, nu s-a luat încă nicio decizie privind aplicarea retroactivă.
Ce s-a schimbat față de situația anterioară
Până la 11 noiembrie 2026, tuburile din cupru din cele patru țări se vămuiau fără taxă antidumping. Din mai 2026, prin Regulamentul de punere în aplicare (UE) 2026/1161, publicat la 26 mai 2026, importurile erau supuse înregistrării, adică vama le consemna separat, ca să poată fi taxate retroactiv dacă se îndeplinesc condițiile din articolul 10 alineatul (4) din Regulamentul (UE) 2016/1036. De la 12 noiembrie 2026, înregistrarea se sistează, iar fiecare lot nou necesită garanția.
La Mexic, Vietnam și Uzbekistan, Comisia a aplicat regula taxei celei mai mici, prevăzută la articolul 7 alineatul (2) din Regulamentul (UE) 2016/1036: taxa e egală cu marja de prejudiciu atunci când aceasta e mai mică decât marja de dumping. Astfel, Mexicul are o marjă de dumping de 32,2 % și o taxă de 18,2 %, iar Angren Pipe Plant, o marjă de dumping de 31,1 % și o taxă de 5,6 %. La China, Comisia a constatat că principala materie primă, catodul de cupru, peste 90 % din costul de producție, e supusă unei taxe la export și retragerii rambursării TVA. Pe temeiul articolului 7 alineatul (2a), taxa chineză s-a fixat la marja de dumping, 33,5 % și 51,5 %, în locul marjelor de prejudiciu de 13,8 % și 17,3 %.
Ce urmează se poate stabili din regulamentul de bază, deși regulamentul de punere în aplicare nu scrie nicio dată de încetare. Investigația trebuie încheiată în cel mult 14 luni de la deschidere, potrivit articolului 6 alineatul (9), deci până la 12 mai 2027, iar taxele provizorii se pot impune pe șase luni, cu prelungire de trei luni, potrivit articolului 7 alineatul (6). Cele șase luni socotite de la 12 noiembrie 2026 se termină tot la 12 mai 2027, deci prelungirea ar depăși termenul de încheiere a investigației. O taxă definitivă mai mare decât cea provizorie nu duce la perceperea diferenței; una mai mică duce la recalcularea taxei; dacă nu se instituie taxă definitivă, taxa provizorie nu se confirmă, potrivit articolului 10 alineatul (3).
Avantaje și dezavantaje
Ce aduce bun
- Taxa se plătește sub formă de garanție, deci banii se recuperează integral dacă investigația se încheie fără măsuri definitive și parțial dacă nivelul definitiv iese mai mic.
- Definiția produsului e strictă: bobinele plate, țevile drepte și tuburile izolate sau acoperite nu plătesc, ceea ce scutește cea mai mare parte din materialul folosit direct de instalatori.
- Comisia indică surse alternative fără taxă antidumping, Japonia, Thailanda, SUA, Turcia și India (considerentul 479), iar industria Uniunii avea în 2025 o capacitate neutilizată de peste 80.000 de tone (considerentul 478).
- Producătorii uzbeci și vietnamezi cooperanți au niveluri individuale între 5,6 % și 13,8 %, deci un importator care își alege furnizorul poate limita costul.
Ce rămâne o problemă
- Garanția blochează lichiditate la fiecare lot: la tubul chinezesc fără nivel individual, aproape jumătate din valoarea mărfii.
- Regulamentul nu scrie până când se aplică taxa provizorie; data de 12 mai 2027 se deduce din regulamentul de bază.
- Importurile vămuite între 14 august și 11 noiembrie 2026 rămân expuse unei eventuale taxări retroactive, nedecise la data regulamentului.
- Niciun importator neafiliat nu a cooperat, iar Comisia admite, în considerentul 493, că nu a putut determina impactul exact asupra importatorilor.
Sfaturi utile
- Verificați forma de livrare și codul TARIC înainte de comandă: numai tubul în bobine LWC, încadrat la 7411 10 90 10, plătește. Bobinele plate, țevile drepte și tuburile izolate sau acoperite nu intră; tuburile capilare intră, dacă vin în bobine LWC.
- Solicitați furnizorului factura cu declarația din articolul 1 alineatul (3), cu textul exact din regulament, semnată și datată de un reprezentant identificat prin nume și funcție. Fără ea, vama aplică nivelul rezidual al țării.
- Calculați garanția în prețul de achiziție și în planul de lichidități: la 100.000 de euro valoare în vamă, între 5.600 și 51.500 de euro, după producător.
- Dacă ați pus în liberă circulație tub din cele patru țări după 14 august 2026, păstrați declarațiile vamale și contractele. Taxarea retroactivă nu e exclusă până la regulamentul definitiv.
- Dacă activitatea dumneavoastră e afectată, trimiteți Comisiei observații scrise până la 27 noiembrie 2026 și, dacă doriți audiere, solicitați-o până la 17 noiembrie 2026, potrivit articolului 2.
- Comparați ofertele din țările fără taxă și pe cele ale producătorilor din Uniune, pentru loturile care se vămuiesc după 12 mai 2027, când se decide taxa definitivă.
Întrebări frecvente
Plătesc acum taxa antidumping sau doar o garanție?
Se aplică taxa aparatelor de aer condiționat importate?
Sunt instalator și cumpăr colac de cupru pentru montaj. Mă privește?
Ce se întâmplă cu garanția dacă taxa definitivă e diferită?
Am importat tub din Vietnam în septembrie 2026. Datorez ceva?
Până când se aplică taxa provizorie?
Analiza redacției
Regulamentul e coerent în dispozitiv: cele 12 niveluri din articolul 1 alineatul (2) coincid cu tabelul din considerentul 505 și rezultă corect din comparația marjelor din considerentele 448 și 451, cu regula taxei celei mai mici pentru Mexic, Vietnam și Uzbekistan și cu marja de dumping integrală pentru China. Codurile adiționale TARIC din articol și din anexă se închid. Nu am găsit niciun defect care să ducă la două concluzii juridice diferite, deci articolul nu are erată.
Calendarul e strâns la limită, deși actul nu o spune. Investigația s-a deschis la 12 martie 2026, iar articolul 7 alineatul (1) din Regulamentul (UE) 2016/1036 prevede ca taxele provizorii să fie impuse „în niciun caz mai târziu de opt luni de la inițierea procedurii”: regulamentul intră în vigoare chiar în ziua în care se împlinesc cele opt luni. Cele șase luni de taxă provizorie se termină la 12 mai 2027, exact la termenul de 14 luni din articolul 6 alineatul (9). Prelungirea la nouă luni, posibilă în alte cazuri, aici nu se mai poate folosi, fiindcă ar depăși termenul de încheiere a investigației.
Structura nivelurilor mută presiunea dinspre China spre Vietnam. Taxat cu 51,5 %, tubul chinezesc cu prețul mediu din 2025, 9.506 euro pe tonă, ajunge la aproximativ 14.402 euro, peste prețul neprejudiciabil de 10.200-12.300 de euro pe tonă calculat de Comisie în considerentul 445; cu marja de prejudiciu de 17,3 %, ar fi ajuns la circa 11.151 de euro. China aducea însă doar 15 % din importurile investigate, iar Vietnamul, 48 %, cu niveluri de 12,3-14,4 %. Diferența se vede și în interiorul aceluiași grup: potrivit considerentului 11, exportatorii din China, Mexic și Vietnam incluși în eșantion aparțin unuia dintre cele trei mari grupuri chinezești ale pieței, iar fabrica Jintian din China plătește 33,5 %, cu 19,7 puncte procentuale mai mult decât cea din Vietnam, la 13,8 %. Comisia recunoaște riscul în considerentul 509, unde anunță o posibilă investigație anticircumvenție.
Considerentele nu se potrivesc între ele la unele marje de dumping, fără efect asupra taxei. Pentru JV Sharq Tubes, considerentul 286 dă 36,2 %, iar tabelul din considerentul 448, 37,6 %; pentru celelalte importuri din Uzbekistan, 36,8 % și 37,6 %; pentru celelalte importuri din Vietnam, 20,4 % în considerentul 313 și 20,6 % în considerentul 451. Taxa se stabilește la marja de prejudiciu, mai mică în toate aceste cazuri, deci nicio sumă datorată nu se schimbă, dar exportatorul care vrea să conteste calculul nu știe care cifră e cea finală. În investigație nu apare niciun importator sau utilizator din România: niciun importator neafiliat nu a cooperat, iar din cei 19 utilizatori care s-au făcut cunoscuți, cinci au răspuns la chestionar.
Ce ar trebui schimbat
- Data de încetare a regimului provizoriu, scrisă în regulament sau într-o comunicare a Comisiei. Importatorii ar ști fără calcul că garanțiile se constituie cel mult până la 12 mai 2027 și și-ar putea planifica aprovizionarea.
- Marjele de dumping aliniate în regulamentul definitiv, cu explicarea corecțiilor din considerentele 515-518. Exportatorii și instanța Uniunii ar verifica o singură cifră pentru fiecare societate.
- Supravegherea importurilor de tub din Vietnam ale grupurilor prezente și în China, de la începutul regimului provizoriu. O deturnare a fluxurilor de marfă ar ieși la iveală înaintea taxei definitive.
- O instrucțiune a Autorității Vamale Române pentru garanție și pentru verificarea facturii din articolul 1 alineatul (3). Importatorii ar ști dinainte ce formă de garanție se acceptă, iar loturile cu factură corectă nu ar fi taxate la nivelul rezidual din lipsă de procedură.
- Informarea activă a utilizatorilor români în termenul de 15 zile, de către autoritatea care reprezintă România în comitetul prevăzut la articolul 15 din Regulamentul (UE) 2016/1036. Producătorii români de echipamente HVACR ar intra în analiza interesului Uniunii înaintea deciziei definitive.
Textul original al actului normativ
Textul integral, în forma publicată în Monitorul Oficial
Jurnalul Oficial al Uniunii Europene, seria L, 2026/2497 din 11 noiembrie 2026; ELI: http://data.europa.eu/eli/reg_impl/2026/2497/oj 71 de pagini PDF, 1,8 MB
Deschide PDF-ul oficialDescarcă PDF-ul
Pe ecrane mici vizualizatorul nu se afișează. Folosește butoanele de mai sus ca să deschizi sau să descarci fișierul.
Arată textul integral al actuluiAscunde textul integral al actului
Se încarcă textul actului…
Acest articol are caracter informativ și nu constituie consultanță juridică. Pentru situații concrete, consultați un avocat sau un consultant fiscal autorizat.