
Pe scurt
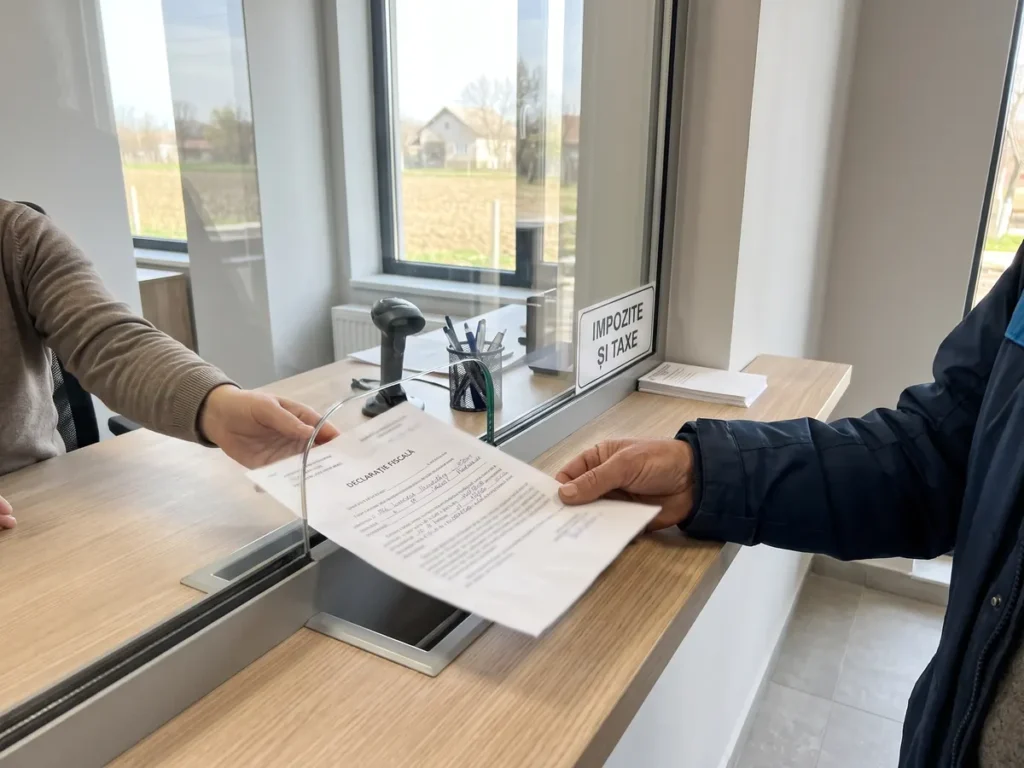
- Posesorul poate declara impozitul pe teren în nume propriu. Organul fiscal local trebuie să îi ia în considerare declarația, dacă posesorul dovedește că stăpânește terenul și se comportă ca un proprietar.
- Două condiții, îndeplinite amândouă. Terenul nu este înscris în cartea funciară și nicio altă persoană (proprietarul, utilizatorul din leasing financiar, chiriașul, concesionarul ori titularul unui drept de administrare sau de folosință) nu a depus anterior o declarație pentru același teren.
- Cine e vizat: cei care folosesc de ani buni un teren fără acte de proprietate (moșteniri nedezbătute, terenuri cumpărate prin înscris sub semnătură privată, loturi de la sat) și primăriile, care primesc aceste declarații. Decizia privește numai impozitul și nu îi dă posesorului niciun drept asupra terenului.
Publicat: Monitorul Oficial al României, Partea I, nr. 967 din 20 noiembrie 2026, paginile 8-15
Produce efecte: de la 20 noiembrie 2026, data publicării, potrivit art. 521 alin. (3) din Codul de procedură civilă; pentru Curtea de Apel București, care a solicitat dezlegarea, de la 12 octombrie 2026
Cine stăpânește un teren fără acte și fără carte funciară poate depune pe numele său declarația pentru impozitul pe teren, iar primăria trebuie să o ia în considerare. Așa a decis Înalta Curte de Casație și Justiție prin Decizia nr. 94/2026, publicată în Monitorul Oficial pe 20 noiembrie 2026. Dezlegarea contează mai ales pentru cei care vor să își intabuleze terenul: pentru notarea posesiei în cartea funciară, legea cadastrului impune o adeverință de la primărie că posesorul a plătit impozitele ca un adevărat proprietar, iar fără declarație acceptată adeverința nu se poate obține. Pe aceleași terenuri neînscrise lucrează și cadastrul sistematic gratuit, ale cărui contracte încheiate de primării în 2024 pot fi prelungite până la 31 august 2027.
Cazul care a ajuns la Înalta Curte e tipic. Reclamanții, persoane fizice, folosesc din 2003 un teren de 173 de metri pătrați din București. Au depus la Oficiul de Cadastru și Publicitate Imobiliară Sector 1 documentația pentru notarea posesiei, oficiul le-a solicitat certificatul fiscal, iar când au depus declarația de impozit, autoritatea locală i-a refuzat, prin adresa din 24 noiembrie 2022, pe motiv că nu au un act de proprietate. Tribunalul București le-a dat dreptate funcționarilor. În recurs, Curtea de Apel București a suspendat judecata și a sesizat Înalta Curte pentru o dezlegare de principiu.
Răspunsul Înaltei Curți: declarația posesorului se ia în considerare, dacă posesia e dovedită cu probe obiective, terenul nu are carte funciară, iar organul fiscal nu are deja o declarație de la altcineva pentru același teren, în baza căreia încasează impozitul sau taxa.
Efectele pe care le produce
De la 20 noiembrie 2026, dezlegarea e obligatorie. Dacă cele două condiții sunt îndeplinite, refuzul unei primării motivat doar prin lipsa titlului de proprietate nu mai rezistă în instanță, fiindcă judecătorul e obligat să aplice dezlegarea.
Posesorul trebuie să dovedească posesia. Simpla lui afirmație nu ajunge: Curtea pretinde „probe obiective” că stăpânește terenul și se poartă ca un proprietar, în sensul art. 916 din Codul civil. În practică, asta înseamnă de regulă declarații ale vecinilor, procesul-verbal de vecinătate, documentația cadastrală, chitanțe pentru lucrări pe teren, eventual un act sub semnătură privată de cumpărare.
Decizia lasă primăriei patru motive pentru care poate refuza în continuare declarația (paragraful 77): posesia nu e dovedită, a încetat, e viciată, ori există deja un titular cunoscut care plătește impozitul sau taxa pe teren, pe baza unei declarații sau a unei decizii de impunere.
Plata impozitului nu îl face pe posesor proprietar și nu înlătură drepturile proprietarului real. Curtea leagă dreptul de a declara de prezumția din art. 919 alin. (3) din Codul civil, potrivit căreia posesorul e considerat proprietar până la proba contrară, prezumție care nu funcționează la imobilele înscrise în cartea funciară. De aici și prima condiție.
Odată plătit impozitul, posesorul poate solicita primăriei adeverința prevăzută la art. 41 alin. (81) lit. b) pct. (i) din Legea nr. 7/1996, pe care o folosește la notarea posesiei în cartea funciară. Curtea precizează că verbul la trecut din lege („a plătit”) nu îi exclude pe cei care se înregistrează fiscal abia acum.
Ce s-a schimbat față de situația anterioară
Codul fiscal leagă impozitul pe teren de proprietar (art. 463 alin. (1)) și nu spune nimic despre posesori. Multe primării citeau tăcerea ca interdicție și pretindeau act notarial sau hotărâre judecătorească la deschiderea rolului fiscal. Altele acceptau declarațiile posesorilor. Instanțele erau și ele împărțite: în punctele de vedere trimise Înaltei Curți, Curtea de Apel Iași și tribunalele Vaslui, București, Giurgiu, Ialomița, Ilfov, Teleorman și Constanța înclinau spre acceptare, iar Curtea de Apel Brașov și Tribunalul Mehedinți, prin hotărâri din 2022 și 2025, precum și Curtea de Apel Ploiești, într-o opinie teoretică, o respingeau. Institutul Național al Magistraturii susținea a doua soluție.
Consecința era o inegalitate pe care Curtea o descrie direct (paragraful 85): un posesor dintr-o comună care accepta declarațiile își putea nota posesia în cartea funciară, iar vecinul lui de peste hotar administrativ, cu aceeași situație de fapt, nu putea, pentru că primăria lui refuza să îi emită adeverința. De la 20 noiembrie 2026, regula e aceeași în toată țara.
Decizia interpretează textele în forma de la 11 noiembrie 2022 a Legii cadastrului, cea rezultată din modificările aduse prin Legea nr. 264/2021.
Avantaje și dezavantaje
Ce aduce bun
- Închide cercul care bloca intabularea: fără declarație nu exista adeverință, iar fără adeverință nu se putea nota posesia.
- Pune capăt diferențelor de tratament dintre primării pentru aceeași situație de fapt.
- Bugetele locale încasează impozit pe terenuri care până acum nu figurau pe niciun rol fiscal.
- Păstrează prioritatea proprietarului: dacă acesta a declarat deja terenul, declarația posesorului nu se ia în considerare.
Ce rămâne o problemă
- Decizia nu spune ce probe ajung pentru dovada posesiei, deci fiecare primărie își va stabili propriul standard.
- Nu e stabilită soarta impozitului plătit de posesor dacă apare ulterior proprietarul cu un titlu.
- Textele interpretate sunt cele din 2022; o modificare ulterioară a Codului fiscal sau a Legii nr. 7/1996 poate redeschide discuția.
- Rămâne neclar cum se aplică regula unui nou posesor, de exemplu moștenitorul, după ce terenul a primit carte funciară prin notarea posesiei.
Sfaturi utile
- Verificați întâi, la oficiul de cadastru, dacă terenul are carte funciară. Dacă are, decizia nu vă acoperă.
- Întrebați la direcția de taxe locale dacă terenul e deja declarat de altcineva. O declarație anterioară a proprietarului, a unui chiriaș sau a unui concesionar blochează declarația dumneavoastră.
- Strângeți dovezi obiective ale posesiei înainte de depunere: declarații ale vecinilor, procesul-verbal de vecinătate, fotografii datate, facturi pentru lucrări pe teren, acte sub semnătură privată.
- Depuneți declarația în nume propriu și menționați expres Decizia nr. 94/2026 a Înaltei Curți de Casație și Justiție, publicată în Monitorul Oficial nr. 967 din 20 noiembrie 2026.
- La refuz, solicitați răspunsul în scris; el poate fi atacat în contencios administrativ, iar instanța e obligată să aplice dezlegarea.
- După ce plătiți impozitul, solicitați adeverința prevăzută de art. 41 alin. (81) lit. b) pct. (i) din Legea nr. 7/1996 și folosiți-o la cererea de notare a posesiei.
Întrebări frecvente
Dacă plătesc impozitul, devin proprietarul terenului?
Ce se întâmplă dacă terenul are deja carte funciară?
Ce se întâmplă dacă proprietarul a declarat deja terenul?
Ajunge o declarație pe propria răspundere că folosesc terenul?
De când se aplică decizia?
Primăria poate să mă oblige să plătesc impozit dacă eu folosesc terenul fără acte?
Analiza redacției
Decizia rezolvă o problemă reală și veche: Legea nr. 7/1996 condiționa notarea posesiei de o adeverință fiscală, iar Codul fiscal, citit restrictiv, făcea imposibilă tocmai obținerea ei. Cele două texte se anulau reciproc pentru exact categoria pentru care fusese scrisă procedura, posesorii fără acte. Curtea corectează asta prin interpretare, cu argumente solide și cu condiții care protejează proprietarul. Ca formă, actul e curat: dispozitivul reia aproape cuvânt cu cuvânt soluția din paragraful 88 și din raportul întocmit în cauză, iar condițiile se citesc fără echivoc.
Observația care nu se vede la prima lectură e asimetria pe care decizia o pune în lumină. Administrația fiscală avea deja, prin art. 74 din Codul de procedură fiscală, dreptul să impună din oficiu, provizoriu, pe cel care folosește continuu un bun fără să fie proprietar. Așadar administrația putea să îl taxeze pe posesor când voia ea, dar refuza să îi primească declarația când o depunea chiar el. Pentru această asimetrie, reclamanții, care foloseau terenul din 2003, au avut nevoie de 1.457 de zile, de la refuzul din 24 noiembrie 2022 până la publicarea din 20 noiembrie 2026, ca să obțină o regulă care nu le dă niciun drept asupra terenului, doar dreptul de a plăti.
Durata are și o parte strict procedurală: între încheierea de sesizare a Curții de Apel București, din 20 martie 2025, și înregistrarea dosarului la Înalta Curte, pe 9 iunie 2026, au trecut 446 de zile. Înalta Curte a judecat în 125 de zile de la înregistrare, iar decizia a ajuns în Monitorul Oficial după încă 39. Cea mai lungă etapă a fost deci drumul sesizării de la Curtea de Apel la Înalta Curte.
A doua problemă e ancorarea în timp. Dispozitivul interpretează Legea nr. 7/1996 în forma de la 11 noiembrie 2022, iar considerentele citează Codul fiscal în forma de la 3 septembrie 2022 și normele metodologice în forma de la 9 septembrie 2022. Orice modificare ulterioară a art. 463 și 466 din Codul fiscal ori a art. 41 din Legea nr. 7/1996 dă primăriilor un argument să susțină că dezlegarea nu mai acoperă textul nou. Soluția durabilă e legislativă.
Ce ar trebui schimbat
- Introducerea regulii direct în art. 466 din Codul fiscal. Un alineat care să prevadă că posesorul unui teren neînscris în cartea funciară poate depune declarația, dacă terenul nu e declarat de altcineva, ar face regula independentă de forma din 2022 a textelor și ar scoate-o din discuție la orice modificare a Codului.
- O listă deschisă de probe ale posesiei, în normele metodologice. Procesul-verbal de vecinătate, declarațiile vecinilor, documentația cadastrală recepționată, înscrisurile sub semnătură privată. Fără ea, fiecare primărie își fixează propriul prag, iar diferențele de tratament pe care decizia le-a înlăturat reapar la nivelul probelor.
- Regula pentru momentul în care apare proprietarul. Normele ar trebui să spună de la ce dată se mută obligația pe proprietar și cum se recuperează impozitul plătit de posesor, așa cum face deja art. 74 alin. (2) din Codul de procedură fiscală pentru impunerea provizorie. Altfel, același teren poate ajunge impus de două ori pe același an.
- Clarificarea situației după notarea posesiei. Odată notată posesia, terenul are carte funciară, deci un nou posesor, de exemplu moștenitorul, nu mai îndeplinește literal prima condiție. O precizare în Codul fiscal că notarea posesiei nu închide accesul posesorului înscris și al succesorilor lui la declarare ar evita un nou litigiu pe aceeași întrebare.
- Un termen pentru răspunsul primăriei la declarația posesorului. Proprietarul are 30 de zile să declare un teren dobândit (art. 466 alin. (2) din Codul fiscal), iar decizia nu fixează niciun termen în care organul fiscal să accepte sau să respingă motivat declarația posesorului. Un termen scurt, cu refuz obligatoriu în scris, ar permite contestarea rapidă.
Textul original al actului normativ
Textul integral, în forma publicată în Monitorul Oficial
Monitorul Oficial al României, Partea I, nr. 967 din 20 noiembrie 2026, paginile 8-15 16 pagini PDF, 118 KB actul începe la pagina 8
Deschide PDF-ul oficialDescarcă PDF-ul
Pe ecrane mici vizualizatorul nu se afișează. Folosește butoanele de mai sus ca să deschizi sau să descarci fișierul.
Arată textul integral al actuluiAscunde textul integral al actului
ÎNALTA CURTE DE CASAȚIE ȘI JUSTIȚIE COMPLETUL PENTRU DEZLEGAREA UNOR CHESTIUNI DE DREPT D E C I Z I A Nr. 94 din 12 octombrie 2026 Dosar nr. 1.117/1/2026 Mihnea Adrian Tănase — vicepreședintele Înaltei Curți de Casație și Justiție — președintele completului Elena Diana Tămagă — președintele Secției de contencios administrativ și fiscal Bogdan Cristea — judecător la Secția de contencios administrativ și fiscal Gabriela Elena Bogasiu — judecător la Secția de contencios administrativ și fiscal Ștefania Dragoe — judecător la Secția de contencios administrativ și fiscal Alexandru Răzvan George Popescu — judecător la Secția de contencios administrativ și fiscal Alina Gianina Prelipcean — judecător la Secția de contencios administrativ și fiscal Adriana Florina Secrețeanu — judecător la Secția de contencios administrativ și fiscal Maria Violeta Chiriac — judecător la Secția de contencios administrativ și fiscal Cristina Ardeleanu — judecător la Secția de contencios administrativ și fiscal Luiza Maria Păun — judecător la Secția de contencios administrativ și fiscal Andreea Marchidan — judecător la Secția de contencios administrativ și fiscal Cristinel Grosu — judecător la Secția de contencios administrativ și fiscal
1. Completul pentru dezlegarea unor chestiuni de drept competent să judece sesizarea ce formează obiectul Dosarului nr. 1.117/1/2026 este legal constituit, conform dispozițiilor art. 520 alin. (6) din Codul de procedură civilă și ale art. 34 alin. (2) lit. b) din Regulamentul privind organizarea și funcționarea administrativă a Înaltei Curți de Casație și Justiție, aprobat prin Hotărârea Colegiului de conducere al Înaltei Curți de Casație și Justiție nr. 20/2023, cu modificările și completările ulterioare (Regulamentul).
2. Ședința este prezidată de domnul judecător Mihnea Adrian Tănase, vicepreședintele Înaltei Curți de Casație și Justiție.
3. La ședința de judecată participă doamna Ileana Peligrad, magistrat-asistent, desemnată în conformitate cu dispozițiile art. 36 din Regulament.
4. Înalta Curte de Casație și Justiție — Completul pentru dezlegarea unor chestiuni de drept a luat în examinare sesizarea formulată de Curtea de Apel București — Secția a VIII-a contencios administrativ și fiscal privind lămurirea următoarei chestiuni de drept: Dacă, în interpretarea și aplicarea prevederilor art. 463 alin. (1) și (3), art. 466 alin. (1), (2), (3), (6), (7), (8), (9), (11) și (12) din Codul fiscal, ale pct. 65 din Normele Metodologice de aplicare a Codului fiscal, precum și ale art. 41 alin. (3), alin. (8) lit. a) și alin. (81) lit. b) pct. (i) din Legea nr. 7/1996, în forma aplicabilă la 11 noiembrie 2022, declararea și înregistrarea în evidențele fiscale a unui teren pot fi realizate și la solicitarea posesorului de fapt al acestui teren, posesie declarată organelor fiscale locale, iar nu exclusiv de către titularul dreptului de proprietate asupra terenului, al dreptului de concesiune, de închiriere, de administrare sau de folosință asupra aceluiași teren.
5. După prezentarea referatului cauzei de către magistratul-asistent, constatând că nu sunt chestiuni prealabile de discutat, președintele completului, domnul judecător Mihnea Adrian Tănase, a declarat dezbaterile închise, iar completul de judecată a rămas în pronunțare asupra sesizării privind pronunțarea unei hotărâri prealabile. Î N A L T A C U R T E, deliberând asupra chestiunii de drept cu care a fost sesizată, a constatat următoarele:
I. Titularul și obiectul sesizării
6. Curtea de Apel București — Secția a VIII-a contencios administrativ și fiscal a dispus, prin Încheierea din 20 martie 2025, în Dosarul nr. 63.702/299/2022, sesizarea Înaltei Curți de Casație și Justiție, în temeiul art. 519 din Codul de procedură civilă, în vederea pronunțării unei hotărâri prealabile.
7. Sesizarea a fost înregistrată pe rolul instanței supreme la 9 iunie 2026 cu nr. 1.117/1/2026. II. Normele legale incidente
8. Legea cadastrului și a publicității imobiliare nr. 7/1996, republicată, cu modificările și completările ulterioare, forma în vigoare la 11 noiembrie 2022, denumită în continuare Legea nr. 7/1996 „Art. 41. — (…) (3) În cazul lucrărilor de înregistrare în cadastru și în cartea funciară realizate la cererea persoanelor interesate, dacă suprafața din măsurători este diferită de suprafața înscrisă într-o carte funciară pe baza unei documentații cadastrale recepționate de oficiul teritorial sau suprafața din documentația cadastrală, recepționată de oficiul teritorial, pentru care nu s-a deschis carte funciară ori suprafața din actele de proprietate, cererea de recepție și înscriere în cartea funciară se soluționează astfel:
a) dacă suprafața din măsurători este mai mică, atunci această suprafață se înscrie în cartea funciară în baza documentației cadastrale și a acordului proprietarului privind înregistrarea acestei suprafețe;
b) dacă suprafața din măsurători este mai mare în proporție de până la 15% inclusiv, în cazul terenurilor din intravilan, și de până la 5% în cazul terenurilor din extravilan, atunci suprafața din măsurători se înscrie în cartea funciară în baza documentației cadastrale și a declarației proprietarului;
c) dacă suprafața din măsurători este mai mare decât procentul stabilit la lit. b), la cerere, se va putea nota posesia asupra diferenței de teren, deținută fără act de proprietate, în baza următoarelor documente: (i) procesul-verbal de vecinătate; (ii) istoricul de rol fiscal; (iii) certificatul de atestare fiscală în care să fie indicată suprafața rezultată din măsurătorile cadastrale. (…)
(8) În cadrul înregistrării sporadice, persoana interesată poate solicita notarea posesiei în cartea funciară în următoarele cazuri:
a) pentru imobile neînscrise în cartea funciară, în lipsa actelor de proprietate asupra acestora; (…)
(81) Pentru cazurile prevăzute la alin. (8), notarea posesiei se efectuează în baza următoarelor documente: (…)
b) adeverință eliberată de primăria în a cărei rază teritorială este situat imobilul, din care să rezulte că: (i) posesorul a plătit taxele și impozitele locale ca un adevărat proprietar; (…).”
9. Legea nr. 227/2015 privind Codul fiscal, cu modificările și completările ulterioare, denumită, în continuare, Codul fiscal, forma în vigoare la 3 septembrie 2022 „Art. 463. — Reguli generale
(1) Orice persoană care are în proprietate teren situat în România datorează pentru acesta un impozit anual, exceptând cazurile în care în prezentul titlu se prevede altfel. (…)
(3) Impozitul prevăzut la alin. (1), denumit în continuare impozit pe teren, precum și taxa pe teren prevăzută la alin. (2) se datorează către bugetul local al comunei, al orașului sau al municipiului în care este amplasat terenul. În cazul municipiului București, impozitul și taxa pe teren se datorează către bugetul local al sectorului în care este amplasat terenul.” „Art. 466. — Declararea și datorarea impozitului și a taxei pe teren
(1) Impozitul pe teren este datorat pentru întregul an fiscal de persoana care are în proprietate terenul la data de 31 decembrie a anului fiscal anterior.
(2) În cazul dobândirii unui teren în cursul anului, proprietarul acestuia are obligația să depună o nouă declarație de impunere la organul fiscal local în a cărui rază teritorială de competență se află terenul, în termen de 30 de zile de la data dobândirii, și datorează impozit pe teren începând cu data de 1 ianuarie a anului următor.
(3) În cazul în care dreptul de proprietate asupra unui teren este transmis în cursul unui an fiscal, impozitul este datorat de persoana care deține dreptul de proprietate asupra terenului la data de 31 decembrie a anului fiscal anterior anului în care se înstrăinează. (…)
(6) În cazul terenurilor la care se constată diferențe între suprafețele înscrise în actele de proprietate și situația reală rezultată din măsurătorile executate în condițiile Legii nr. 7/1996, republicată, cu modificările și completările ulterioare, pentru determinarea sarcinii fiscale se au în vedere suprafețele care corespund situației reale, dovedite prin lucrări de cadastru. Datele rezultate din lucrările de cadastru se înscriu în evidențele fiscale, în registrul agricol, precum și în cartea funciară, iar impozitul se calculează conform noii situații începând cu data de 1 ianuarie a anului următor celui în care se înregistrează lucrarea de cadastru la oficiile de cadastru și publicitate imobiliară, ca anexă la declarația fiscală.
(7) În cazul unui teren care face obiectul unui contract de leasing financiar, pe întreaga durată a acestuia se aplică următoarele reguli:
a) impozitul pe teren se datorează de locatar, începând cu data de 1 ianuarie a anului următor celui în care a fost încheiat contractul;
b) în cazul în care contractul de leasing financiar încetează altfel decât prin ajungerea la scadență, impozitul pe teren se datorează de locator, începând cu data de 1 ianuarie a anului următor celui în care terenul a fost predat locatorului prin încheierea procesului-verbal de predare-primire a bunului sau a altor documente similare care atestă intrarea bunului în posesia locatorului ca urmare a rezilierii contractului de leasing;
c) atât locatorul, cât și locatarul au obligația depunerii declarației fiscale la organul fiscal local în a cărui rază de competență se află terenul, în termen de 30 de zile de la data finalizării contractului de leasing sau a încheierii procesului-verbal de predare a bunului sau a altor documente similare care atestă intrarea bunului în posesia locatorului ca urmare a rezilierii contractului de leasing însoțită de o copie a acestor documente.
(8) În cazul terenurilor pentru care se datorează taxa pe teren, în temeiul unui contract de concesiune, închiriere, administrare ori folosință care se referă la perioade mai mari de o lună, titularul dreptului de concesiune, închiriere, administrare ori folosință are obligația depunerii unei declarații la organul fiscal local până la data de 25 inclusiv a lunii următoare intrării în vigoare a contractului.
(9) În cazul terenurilor pentru care se datorează taxa pe teren, în temeiul unor contracte de concesiune, închiriere, administrare ori folosință care se referă la perioade mai mici de o lună, persoana de drept public care transmite dreptul de concesiune, închiriere, administrare ori folosință are obligația să depună o declarație la organul fiscal local, până la data de 25 inclusiv a lunii următoare intrării în vigoare a contractelor, la care anexează o situație centralizatoare a acestor contracte. (…)
(11) Declararea terenurilor în scop fiscal nu este condiționată de înregistrarea acestor terenuri la oficiile de cadastru și publicitate imobiliară.
(12) Depunerea declarațiilor fiscale reprezintă o obligație și în cazul persoanelor care beneficiază de scutiri sau reduceri de la plata impozitului sau a taxei pe teren.”
10. Normele metodologice de aplicare a Legii nr. 227/2015 privind Codul fiscal, aprobate prin Hotărârea Guvernului nr. 1/2016, cu modificările și completările ulterioare, denumite în continuare Normele metodologice de aplicare a Codului fiscal, forma în vigoare la 9 septembrie 2022 Titlul IX — Impozite și taxe locale Capitolul III — Impozitul pe teren și taxa pe teren Secțiunea 1 — Reguli generale „65. (1) Impozitul pe teren este datorat de:
a) titularul dreptului de proprietate asupra terenului la data de 31 decembrie a anului fiscal precedent, indiferent unde este situat terenul în România și de categoria de folosință, în intravilan sau extravilan;
b) locatar, în cazul în care terenul face obiectul unui contract de leasing financiar la data de 31 decembrie a anului fiscal precedent; (…)” III. Expunerea succintă a procesului
11. Prin acțiunea introductivă, reclamanții, persoane fizice, au solicitat, în contradictoriu cu pârâta, autoritate publică, obligarea acesteia la înregistrarea în evidențele fiscale a unui teren în suprafață de 173 de mp.
12. În susținere au arătat că sunt posesorii terenului din anul 2003, sub nume de proprietar, și, în vederea notării posesiei în cartea funciară, conform art. 41 din Legea nr. 7/1996, au întocmit documentația necesară, dosarul fiind depus la Oficiul de Cadastru și Publicitate Imobiliară (O.C.P.I.) Sector 1. La 3 noiembrie 2022, O.C.P.I. a cerut completarea documentației cu certificatul fiscal, motiv pentru care au înregistrat declarația pentru stabilirea impozitului pe teren, atașând înscrisuri doveditoare. Prin Adresa din 24 noiembrie 2022, pârâta a arătat că, pentru a da curs solicitării, reclamanții aveau obligația să depună un înscris din care să rezulte calitatea de proprietari, or, refuzul pârâtei creează o inadvertență între dispozițiile art. 41 din Legea nr. 7/1996 și prevederile art. 463 alin. (1) și art. 466 alin. (1) din Codul fiscal.
13. Pârâta a susținut, în esență, că înscrierea pe rol a imobilului poate fi realizată doar de către cel care are calitatea de proprietar, pe baza unor înscrisuri autentice, iar nu și de către cel care îl posedă, astfel cum rezultă din art. 466 alin. (6), (8), (9) și (11) din Codul fiscal.
14. Prin Sentința civilă nr. 5.555 din 2 noiembrie 2023, pronunțată de Tribunalul București — Secția a II-a contencios administrativ și fiscal, s-a respins cererea de chemare în judecată ca neîntemeiată.
15. În motivare s-a reținut că refuzul pârâtei de a înscrie în evidențele fiscale pe numele reclamanților terenul în discuție și de a stabili impozitul pe teren a fost justificat de lipsa dovezii calității de proprietar, apreciindu-se că doar persoanelor care dețin terenul în baza unui act încheiat în forma prevăzută de lege (de proprietate, de folosință, de concesiune etc.) li se va deschide rol fiscal și doar față de acestea se va emite decizie de impunere; reclamanții, deși pretind că au calitatea de posesori încă din anul 2003, nu au depus niciun înscris care să ateste acest aspect. Simpla declarație nu conduce la ideea că pârâta are obligația de a stabili impozitul pe teren, atâta vreme cât nu sunt îndeplinite condițiile legale pentru luarea în evidențele fiscale a terenului în cauză. În ipoteza în care dețin în fapt acest teren, reclamanții au posibilitatea să efectueze demersuri pentru lămurirea situației juridice a terenului, în planul dreptului civil, eventual printr-o acțiune având ca obiect uzucapiune, iar, ulterior, să înscrie dreptul de proprietate în evidențele fiscale. În aceste condiții, nu se poate reține un refuz nejustificat al autorității pârâte, vătămător pentru aceștia.
16. Împotriva acestei sentințe, în termen legal, au declarat recurs reclamanții, arătând că, potrivit legislației fiscale în vigoare, impozitul pe teren este datorat de orice persoană care îl posedă o perioadă mai lungă de timp, nefiind stipulată obligativitatea unui just titlu. Încă din anul 2003 au făcut demersuri la direcția de taxe și impozite locale pentru deschiderea rolului fiscal, posedând terenul sub nume de proprietar și nu cu intenția de a-l deține pentru altul. Art. 41 din Legea nr. 7/1996 indică notarea posesiei în cartea funciară la solicitarea fiecărei persoane interesate, care nu deține acte de proprietate asupra imobilului pe care îl posedă, iar înregistrarea posesiei se face în baza unei documentații, în cadrul căreia figurează certificatul de atestare fiscală, indicând faptul că posesorul plătește taxele și impozitele ca un adevărat proprietar.
17. Prin întâmpinarea formulată, intimata-pârâtă a solicitat respingerea recursului, arătând că legea specială, în speță, Codul fiscal, nu prevede posibilitatea declarării unui teren în lipsa unor înscrisuri autentice care să ateste dreptul de proprietate, motiv pentru care este necesar ca, pentru înregistrarea în evidențele fiscale, să se prezinte un înscris încheiat în formă autentică (act notarial, hotărâre judecătorească etc.) din care să reiasă dobândirea dreptului de proprietate. Totodată, Legea nr. 7/1996 oferă cadrul unui mod special de dobândire a proprietății prin notarea posesiei în cartea funciară, fiind vorba de o uzucapiune atipică. Analizând acest text de lege prin sintagma „posesorul a plătit taxele și impozitele” reiese că acesta trebuia să fie înscris pe rol înainte și să fi achitat cu mai mult timp înainte impozitele și taxele locale.
18. În cadrul soluționării recursului, Curtea de Apel București a dispus suspendarea judecării cauzei și sesizarea instanței supreme în condițiile art. 519 și următoarele din Codul din procedură civilă, apreciind că sunt îndeplinite condițiile de admisibilitate a sesizării. IV. Punctul de vedere al instanței de sesizare
19. Raportat la conținutul dispozițiilor legale incidente, în opinia instanței de trimitere, intenția legiuitorului (din perspectiva aplicării dispoziției art. 41 din Legea nr. 7/1996) a fost aceea de a recunoaște dreptul posesorului de a solicita organului fiscal local înregistrarea posesiei în scopul plății taxelor, în opoziție cu legiuitorul fiscal care ocrotește exclusiv dreptul proprietarului de a fi înscris în evidențele fiscale. Aceste prevederi urmăresc însă, cel puțin aparent, scopuri diferite, fără a fi incompatibile, întrucât permit ca posesorul să poată pretinde înscrierea posesiei în ipoteza specială a înregistrărilor sporadice în cartea funciară; or, acestea vizează situațiile de înregistrare la cererea unei persoane a terenului în cartea funciară, spre deosebire de cele sistematice efectuate de stat din oficiu.
20. Legea nr. 7/1996 reglementează notarea posesiei în cartea funciară pentru cel care nu deține acte de proprietate asupra terenului pe care îl posedă, protejând și asigurând stabilitatea și securitatea circuitului civil.
21. Nu este de ignorat nici raportul dintre cele două acte normative (Codul fiscal și Legea nr. 7/1996), ambele reglementând în materia înregistrării posesiei și care pot intra în conflict, având forță juridică diferită; deși reglementează aceeași situație juridică, prevăd soluții diferite. Problema de drept din cauză nu se poate rezolva numai prin aplicarea unor principii juridice bine stabilite; cele două acte normative se contrazic în materia și sfera de aplicare a posesiei (în regimul fiscal și în sistemul de cadastru și carte funciară a terenurilor).
V. Punctul de vedere al părților
22. Recurenții au arătat că sesizarea Înaltei Curți de Casație și Justiție este necesară și pe deplin admisibilă, utilitatea sesizării și caracterul determinant al chestiunii de drept fiind evidențiate chiar pornind de la considerentele reținute de instanța de fond prin sentința recurată, prin raportare la prevederile art. 463 alin. (1), art. 466 din Codul fiscal și ale art. 65 din Normele metodologice de aplicare a Codul fiscal.
23. Intimata-pârâtă a apreciat că sesizarea formulată este inadmisibilă, deoarece norma legală nu prezintă nici complexitate și nici precaritate, chestiunea de drept nu îndeplinește condiția de a fi veritabilă și susceptibilă să dea naștere unor interpretări diferite. VI. Jurisprudența instanțelor naționale în materie
24. Instanțele de judecată au comunicat aspecte de jurisprudență sau puncte de vedere teoretice prin care se indică existența a două orientări interpretative ale normelor juridice vizate de întrebarea în discuție.
25. Într-o primă opinie se consideră că organul fiscal poate da curs cererii de înregistrare a terenului și la solicitarea posesorului de fapt, cu posesia declarată, întrucât altfel condiția probatorie impusă de Legea nr. 7/1996 pentru notarea posesiei ar deveni inaplicabilă în chiar situațiile pentru care a fost legiferată, anume cele ale posesorilor fără acte de proprietate; efectele acestei înregistrări ar trebui să fie însă limitate, neputând echivala cu recunoașterea unui drept de proprietate sau cu înlăturarea drepturilor titularilor menționați la art. 463 din Codul fiscal. În acest sens au opinat de manieră teoretică Curtea de Apel Iași, Tribunalul Vaslui, Tribunalul București, Tribunalul Giurgiu, Tribunalul Ialomița, Tribunalul Ilfov, Tribunalul Teleorman, Tribunalul Constanța.
26. Într-o altă orientare se consideră că înregistrarea în scop fiscal intervine exclusiv la cererea titularului unui drept expres indicat de Codul fiscal, nu și a posesorului. O astfel de orientare se identifică în jurisprudența Curții de Apel Brașov (Decizia nr. 378/R/2022 din 16 iunie 2022) și a Tribunalului Mehedinți — Secția a II-a civilă, de contencios administrativ și fiscal (Sentința nr. 714/2025 din 11 iunie 2025) sau în opinia teoretică exprimată de Curtea de Apel Ploiești.
VII. Jurisprudența Înaltei Curți de Casație și Justiție și a Curții Constituționale
27. La nivelul instanței supreme trebuie amintite considerentele de la pct. 107-128 ale Deciziei nr. 58 din 3 octombrie 2022, pronunțată de Completul pentru dezlegarea unor chestiuni de drept, publicată în Monitorul Oficial al României, Partea I, nr. 1120 din 21 noiembrie 2022, prin care s-a stabilit că, în interpretarea și aplicarea dispozițiilor art. 4 alin. (1) din Legea nr. 17/2014 privind unele măsuri de reglementare a vânzării terenurilor agricole situate în extravilan și de modificare a Legii nr. 268/2001 privind privatizarea societăților ce dețin în administrare terenuri proprietate publică și privată a statului cu destinație agricolă și înființarea Agenției Domeniilor Statului, cu modificările și completările ulterioare, și ale art. 13 alin. (5) din Legea cadastrului și a publicității imobiliare nr. 7/1996, republicată, cu modificările și completările ulterioare, nu este necesară respectarea dreptului de preempțiune prevăzut de art. 4 alin. (1) din Legea nr. 17/2014 la încheierea unei convenții având ca obiect înstrăinarea posesiei asupra unui teren agricol din extravilan.
28. Totodată, în urma verificărilor efectuate în jurisprudența Secției de contencios administrativ și fiscal nu au fost identificate hotărâri care să cuprindă dezlegarea, în mod direct, a chestiunii de drept ce face obiectul sesizării.
29. De interes sunt totuși, prin prisma chestiunii de drept ce face obiectul sesizării, considerente din hotărârile judecătorești indicate mai jos privind interpretarea art. 463 din Codul fiscal și a prevederilor pct. 65 din Normele metodologice de aplicare a Codului fiscal, în ceea ce privește persoanele cărora li s-a constituit sau reconstituit dreptul de proprietate asupra terenurilor agricole sau forestiere: — Decizia nr. 5.132 din 28 octombrie 2021, prin care a fost respins recursul declarat și a fost menținută soluția primei instanțe de anulare a dispozițiilor pct. 65 alin. (2) din titlul IX cap. III din Normele metodologice de aplicare a Codului fiscal; — Decizia nr. 6.237 din 9 decembrie 2021, prin care a fost admis recursul formulat și, în rejudecare, a fost admisă cererea de chemare în judecată și anulate dispozițiile pct. 65 alin. (2) din titlul IX cap. III din Normele metodologice de aplicare a Codului fiscal; — Decizia nr. 3.822 din 30 iunie 2022, prin care a fost menținută soluția instanței de fond de anulare a actelor administrative fiscale prin care s-a stabilit în sarcina reclamantei impozitul pe teren în temeiul actelor emise în procedura de reconstituire a dreptului de proprietate, prevăzută de legile fondului funciar.
30. La nivelul Curții Constituționale, prin Decizia nr. 293 din 26 aprilie 2018, publicată în Monitorul Oficial al României, Partea I, nr. 938 din 7 noiembrie 2018, s-a respins excepția de neconstituționalitate inclusiv a dispozițiilor art. 466 alin. (1) și (3) din Codul fiscal. VIII. Opinia specialiștilor consultați
31. Institutul Național al Magistraturii a arătat că declararea și înregistrarea în evidențele fiscale a unui teren nu pot fi realizate și la solicitarea posesorului de fapt al acestui teren, posesie declarată organelor fiscale locale, ci exclusiv de către titularul dreptului de proprietate asupra terenului, al dreptului de concesiune, de închiriere, de administrare sau de folosință asupra aceluiași teren.
32. Universitatea de Vest din Timișoara — Facultatea de Drept, prin opinia înaintată, a considerat că declararea și înregistrarea în evidențele fiscale a unui teren pot fi realizate și la solicitarea posesorului acestui teren. IX. Raportul asupra chestiunii de drept
33. Prin raportul întocmit în cauză, conform art. 520 alin. (8) din Codul de procedură civilă, s-a apreciat că, în măsura în care posesia ca stare de fapt este demonstrată de către acela care o pretinde, organul fiscal va lua în considerare declarația de impunere privitoare la impozitul pe teren depusă în nume propriu de către posesorul de fapt al unui teren, dacă bunul respectiv nu a fost deja înscris în cartea funciară, iar organului fiscal nu i-a fost prezentată anterior o declarație de impunere privind impozitul pe teren sau taxa pe teren de către o altă persoană, anume titularul dreptului de proprietate sau locatarul/locatorul dintr-un contract de leasing financiar ori titularul dreptului de închiriere, administrare, folosință sau concesiune al aceluiași teren, în baza căreia este colectată creanța fiscală corespunzătoare.
X. Înalta Curte de Casație și Justiție X.1. Asupra admisibilității sesizării
34. Prealabil analizării în fond a problemei de drept supuse dezbaterii, Înalta Curte de Casație și Justiție — Completul pentru dezlegarea unor chestiuni de drept este ținută să verifice dacă, în raport cu întrebarea formulată de titularul sesizării, sunt îndeplinite cumulativ condițiile de admisibilitate pentru pronunțarea unei hotărâri prealabile, în conformitate cu dispozițiile art. 519 din Codul de procedură civilă, text legal potrivit căruia „Dacă, în cursul judecății, un complet de judecată al Înaltei Curți de Casație și Justiție, al curții de apel sau al tribunalului, învestit cu soluționarea cauzei în ultimă instanță, constatând că o chestiune de drept, de a cărei lămurire depinde soluționarea pe fond a cauzei respective, este nouă și asupra acesteia Înalta Curte de Casație și Justiție nu a statuat și nici nu face obiectul unui recurs în interesul legii în curs de soluționare, va putea solicita instanței supreme să pronunțe o hotărâre prin care să se dea rezolvare de principiu chestiunii de drept cu care a fost sesizată”.
35. Din cuprinsul prevederilor legale enunțate se desprind următoarele condiții cumulative de admisibilitate pentru declanșarea procedurii de sesizare în vederea pronunțării unei hotărâri prealabile: (i) existența unui proces în curs de judecată, aflat în competența legală a unui complet de judecată al Înaltei Curți de Casație și Justiție, al curții de apel sau al tribunalului, învestit să soluționeze cauza; (ii) instanța care sesizează Înalta Curte de Casație și Justiție să judece cauza în ultimă instanță; (iii) existența unei probleme de drept veritabile, susceptibilă să dea naștere unor interpretări diferite, de a cărei lămurire depinde soluționarea pe fond a cauzei; (iv) condiția noutății problemei de drept; (v) chestiunea de drept să nu facă obiectul statuării Înaltei Curți de Casație și Justiție și nici obiectul unui recurs în interesul legii în curs de soluționare.
36. Așa cum indică instanța de trimitere, sesizarea cu chestiunea de drept propusă este formulată în cadrul unui litigiu de contencios administrativ și fiscal, dosarul având ca obiect recursul exercitat împotriva unei sentințe pronunțate de Tribunalul București — Secția a II-a contencios administrativ și fiscal prin care a fost soluționată, în sensul respingerii, o cerere de chemare în judecată având ca obiect obligarea pârâtei autoritate publică la înregistrarea în evidențele fiscale a unui teren în suprafață de 173 de mp în favoarea reclamanților, în calitate de posesori. Astfel, chestiunea de drept are ca premisă un proces în curs de judecată, aflat în competența unui complet al curții de apel, învestit să soluționeze cauza în ultimă instanță, respectiv în etapa procesuală a recursului, fiind îndeplinite primele două condiții enunțate.
37. Conform jurisprudenței Înaltei Curți de Casație și Justiție, procedura sesizării cu pronunțarea unei hotărâri prealabile pentru dezlegarea unor chestiuni de drept are o natură juridică sui generis, care se circumscrie unui incident procedural ivit în cursul procesului al cărui obiect îl constituie chestiunea de drept de care depinde soluționarea pe fond a cauzei (a se vedea Decizia nr. 52 din 3 iulie 2017, publicată în Monitorul Oficial al României, Partea I, nr. 764 din 26 septembrie 2017).
38. Înalta Curte de Casație și Justiție a reținut, în mod constant, că obiectul sesizării l-ar putea constitui atât o chestiune de drept material, cât și una de drept procedural, dacă, prin consecințele pe care le produce, interpretarea și aplicarea normei de drept au aptitudinea să determine soluționarea pe fond a cauzei, rezolvarea raportului de drept dedus judecății (Decizia nr. 1 din 18 noiembrie 2013, publicată în Monitorul Oficial al României, Partea I, nr. 43 din 20 ianuarie 2014; Decizia nr. 2 din 17 februarie 2014, publicată în Monitorul Oficial al României, Partea I, nr. 257 din 9 aprilie 2014; Decizia nr. 8 din 27 aprilie 2015, publicată în Monitorul Oficial al României, Partea I, nr. 431 din 17 iunie 2015).
39. Totodată, Completul pentru dezlegarea unor chestiuni de drept a subliniat în practica sa judiciară, în esență, că problema de drept ce îi este dedusă spre analiză trebuie să prezinte un caracter real și serios, fiind născută în principiu dintr-un text incomplet sau neclar, susceptibil de interpretări contradictorii și potențial generatoare de practică neunitară.
40. În acest context, dificultatea interpretării trebuie să reiasă din încheierea de sesizare, motivele acesteia expunând reflecția judecătorilor asupra diferitelor maniere de interpretare posibile, cu argumentele aferente și de o manieră în care să se întrevadă explicit pragul de dificultate al întrebării.
41. În cauza de față, chestiunea de drept ce face obiectul sesizării este de natură a influența modul de soluționare a recursului promovat, de esența procesului respectiv fiind dacă acel cadru normativ învederat de curtea de apel se interpretează în sensul că un teren poate fi declarat și înregistrat în evidențele fiscale exclusiv de către titularii anumitor drepturi indicate explicit în Codul fiscal, inclusiv proprietate, sau și de către posesorul său de fapt.
42. Întrebarea transmisă de Curtea de Apel București deduce analizei o chestiune de drept veritabilă, ce prezintă un caracter real și serios, având ca premisă norme legale susceptibile de interpretări potențial generatoare de practică neunitară, aspect sugerat de altfel și de existența unei divergențe de opinii între instanțele care au transmis jurisprudență sau puncte de vedere cu caracter teoretic pentru cauza de față.
43. Instanța de trimitere a realizat o analiză amănunțită a posibilelor interpretări ale reglementărilor Codului fiscal și Legii nr. 7/1996, sens în care s-a raportat activ la argumente apte a susține interpretări divergente. Conținutul încheierii de sesizare atestă reflecția judecătorilor completului de recurs asupra diferitelor maniere de interpretare posibile, cu argumentele aferente și într-un mod în care să se întrevadă explicit pragul de dificultate al întrebării, fără a reprezenta o simplă dilemă cu privire la sensul unei norme de drept.
44. În raport cu aspectele mai sus prezentate, urmează a fi reținută dificultatea problemei de drept sesizate prin întrebarea formulată, de a cărei lămurire depinde totodată soluționarea pe fond a cauzei respective, din moment ce divergența procesuală privește măsura în care sunt permise declararea și înregistrarea în evidențele fiscale a unui teren deținut de un posesor de fapt.
45. Cât despre caracterul de noutate al problemei de drept amintite, Înalta Curte de Casație și Justiție arată că formularea textelor de lege indicate de curtea de apel se regăsește în fondul legislativ de mai mulți ani.
46. Cu toate acestea, potrivit jurisprudenței în materie, noutatea unei chestiuni de drept poate fi generată nu numai de o reglementare nou-intrată în vigoare, ci și de una veche, cu condiția însă ca instanța să fie chemată să se pronunțe asupra respectivei probleme de drept pentru prima dată; examinarea acestei condiții necesită, prin verificarea jurisprudenței recente, a se vedea dacă, în procesul curent de aplicare a legii, instanțele au dat o rezolvare chestiunii de drept sesizate de instanța de trimitere, prezentând importanță existența și dezvoltarea unei practici judiciare constante în această materie (a se vedea Decizia nr. 48 din 26 iunie 2023, publicată în Monitorul Oficial al României, Partea I, nr. 826 din 13 septembrie 2023).
47. În cauză nu a fost însă identificată o practică relevantă și consistentă la nivelul tribunalelor, curților de apel sau al Înaltei Curți de Casație și Justiție. Astfel, fiind verificată jurisprudența instanțelor menționate, au fost comunicate doar două hotărâri judecătorești, dintre care doar una pronunțată în recurs, ambele în legătură cu una dintre interpretările indicate de Curtea de Apel București. Or, raportat și la data intrării în vigoare a normelor legale de referință, acest volum redus de cauze soluționate denotă că nu a intervenit depășirea stadiului unei practici incipiente în curs de formare, lipsind deci o conturare propriu-zisă a unei practici judiciare în legătură cu chestiunea de drept.
48. Totodată, stadiul practicii judiciare incipiente nu permite concluzia unei divergențe de jurisprudență care să necesite eventuala recurgere la mecanismul procesual reprezentat de recursul în interesul legii, în prezența unui număr redus al hotărârilor identificate a fi fost pronunțate de instanțe judecătorești.
49. Deși completul din cadrul Curții de Apel București, care a transmis sesizarea în temeiul art. 519 și următoarele din Codul de procedură civilă, nu rezultă a fi primul căruia îi revine să se pronunțe asupra problemei respective de drept, totuși numărul redus al hotărârilor judecătorești definitive identificate demonstrează caracterul incipient al jurisprudenței în materie, aspect căruia i se adaugă și dificultatea aplicării dispozițiilor legale, de natură să creeze premisele apariției unei practici neunitare la nivel național, în măsură să reclame intervenția instanței supreme prin pronunțarea unei hotărâri prealabile.
50. Nu în cele din urmă, este îndeplinită și ultima condiție, întrucât chestiunea de drept în discuție nu a făcut obiectul statuării Înaltei Curți de Casație și Justiție și nici obiectul unui recurs în interesul legii în curs de soluționare.
51. În consecință, întrebarea din conținutul încheierii de sesizare întrunește condițiile de admisibilitate raportat la art. 519 din Codul de procedură civilă. X.2. Analiza chestiunii de drept ce formează obiectul sesizării
52. În esență, problema declarării și înregistrării unui teren în evidențele fiscale corelativ patrimoniului unei persoane fizice sau juridice prezintă relevanță din perspectiva Codului fiscal în ceea ce privește impozitul pe teren și taxa pe teren.
53. Observând forma de reglementare în vigoare la data învederată de curtea de apel ca fiind relevantă, se constată că, potrivit art. 463 alin. (1) din Codul fiscal, în regulă generală, orice persoană care are în proprietate un teren situat în România datorează pentru acesta un impozit anual. Așadar, impozitul pe teren apare a fi reglementat în principal ca sarcină fiscală a proprietarului.
54. În această logică, Normele metodologice de aplicare a Codului fiscal prevăd la pct. 65 alin. (1) din cap. III al titlului IX ca principiu general că impozitul pe teren este datorat de titularul dreptului de proprietate asupra terenului la 31 decembrie a anului fiscal precedent, indiferent unde este situat terenul în România și de categoria de folosință, în intravilan sau extravilan.
55. Ca o excepție prevăzută expres de lege, impozitul pe teren incumbă în anumite condiții locatarului sau locatorului dintr-un contract de leasing financiar, în acord cu dispozițiile art. 466 alin. (7) din Codul fiscal.
56. Alin. (2) al art. 463 din Codul fiscal stabilește că pentru terenurile proprietate publică sau privată a statului ori a unităților administrativ-teritoriale, concesionate, închiriate, date în administrare ori în folosință, după caz, oricăror entități, altele decât cele de drept public, se stabilește taxa pe teren, care se datorează de concesionari, locatari, titulari ai dreptului de administrare sau de folosință, după caz, în condiții similare impozitului pe teren.
57. În mod echivalent, Normele metodologice de aplicare a Codului fiscal prevăd la pct. 66 alin. (1) din cap. III al titlului IX că taxa pe teren se datorează de persoanele fizice sau persoanele juridice, altele decât cele de drept public, care dețin dreptul de închiriere, administrare, folosință sau concesiune, stabilit în condițiile legii.
58. În consecință, premisele datorării impozitului pe teren se regăsesc în principiu în dreptul de proprietate asupra bunului respectiv, iar ale datorării taxei pe teren privesc tot exercițiul unui drept, anume dreptul de închiriere, administrare, folosință sau concesiune asupra unui teren proprietate publică sau privată a statului ori a unităților administrativ-teritoriale.
59. Codul civil definește la art. 555 alin. (1) proprietatea privată ca fiind „dreptul titularului de a poseda, folosi și dispune de un bun în mod exclusiv, absolut și perpetuu, în limitele stabilite de lege”, iar la art. 858 proprietatea publică în sensul: „dreptul de proprietate ce aparține statului sau unei unități administrativ-teritoriale asupra bunurilor care, prin natura lor sau prin declarația legii, sunt de uz ori de interes public, cu condiția să fie dobândite prin unul dintre modurile prevăzute de lege”.
60. Distinct de aceste noțiuni, Codul civil definește la art. 916 alin. (1) posesia ca fiind „exercitarea în fapt a prerogativelor dreptului de proprietate asupra unui bun de către persoana care îl stăpânește și care se comportă ca un proprietar”.
61. Așadar, din punctul de vedere al reglementării de drept comun, instituțiile juridice ale proprietății și posesiei sunt distincte, iar Codul fiscal prevede în regulă generală obligația de plată a impozitului pe teren ca o obligație a proprietarului.
62. Codul de procedură fiscală (Legea nr. 207/2015, forma în vigoare la 11 noiembrie 2022) arată la art. 16 că „Raportul juridic fiscal cuprinde raportul de drept material fiscal și raportul de drept procedural fiscal” [alin. (1)], respectiv că „Raportul de drept material fiscal cuprinde totalitatea drepturilor și obligațiilor care apar în legătură cu creanțele fiscale” [alin. (2)] și „Raportul de drept procedural fiscal cuprinde totalitatea drepturilor și obligațiilor care apar în legătură cu administrarea creanțelor fiscale” [alin. (3)], identificând prin art. 17 alin. (1) subiectele raportului juridic fiscal ca fiind „statul, unitățile administrativ-teritoriale sau, după caz, subdiviziunile administrativ-teritoriale ale municipiilor, contribuabilul/plătitorul, precum și alte persoane care dobândesc drepturi și obligații în cadrul acestui raport”.
63. Or, coroborând dispozițiile art. 16 și 17 din Codul de procedură fiscală cu reglementarea art. 463 alin. (1) și (2), respectiv art. 466 alin. (7) din Codul fiscal și dispozițiile pct. 65 și 66 din cap. III al titlului IX din Normele metodologice de aplicare a Codului fiscal rezultă că subiecte în mod obișnuit ale raportului juridic fiscal, alături de unitatea administrativ-teritorială, sunt proprietarul bunului ori locatarul/locatorul dintr-un contract de leasing în cazul impozitului pe teren, respectiv titularul dreptului de închiriere, administrare, folosință sau concesiune în ipoteza taxei pe teren.
64. Art. 466 din Codul fiscal impune în sarcina, după caz, a proprietarului, locatarului/locatorului dintr-un contract de leasing financiar sau a titularului dreptului de închiriere, administrare, folosință sau concesiune obligația de a depune declarația de impunere în anumite condiții, aceasta fiind asimilată unei decizii referitoare la baza de impozitare, privind bunul impozabil.
65. Într-un astfel de context, obligației de înregistrare fiscală a unui anumit teren ca aflându-se în legătură cu patrimoniul unei persoane fizice sau juridice îi corespunde în raportul juridic fiscal dreptul organului fiscal de percepere a impozitului sau taxei pe teren.
66. Or, posesorul unui teren nu are o calitate de proprietar, dar exercită în fapt prerogativele dreptului de proprietate asupra bunului pe care îl stăpânește și față de care se comportă ca un proprietar.
67. De altfel, art. 919 din Codul civil conține prezumția de posesie [alin. (1) — până la proba contrară, acela care stăpânește bunul este prezumat posesor] și prezumția de proprietate [alin. (3) — până la proba contrară, posesorul este considerat proprietar, cu excepția imobilelor înscrise în cartea funciară].
68. În plus, Codul de procedură fiscală prevede la art. 74 că „(1) În cazul în care constată că anumite bunuri, (…) care, potrivit legii, constituie bază de impozitare sunt deținute de persoane care în mod continuu beneficiază de câștigurile sau de orice foloase obișnuite aduse de acestea și că persoanele respective declară în scris că nu sunt proprietarii bunurilor, (…) în cauză, fără să arate însă care sunt titularii dreptului de proprietate, organul fiscal procedează la stabilirea provizorie a obligației fiscale corespunzătoare în sarcina acelor persoane. (2) În condițiile legii, obligația fiscală privind baza de impozitare prevăzută la alin. (1) va putea fi stabilită în sarcina titularilor dreptului de proprietate. Tot astfel, aceștia datorează despăgubiri persoanelor care au făcut plata pentru stingerea obligației stabilite potrivit alin. (1). În cazul în care obligația fiscală este stabilită în sarcina titularului dreptului de proprietate încetează procedura de stabilire provizorie a obligației fiscale potrivit alin. (1)”.
69. Așadar, în anumite condiții, organul fiscal însuși are ex lege recunoscut un drept de stabilire a creanței fiscale inclusiv în sarcina posesorului de fapt al unui teren, atunci când acesta din urmă beneficiază în mod continuu de câștigurile sau foloasele aduse de bunul respectiv. Se impune însă mențiunea că decisivă apare și inexistența vreunei alte declarații de impunere care să provină de la proprietar și care să se afle la dispoziția organului fiscal, din moment ce rezultă că îi este oferită posesorului respectiv posibilitatea să arate titularul dreptului de proprietate; or, în măsura în care organul fiscal deține o declarație de impunere depusă de către titularul unui drept asupra bunului, nu există vreun dubiu îndreptățit care să permită autorității publice să impună creanța în sarcina altei persoane.
70. Un astfel de raport juridic fiscal este însă stabilit de organul fiscal competent cu deținătorul bunului, inclusiv un posesor de fapt al terenului, ceea ce exclude interpretarea în sensul unui caracter absolut al obligației de plată a impozitului pe teren exclusiv în sarcina proprietarului, atunci când nu sunt incidente excepțiile referitoare la locatarul/locatorul contractului de leasing financiar ori debitorul taxei pe teren.
71. În mod echivalent, și un astfel de posesor, care invocă în beneficiul său prezumția de proprietate în condițiile art. 919 alin. (3) din Codul civil, poate fi îndreptățit să depună declarația de impunere privind terenul stăpânit, sub rezerva însă ca bunul respectiv să nu fie înscris în cartea funciară, caz în care nu mai există temeiul prezumției, proprietarul fiind determinat sau determinabil.
72. Dincolo însă de situația imobilului înscris în cartea funciară, prezumția instituită de art. 919 alin. (3) din Codul civil nu va putea fi opusă de către posesor organului fiscal nici atunci când acestuia îi este deja prezentată o declarație de impunere de către o altă persoană, fie titularul dreptului de proprietate, fie locatarul sau locatorul dintr-un contract de leasing financiar, fie titularul dreptului de închiriere, administrare, folosință sau concesiune, ipoteză în care, din perspectivă fiscală, posesia respectivă nu apare a fi utilă raportat la autoritatea publică, reieșind existența unui titular al dreptului de proprietate privată sau publică și care acționează în considerarea calității sale.
73. În caz contrar, dacă imobilul teren nu este înscris în cartea funciară, iar la dispoziția organului fiscal nu se găsește vreo declarație de impunere depusă de proprietar sau locatarul/locatorul dintr-un contract de leasing financiar ori de către titularul dreptului de închiriere, administrare, folosință sau concesiune, posesorul prezumat proprietar apare ca fiind îndreptățit să depună respectiva declarație de impunere, asimilată unei decizii referitoare la baza de impozitare.
74. Totuși, procedând astfel, persoana care se pretinde posesor va fi ținută să demonstreze în fața organului fiscal posesia afirmată, ca stare de fapt, anume că exercită în fapt prerogativele dreptului de proprietate asupra terenului pe care îl stăpânește și față de care se comportă ca un proprietar. Altfel spus, simpla declarație a persoanei respective că ar avea calitatea de posesor al terenului nu face dovada posesiei, având caracter unilateral și subiectiv prin ea însăși, ci aceasta trebuie însoțită de probe obiective, apte a susține existența posesiei în sensul dispozițiilor art. 916 din Codul civil.
75. Art. 101 alin. (1) din Codul de procedură fiscală prevede într-adevăr că „Declarația fiscală se depune de către persoanele obligate potrivit Codului fiscal sau altor legi speciale, la termenele stabilite de acestea”. Norma juridică amintită identifică persoana obligată să depună declarația fiscală și, totodată, constituie o garanție stabilită de legiuitor în favoarea persoanei care nu este obligată de lege să depună vreo declarație fiscală.
76. Prin prisma beneficiarului garanției respective, textul legal nu constituie un argument decisiv în favoarea organului fiscal spre a valida refuzul de a da efect declarației fiscale prezentate de posesorul de fapt al unui teren, care acționând astfel nu denotă o conduită din eroare, ci se comportă ca un proprietar în sensul art. 916 alin. (1) din Codul civil. De altfel, dacă imobilul nu este înscris în cartea funciară, în cazul posesiei, ca stare de fapt dovedită, art. 919 alin. (3) din Codul civil îl prezumă pe posesor ca fiind proprietar până la proba contrară. Într-un astfel de context, simpla neprezentare de către persoana interesată a unui titlu formal de proprietate nu justifică refuzul organului fiscal de a da efect declarației sale fiscale, deoarece o asemenea manieră de interpretare golește de conținut prezumția indicată anterior.
77. Nimic nu împiedică însă organul fiscal să își justifice refuzul de a da efect declarației fiscale respective în cazul nedovedirii de către persoana interesată a unei posesii utile ca stare de fapt, în cazul încetării acesteia sau vicierii sale ori prin indicarea titularului dreptului de proprietate/folosință aferentă unui contract de leasing financiar/închiriere, administrare, folosință, concesiune, vizat prin declarații fiscale sau decizii de impunere în baza cărora îi incumbă obligația de plată a impozitului pe teren sau taxei pe teren acelui titular.
78. Faptul că nu sunt excluse existența raportului juridic fiscal și perceperea creanței fiscale, în cazul posesiei, reiese implicit și din dispozițiile art. 466 alin. (6) din Codul fiscal, privind terenurile la care se constată diferențe între suprafețele înscrise în actele de proprietate și situația reală rezultată din măsurătorile executate în condițiile Legii nr. 7/1996, ipoteză în care sarcina fiscală se stabilește pentru suprafețele care corespund situației reale, dovedită prin lucrări de cadastru. Se observă că legiuitorul nu a realizat vreo diferențiere între cazul simplei erori la măsurare ca premisă a diferenței de suprafață și împrejurarea în care proprietarul și-ar fi extins suprafața terenului achiziționat prin alte mijloace, inclusiv posesie ca stare de fapt. Și în acest din urmă caz, legea impune obligația de plată a creanței fiscale în sarcina persoanei care stăpânește diferența de teren dintre cel pentru care există act de proprietate și cel rezultat efectiv din măsurători.
79. În raport cu interpretarea propusă în paragrafele anterioare, textele reglementării în materie fiscală se conciliază cu acelea din Legea nr. 7/1996, îndeosebi art. 41 alin. (8) lit. a) și alin. (81) lit. b) pct. (i), forma aplicabilă la 11 noiembrie 2022, indicată de curtea de apel, care permit ca, în cadrul înregistrării sporadice, persoana interesată să își poată nota posesia în cartea funciară pentru imobile neînscrise în cartea funciară, în lipsa actelor de proprietate asupra acestora, pe baza unor documente, între care se află și o adeverință eliberată de primăria în a cărei rază teritorială este situat imobilul, din care să rezulte că posesorul a plătit taxele și impozitele locale ca un adevărat proprietar.
80. O premisă a acestei din urmă condiții o reprezintă posibilitatea recunoscută în favoarea posesorului de a depune declarație de impunere, astfel încât să achite impozitul corespunzător în cazul unui teren posedat în fapt.
81. Din perspectivă istorică, inclusiv Legea nr. 571/2003 privind Codul fiscal stabilea impozitul pe teren în principiu ca o obligație a titularului dreptului de proprietate (art. 256), la fel ca și actele normative anterioare, anume Ordonanța Guvernului nr. 36/2002 privind impozitele și taxele locale (art. 11), respectiv Legea nr. 27/1994 privind impozitele și taxele locale (art. 13).
82. Or, forma de reglementare în discuție (aplicabilă la 11 noiembrie 2022) a art. 41 alin. (8) și (81) din conținutul Legii nr. 7/1996 pentru înregistrarea sporadică este rezultatul unor modificări și completări aduse prin Legea nr. 264/2021 pentru modificarea și completarea Legii cadastrului și a publicității imobiliare nr. 7/1996, precum și pentru modificarea art. 121 din Legea fondului funciar nr. 18/1991, apropiată în conținut de reglementarea introdusă prin textul Legii nr. 185/2018 pentru aprobarea Ordonanței de urgență a Guvernului nr. 31/2018 privind modificarea și completarea Legii cadastrului și a publicității imobiliare nr. 7/1996, în scopul modificării și completării legii cadastrului și a publicității imobiliare.
83. Altfel spus, în ciuda unui istoric de reglementare a normelor fiscale de aproximativ 25 de ani în sensul stabilirii impozitului pe teren ca o sarcină incumbând în principiu proprietarului, totuși Legea nr. 7/1996 a reflectat și problema posesiei ca stare de fapt, stabilind posibilitatea notării sale în cartea funciară în anumite condiții și făcând referire în acest sens inclusiv la proba plății de către posesor a taxelor și impozitelor locale ca un adevărat proprietar, premisă ce nu ar exista în lipsa posibilității depunerii totuși a unei declarații de impunere. De altfel, o astfel de opțiune a legiuitorului își are cauza într-o realitate incontestabilă a existenței posesorilor de fapt asupra terenurilor și a înregistrării lor în diverse evidențe fiscale la nivelul autorităților publice locale.
84. Deși textul art. 41 alin. (81) lit. b) pct. (i) din Legea nr. 7/1996 conține în formularea sa un verb la timpul trecut, respectiv un perfect compus („a plătit”), nu rezultă o intenție a legiuitorului ca norma să vizeze doar situația posesorilor de teren deja înregistrați fiscal la data intrării în vigoare a textului legal.
85. În caz contrar, dacă normele juridice fiscale nu ar fi permis cu adevărat depunerea declarației de impunere de către posesorul unui teren, atunci reglementarea amintită din Legea nr. 7/1996 ar fi influențată în aplicare de conduita unilaterală a unor organe fiscale locale care acceptau în fapt astfel de declarații din partea posesorilor de terenuri aflate în raza lor de competență teritorială; astfel, ar putea fi notate doar unele posesii de fapt, acelea unde o conduită administrativă unilaterală ar fi permis înregistrarea fiscală. În schimb, beneficiul normei juridice ar fi exclus celorlalți posesori în considerarea unui impediment de fapt, respectiv conduita celorlalte organe fiscale locale care nu acceptă astfel de declarații fiscale depuse pentru posesiile de fapt asupra terenurilor din raza lor de competență teritorială. Altfel spus, o împrejurare subiectivă — voința unilaterală a unui organ fiscal — ar fi aceea care ar determina incidența normei juridice, deși s-ar putea demonstra că, în substanța lor, posesiile de fapt în discuție sunt similare.
86. Nu în ultimul rând, evoluția în timp a reglementării prin modificările și completările sale succesive ar ridica problema momentului la care posesia să se fi regăsit deja ca fiind înregistrată fiscal pentru a corespunde acelui timp trecut al verbului în discuție.
87. În realitate, sensul normei legale este acela că, la data emiterii sale, adeverința eliberată de primărie atestă un fapt existent deja, plata de către posesor a creanțelor fiscale locale ca un adevărat proprietar. În plus, respectiva înregistrare este una sporadică, astfel că persoana interesată în notarea posesiei în cartea funciară este cea care determină momentul când acționează în acest scop.
88. Față de aceste considerente, în măsura în care posesia ca stare de fapt este demonstrată de către acela care o pretinde, organul fiscal trebuie să ia în considerare declarația de impunere privitoare la impozitul pe teren depusă în nume propriu de către posesorul de fapt al unui teren, dacă bunul respectiv nu a fost deja înscris în cartea funciară, iar organului fiscal nu i-a fost prezentată anterior o declarație de impunere privind impozitul pe teren sau taxa pe teren de către o altă persoană, anume titularul dreptului de proprietate sau locatarul/locatorul dintr-un contract de leasing financiar ori titularul dreptului de închiriere, administrare, folosință sau concesiune al aceluiași teren, în baza căreia este colectată creanța fiscală corespunzătoare.
Î N A L T A C U R T E D E C A S A Ț I E Ș I J U S T I Ț I E În numele legii D E C I D E: Admite sesizarea formulată de Curtea de Apel București — Secția a VIII-a contencios administrativ și fiscal în Dosarul nr. 63.702/299/2022 pentru pronunțarea unei hotărâri prealabile și, în consecință, stabilește că: În interpretarea și aplicarea prevederilor art. 463 alin. (1) și (3), art. 466 alin. (1), (2), (3), (6), (7), (8), (9), (11) și (12) din Codul fiscal, ale pct. 65 din cap. III al titlului IX din Normele metodologice de aplicare a Legii nr. 227/2015 privind Codul fiscal, aprobate prin Hotărârea Guvernului nr. 1/2016, precum și ale art. 41 alin. (3), alin. (8) lit. a) și alin. (81) lit. b) pct. (i) din Legea cadastrului și a publicității imobiliare nr. 7/1996 (forma de reglementare aplicabilă la 11 noiembrie 2022):
Organul fiscal trebuie să ia în considerare declarația de impunere privitoare la impozitul pe teren depusă în nume propriu de către posesorul care probează existența posesiei ca stare de fapt, dacă bunul respectiv nu a fost deja înscris în cartea funciară, iar organului fiscal nu i-a fost prezentată anterior o declarație de impunere privind impozitul pe teren sau taxa pe teren de către o altă persoană, anume titularul dreptului de proprietate sau locatarul/locatorul dintr-un contract de leasing financiar ori titularul dreptului de închiriere, administrare, folosință sau concesiune al aceluiași teren, în baza căreia este colectată creanța fiscală corespunzătoare.
Obligatorie, potrivit dispozițiilor art. 521 alin. (3) din Codul de procedură civilă. Pronunțată în ședință publică astăzi, 12 octombrie 2026. VICEPREȘEDINTELE ÎNALTEI CURȚI DE CASAȚIE ȘI JUSTIȚIE MIHNEA ADRIAN TĂNASE Magistrat-asistent, Ileana Peligrad
Acest articol are caracter informativ și nu constituie consultanță juridică. Pentru situații concrete, consultați un avocat sau un consultant fiscal autorizat.