
Pe scurt
- 82,5 milioane de lei, integral din subvenții. Bugetul pe 2026 al Societății CONVERSMIN S.A., societatea de stat care conservă, închide și supraveghează minele scoase din producție, nu are nicio altă sursă de venit: toate cele 82,5 milioane de lei trecute la venituri totale vin din subvenții de la buget, iar veniturile financiare și cele din fonduri europene sunt zero.
- 94,9% din cheltuieli stau pe un singur rând. Din cele 78,84 milioane de lei de cheltuieli aprobate, 74,848 milioane de lei sunt trecute la „alte cheltuieli de exploatare”, fără nicio defalcare publicată. Salariile și contribuțiile celor 27 de oameni ai societății însumează 3,114 milioane de lei, adică 3,95% din total.
- Bugetul vine cu 81 de zile înainte de finalul anului pe care îl reglementează. Ordinul a fost publicat pe 12 octombrie 2026, după ce 284 din cele 365 de zile ale anului trecuseră, iar legea îi dăduse societății un termen de 45 de zile pentru depunerea proiectului, fără să fixeze vreun termen pentru aprobare.
- Câștigul mediu lunar din anexă nu se reconstituie din celelalte cifre ale aceleiași anexe. Suma de 8.056 de lei iese numai dacă se împarte la 28 de salariați, deși anexa dă numărul mediu de salariați ca fiind 27, iar indicatorul vecin de productivitate chiar folosește 27.
Publicat: Monitorul Oficial al României, Partea I, nr. 853 din 12 octombrie 2026, paginile 13-15
Intră în vigoare: 12 octombrie 2026, la data publicării, fiindcă actul nu prevede o dată ulterioară, iar art. 2 se mărginește să dispună publicarea în Monitorul Oficial
Statul a pus pe hârtie, pe 12 octombrie 2026, cât costă în acest an grija pentru minele care nu mai produc nimic: 82,5 milioane de lei, bani care vin în întregime din subvenții bugetare. Suma e bugetul de venituri și cheltuieli al Societății CONVERSMIN S.A., aprobat prin ordin comun de trei miniștri și publicat în Monitorul Oficial al României, Partea I, nr. 853 din 12 octombrie 2026, la paginile 13-15. Societatea a fost desprinsă în 2002 din companiile miniere de huilă și lignit, prin Hotărârea Guvernului nr. 313/2002, exact pentru lucrările care rămân după ce se oprește extracția, iar Hotărârea Guvernului nr. 1.158/2004 i-a lărgit obiectul de activitate la închiderea minelor, la lucrările de legătură cu suprafața și la reconstrucția ecologică.
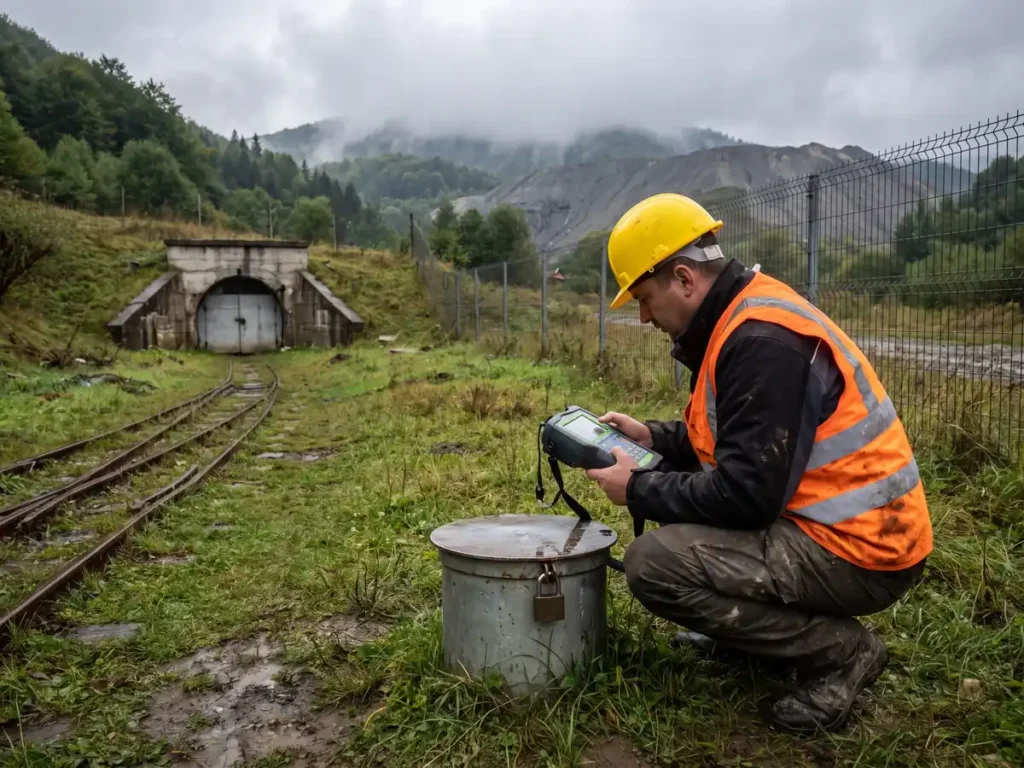
Ce înseamnă asta pe teren: galerii care trebuie ținute uscate sau, invers, inundate controlat, iazuri de decantare care nu au voie să cedeze, halde de steril care trebuie stabilizate și urmărite ani după ce ultimul miner a plecat acasă. Nu e o activitate care produce marfă, deci nu are cum să își acopere costurile din vânzări. Anexa e scrisă în mii de lei, iar întreaga coloană de venituri stă pe un singur rând, rândul 3, „subvenții, cf. prevederilor legale în vigoare”, cu 82,5 milioane de lei. Rândul transferurilor e gol, rândul veniturilor financiare e gol, iar rândurile pentru fonduri europene, de la 39 la 45, sunt și ele goale. Ponderea banului public în veniturile societății e de 100%, iar calculul nu cere nicio aproximare. La capătul celălalt al mineritului, două proiecte din România au intrat pe lista europeană de materii prime critice.
Ordinul are numere diferite la fiecare dintre cele trei ministere care îl semnează, pentru că fiecare îl înregistrează în propriul registru: 1.535 la Ministerul Economiei, Digitalizării, Antreprenoriatului și Turismului, semnat pe 23 septembrie 2026, 1.372 la Ministerul Finanțelor, semnat pe 8 octombrie 2026, și 1.392 la Ministerul Muncii, Familiei, Tineretului și Solidarității Sociale, semnat pe 29 septembrie 2026. Toate trei sunt semnate de secretari de stat, cu formula „p.” în locul ministrului. Procedura în trei pași e cerută de art. 4 alin. (1) lit. b) din Ordonanța Guvernului nr. 26/2013, actul care a așezat regulile de disciplină financiară la societățile cu capital de stat: bugetele operatorilor din această categorie se aprobă prin ordin comun al ordonatorului principal de credite, al ministrului finanțelor și al ministrului muncii.
Efectele pe care le produce
Primul efect e și cel mai concret: din 12 octombrie 2026, societatea are un plafon de cheltuieli pentru anul în curs, 78,84 milioane de lei, și o limită de personal, 28 de angajați la finele anului. Până la publicarea ordinului, societatea funcționase sub regula de avarie din art. 8 alin. (1) al Ordonanței Guvernului nr. 26/2013, care îi permitea să cheltuiască lunar cel mult a douăsprezecea parte din cheltuielile totale aprobate prin bugetul anului precedent. Cu alte cuvinte, pentru 284 de zile din 2026, societatea a lucrat cu un buget de împrumut, cel al anului 2025, tăiat în felii lunare egale. A douăsprezecea parte din bugetul propriu pe 2026 ar fi 6,57 milioane de lei pe lună.
Al doilea efect e pe structura cheltuielilor, iar acolo cifrele vorbesc singure. Pe partea de exploatare, subtotalurile se închid exact: 855.000 de lei pentru bunuri și servicii, 23.000 de lei pentru impozite, taxe și vărsăminte asimilate, 3,114 milioane de lei pentru personal și 74,848 milioane de lei pentru „alte cheltuieli de exploatare”, total 78,84 milioane de lei, cu cheltuielile financiare la zero. Ponderile sunt neobișnuite pentru o societate comercială: 94,94% din buget se duce pe ultima categorie, cea care nu are nicio defalcare în anexa publicată, 3,95% pe oameni și 1,08% pe bunuri și servicii. Lucrările de închidere și de monitorizare, adică rostul societății, nu pot fi decât în acele 74,848 milioane de lei, fiindcă nu există alt loc în care ar încăpea.
Al treilea efect ține de personal. Anexa aprobă 28 de salariați la finele anului, un număr mediu de 27 și un câștig mediu lunar de 8.056 de lei pe salariat. Art. 10 alin. (1) lit. a) din Ordonanța Guvernului nr. 26/2013 transformă aceste valori în plafoane: cheltuielile de natură salarială și numărul de personal la finele anului nu pot fi depășite în execuție. Pe cifrele aprobate, cheltuielile de natură salarială sunt 2,707 milioane de lei, din care 2,425 milioane de lei salarii și 282.000 de lei bonusuri, iar cheltuielile cu personalul mai cuprind 328.000 de lei pentru contractele de mandat și pentru celelalte organe de conducere și control, plus 79.000 de lei contribuții datorate de angajator. Cele 328.000 de lei pentru conducere reprezintă 12,12% din cheltuielile de natură salarială ale întregii societăți și, împărțite pe 12 luni, înseamnă 27.333 de lei lunar pentru stratul de administrare.
Al patrulea efect e cel care ridică o sprânceană. O societate finanțată integral din subvenții iese pe profit: rezultatul brut e 3,66 milioane de lei, exact diferența dintre 82.500 și 78.840. Pe acest profit se plătește impozit de 180.000 de lei, bani care se întorc la bugetul de stat, iar profitul net de 3,48 milioane de lei merge integral, la rândul 29, la „acoperirea pierderilor contabile din anii precedenți”. Rândul 32, profitul rămas după repartizări, e gol, deci statul acționar nu primește niciun leu dividend din această societate în 2026. Circuitul, citit de la un capăt la altul, arată astfel: bugetul de stat trimite 82,5 milioane de lei, societatea cheltuiește 78,84 de milioane, declară un profit de 3,66 de milioane din chiar acea subvenție, întoarce 180.000 de lei ca impozit și stinge cu restul găuri contabile mai vechi.
Ce s-a schimbat față de situația anterioară
Schimbarea cea mai importantă e trecerea de la regimul provizoriu la unul definitiv. Timp de 284 de zile, din 1 ianuarie până la 11 octombrie 2026, cheltuielile societății au fost mărginite lunar de bugetul anului trecut. De la 12 octombrie 2026, reperul devine bugetul propriu al anului 2026, cu cele 81 de zile rămase din an pentru a îl pune în aplicare. Raportul e de 77,8% din an petrecut fără buget propriu, față de 22,2% cu el.
Față de anul precedent, întârzierea s-a micșorat, dar nu a dispărut. Bugetul pe 2025 al aceleiași societăți a fost aprobat prin ordin comun publicat în Monitorul Oficial al României, Partea I, nr. 1.013 din 3 noiembrie 2025, adică atunci când din anul bugetar mai rămăseseră 59 de zile. În 2026 ordinul a venit cu 22 de zile mai devreme în calendar, cu 81 de zile rămase. Progres există, însă el mută actul din noiembrie în octombrie, nu din toamnă în primăvară, iar tiparul se repetă de la un an la altul.
S-a schimbat și ritmul semnăturilor. În 2025, între primul ordin, cel al ministerului economiei din 1 septembrie, și ultimul, cel al finanțelor din 29 octombrie, au trecut 58 de zile. În 2026, aceeași distanță s-a scurtat la 15 zile, între 23 septembrie și 8 octombrie, iar de la ultima semnătură până la publicare au trecut doar 4 zile. Ambele cicluri se închid la Ministerul Finanțelor, care semnează ultimul în amândoi anii. Întârzierea se adună, așadar, înaintea acestui circuit, în elaborarea și negocierea proiectului.
Legea bugetului de stat pe anul 2026, Legea nr. 43/2026, a fost publicată în Monitorul Oficial al României, Partea I, nr. 242 din 27 martie 2026. Art. 6 alin. (1) din Ordonanța Guvernului nr. 26/2013 obligă operatorii economici să prezinte proiectul de buget, cu anexele de fundamentare și după consultarea prealabilă a sindicatelor, în termen de 45 de zile de la intrarea în vigoare a legii anuale a bugetului de stat. Socotind de la data publicării legii, termenul s-a împlinit în jurul datei de 11 mai 2026. De la publicarea legii bugetului până la publicarea acestui ordin au trecut 199 de zile.
Avantaje și dezavantaje
Ce aduce bun
- Pune o cifră publică pe o cheltuială care altfel ar rămâne invizibilă. Cine vrea să știe cât costă în 2026 paza moștenirii miniere a României are acum un număr verificabil, 82,5 milioane de lei, nu o estimare.
- Toate subtotalurile anexei se închid. Cheltuielile de exploatare, cheltuielile cu personalul, cheltuielile de natură salarială, rezultatul brut și profitul net ies la fix din componentele publicate, iar indicatorul de cheltuieli la 1.000 de lei venituri, 956 de lei, se confirmă prin recalculare la 955,64.
- Închide regimul provizoriu al celei de a douăsprezecea părți lunare, care obligă o societate să își planifice lucrările cu plafoane moștenite din bugetul unui an încheiat.
- Profitul net merge integral la acoperirea pierderilor din anii precedenți, nu la rezerve sau la alte destinații care ar lăsa datoria contabilă veche neatinsă.
- Vine cu 22 de zile mai devreme în an decât bugetul pe 2025 și cu un circuit de semnături de 15 zile, față de 58 în anul precedent.
- Numărul mediu de salariați, 27, e folosit corect la calculul productivității: veniturile din exploatare împărțite la 27 dau 3.055,56, iar anexa scrie 3.056.
Ce rămâne o problemă
- Bugetul se aprobă când din anul pe care îl reglementează mai rămân 81 de zile. Un plan de cheltuieli de 78,84 de milioane de lei intră în vigoare după ce 77,8% din perioada lui de aplicare s-a consumat.
- Cei 74,848 milioane de lei de la „alte cheltuieli de exploatare”, adică 94,94% din buget, nu au nicio defalcare în textul publicat. Cititorul nu poate afla din act la ce mine se duc banii, pe ce tip de lucrare și în ce proporție.
- Din cifrele publicate ale aceleiași anexe nu se reconstituie câștigul mediu lunar de 8.056 de lei. Cu numărul mediu de salariați de la rândul 51 rezultă 8.355 de lei, cu 299 de lei mai mult.
- Plățile restante sunt de 4,508 milioane de lei, adică 5,72% din cheltuielile totale ale anului, la o societate care încasează lunar subvenție. Creanțele restante, 30.000 de lei, sunt de 150 de ori mai mici, deci dezechilibrul e în întregime pe datoriile proprii.
- Investițiile aprobate pentru tot anul sunt de 8.000 de lei pentru tot anul, sub 0,01% din venituri. Pentru o activitate care constă în lucrări fizice de stabilizare și de monitorizare, suma nu acoperă nici înlocuirea echipamentelor de măsurare.
- Impozitul pe profit de 180.000 de lei reprezintă 4,92% din rezultatul brut de 3,66 milioane de lei, mult sub cota generală. Anexele de fundamentare care explică baza de calcul nu se publică, deci diferența nu poate fi urmărită.
- Anexa e reprodusă în facsimil, cu o notă de subsol care trimite la rândurile 151 și 152 din Anexa de fundamentare nr. 2, document care nu apare în Monitorul Oficial. Verificarea completă a indicatorilor de personal e, prin construcție, imposibilă pentru un cititor din afară.
Sfaturi utile
- Dacă firma dumneavoastră execută lucrări de închidere sau de monitorizare pentru CONVERSMIN, rândul care vă interesează direct e 58, plățile restante, cu 4,508 milioane de lei. Suma a intrat în buget ca dată de fundamentare, deci e asumată pentru tot anul. Cereți termene și garanții scrise în contract, cu penalități de întârziere, înainte de a începe lucrarea.
- Verificați singur dacă bugetul se închide: adunați rândurile 8, 9, 10 și 18 și comparați suma cu rândul 6. Pe acest act rezultă 78.840, exact cât scrie. Dacă într-un buget viitor suma nu mai iese, aveți un argument scris pentru o sesizare, nu o impresie.
- Pentru defalcarea celor 74,848 milioane de lei de la „alte cheltuieli de exploatare” și pentru anexele de fundamentare, singura cale e o cerere de informații de interes public adresată Ministerului Economiei, Digitalizării, Antreprenoriatului și Turismului, în calitate de autoritate tutelară. Cereți explicit programul anual de conservare, închidere și monitorizare postînchidere, cu sumele pe obiective.
- Dacă sunteți salariat al societății, rețineți că plafonul care vă privește e cel de la rândul 11, cheltuielile de natură salarială, 2,707 milioane de lei pe tot anul, nu câștigul mediu lunar afișat. Primul e limita legală în execuție, al doilea e un indicator derivat din el.
- Când apare ordinul pentru anul următor, comparați mai întâi trei rânduri: 1, 18 și 58. Veniturile totale arată cât cere statul pentru lucrare, „alte cheltuieli de exploatare” arată cât ajunge efectiv la teren, iar plățile restante arată dacă banii aprobați s-au și plătit.
- Pentru locuitorii din zonele cu mine închise, documentul util nu e acest ordin, ci programul anual de lucrări care stă în spatele rândului 18. Ordinul vă spune doar cât s-a alocat la nivel național, nu dacă haldele sau iazurile de lângă dumneavoastră intră pe listă în 2026.
Întrebări frecvente
Ce face concret Societatea CONVERSMIN S.A.?
De unde vin cele 82,5 milioane de lei?
Cum poate o societate finanțată integral din subvenții să aibă profit?
Primește statul dividende?
De ce bugetul anului 2026 se aprobă în octombrie 2026?
Ce s-a întâmplat cu cheltuielile societății până la 12 octombrie 2026?
Ce înseamnă plăți restante de 4,508 milioane de lei?
Erori și neconcordanțe în textul publicat
- Anexă, rândurile 52 și 53, raportate la rândurile 11, 50, 51 și 54. Câștigul mediu lunar pe salariat, determinat potrivit titlului rândului „pe baza cheltuielilor de natură salarială”, e publicat cu valoarea 8.056 de lei, aceeași și la rândul 53, recalculat conform legii anuale a bugetului de stat. Cifra nu se reconstituie din celelalte valori ale aceleiași anexe. Cheltuielile de natură salarială de la rândul 11 sunt 2,707 milioane de lei, iar numărul mediu de salariați de la rândul 51 e 27: împărțirea dă 8.354,94 lei pe lună, cu 299 de lei peste valoarea publicată, o abatere de 3,71%. Valoarea de 8.056 de lei se obține numai cu 28 de salariați, așadar cu numărul de personal prognozat la finele anului de la rândul 50, și nu cu numărul mediu: 2.707.000 de lei împărțiți la 28 și la 12 luni dau 8.056,55 lei. Neconcordanța e internă anexei, fiindcă indicatorul vecin, productivitatea muncii de la rândul 54, cu formula tipărită „Rd.2/Rd.51”, folosește 27 de salariați, iar 82.500 împărțit la 27 dă 3.055,56, rotunjit la 3.056 așa cum apare în tabel. În același tabel, doi indicatori „pe salariat” se calculează, deci, pe două numere de salariați diferite, iar cititorul nu poate stabili din textul publicat care dintre cele două valori ale câștigului mediu e cea care contează în execuție, deși art. 10 alin. (1) lit. a) din Ordonanța Guvernului nr. 26/2013 face din cheltuielile de natură salarială și din numărul de personal la finele anului limite maxime ce nu pot fi depășite. Nota de subsol a anexei trimite, pentru ambele rânduri, la rândurile 151 și 152 din Anexa de fundamentare nr. 2, care nu se publică în Monitorul Oficial, deci diferența nu poate fi lămurită din sursa oficială.
Analiza redacției
Actul e, tehnic, bine făcut: cu excepția câștigului mediu lunar, fiecare subtotal al anexei se închide la leu, inclusiv lanțul rezultat brut, impozit, profit net, repartizare. Problema stă în ce alege anexa să arate și în momentul când ajunge la cititor. Un buget de 78,84 de milioane de lei publicat cu 81 de zile înainte de finalul anului bugetar devine o confirmare a unor cheltuieli aflate deja în curs, mai mult decât un instrument de planificare. Iar faptul că în 2025 același document a venit cu 59 de zile înainte de final arată un ritm instituțional, nu un accident de an electoral sau de remaniere.
Asimetria de termene e partea care merită reținută. Legea dă societății 45 de zile de la intrarea în vigoare a legii bugetului pentru a depune proiectul, cu consultarea sindicatelor inclusă în acel interval, și nu dă ministerelor nicio zi de termen pentru aprobare. Rezultatul, măsurat pe acest act: legea bugetului pe 2026 a fost publicată pe 27 martie 2026, iar ordinul de aprobare a apărut 199 de zile mai târziu. Dacă termenul de depunere a fost respectat, atunci diferența de aproape cinci luni s-a consumat la ministere, într-un interval pentru care niciun text nu prevede o limită. Iar circuitul semnăturilor, care în 2026 a durat 15 zile de la prima la ultima, arată că blocajul nu e în parcurgerea celor trei registre ministeriale.
A doua observație ține de structura cheltuielilor și e cea care contează pentru contribuabil. Din 78,84 milioane de lei, 74,848 milioane de lei stau pe rândul „alte cheltuieli de exploatare”, iar categoriile numite, bunuri și servicii cu 855.000 de lei și impozite și taxe cu 23.000 de lei, însumează 878.000 de lei, adică 1,11% din buget. Altfel spus, aproape tot ce face efectiv societatea e invizibil în act. Un cititor care vrea să afle dacă iazul de decantare de lângă el intră pe lista lucrărilor din 2026 nu are cum să afle asta din Monitorul Oficial. În paralel, investițiile aprobate pentru tot anul sunt de 8.000 de lei, adică 296 de lei pe salariat, iar plățile restante, 4,508 milioane de lei, sunt de 1,45 ori mai mari decât toate cheltuielile cu personalul la un loc. O societate cu venit lunar garantat din subvenție și cu datorii restante de această mărime semnalează fie întârzieri în alimentarea cu bani, fie angajamente luate peste alocare, și niciuna dintre ipoteze nu se poate verifica din textul publicat.
În fine, circuitul banului merită spus simplu, pentru că nu se vede citind anexa rând cu rând. Bugetul de stat trimite 82,5 milioane de lei ca subvenție. Societatea programează cheltuieli de 78,84 de milioane. Diferența de 3,66 de milioane apare ca profit, pe el se calculează un impozit de 180.000 de lei care se întoarce la bugetul de stat, iar restul, 3,48 de milioane, acoperă pierderi contabile din ani anteriori. Rata efectivă a impozitului, 4,92% din rezultatul brut, e mult sub cota generală, iar explicația ei stă în anexele de fundamentare care nu se publică. Un buget în care subvenția publică generează profit impozabil nu e o anomalie contabilă, dar e un mecanism care ar trebui explicat, nu dedus.
Ce ar trebui schimbat
- Rândul 52 și rândul 53 ar trebui să poarte, chiar în anexa publicată, formula de calcul și numărul de salariați folosit, așa cum rândul 54 își poartă formula „Rd.2/Rd.51”. Efectul practic: indicatorul care servește drept plafon salarial ar deveni verificabil din document, iar diferența de 299 de lei pe lună dintre cele două moduri de calcul nu ar mai rămâne o întrebare deschisă.
- Rândul 18, „alte cheltuieli de exploatare”, ar trebui defalcat într-o anexă publicată, pe obiective și pe tip de lucrare: conservare, închidere, monitorizare postînchidere, reconstrucție ecologică. Câștigul: cele 74,848 milioane de lei, adică 94,94% din buget, ar deveni urmăribile, iar comunitățile din zonele miniere ar putea afla dacă lucrările de lângă ele sunt finanțate în 2026.
- Ordonanța Guvernului nr. 26/2013 ar trebui completată cu un termen pentru emitenții ordinului comun, simetric celui de 45 de zile impus operatorului. Rezultatul: bugetul ar ajunge în Monitorul Oficial în prima jumătate a anului pe care îl reglementează, iar regula celei de a douăsprezecea părți lunare ar redeveni excepție, nu regim de lucru pentru 284 de zile.
- Anexele de fundamentare, cel puțin cele care explică numărul de personal, baza impozitului pe profit și vechimea plăților restante, ar trebui publicate odată cu ordinul sau puse pe site-ul autorității tutelare la data publicării. Consecința: nota de subsol care trimite la rândurile 151 și 152 ale unui document inaccesibil nu ar mai bloca verificarea.
- Plățile restante ar trebui însoțite, la rândul 58, de o desfășurare pe intervale de vechime și de o mențiune privind cauza. Efectul practic: s-ar vedea dacă cele 4,508 milioane de lei vin din subvenție primită cu întârziere sau din angajamente asumate peste buget, iar furnizorii care execută lucrările de închidere ar ști ce risc își asumă.
- Pentru o societate cu venituri integral din subvenție, rezultatul brut ar trebui prezentat și ca sumă neutilizată din alocare, nu numai ca profit. Câștigul: cele 3,66 milioane de lei s-ar citi ca ce sunt, bani publici programați și nerepartizați pe lucrări, iar impozitul de 180.000 de lei plătit din subvenție ar apărea ca o decizie explicită, nu ca o consecință contabilă.
Textul original al actului normativ
Textul integral, în forma publicată în Monitorul Oficial
Monitorul Oficial al României, Partea I, nr. 853 din 12 octombrie 2026, paginile 13-15 16 pagini PDF, 157 KB actul începe la pagina 13
Deschide PDF-ul oficialDescarcă PDF-ul
Pe ecrane mici vizualizatorul nu se afișează. Folosește butoanele de mai sus ca să deschizi sau să descarci fișierul.
Arată textul integral al actuluiAscunde textul integral al actului
Ordinul ministrului economiei, digitalizării, antreprenoriatului și turismului, al ministrului finanțelor și al ministrului muncii, familiei, tineretului și solidarității sociale, interimar, nr. 1.535/1.372/1.392 privind aprobarea bugetului de venituri și cheltuieli pe anul 2026 pentru Societatea CONVERSMIN — S.A., aflată sub autoritatea Ministerului Economiei, Digitalizării, Antreprenoriatului și Turismului
EMITENT: Ministerul Economiei, Digitalizării, Antreprenoriatului și Turismului, Ministerul Finanțelor și Ministerul Muncii, Familiei, Tineretului și Solidarității Sociale
Publicat în: Monitorul Oficial al României, Partea I, nr. 853 din 12 octombrie 2026, paginile 13-15
MINISTERUL ECONOMIEI, DIGITALIZĂRII, ANTREPRENORIATULUI ȘI TURISMULUI Nr. 1.535 din 23 septembrie 2026 MINISTERUL FINANȚELOR Nr. 1.372 din 8 octombrie 2026 MINISTERUL MUNCII, FAMILIEI, TINERETULUI ȘI SOLIDARITĂȚII SOCIALE Nr. 1.392 din 29 septembrie 2026 O R D I N privind aprobarea bugetului de venituri și cheltuieli pe anul 2026 pentru Societatea CONVERSMIN — S.A., aflată sub autoritatea Ministerului Economiei, Digitalizării, Antreprenoriatului și Turismului Având în vedere prevederile art. 4 alin. (1) lit. b) din Ordonanța Guvernului nr. 26/2013 privind întărirea disciplinei financiare la nivelul unor operatori economici la care statul sau unitățile administrativ-teritoriale sunt acționari unici ori majoritari sau dețin direct ori indirect o participație majoritară, aprobată cu completări prin Legea nr. 47/2014, cu modificările și completările ulterioare, în temeiul prevederilor art. 10 alin. (6) din Hotărârea Guvernului nr. 189/2025 privind organizarea și funcționarea Ministerului Economiei, Digitalizării, Antreprenoriatului și Turismului, ale art. 10 alin. (4) din Hotărârea Guvernului nr. 34/2009 privind organizarea și funcționarea Ministerului Finanțelor, cu modificările și completările ulterioare, și ale art. 14 alin. (3) din Hotărârea Guvernului nr. 29/2025 privind organizarea și funcționarea Ministerului Muncii, Familiei, Tineretului și Solidarității Sociale, ministrul economiei, digitalizării, antreprenoriatului și turismului, ministrul finanțelor și ministrul muncii, familiei, tineretului și solidarității sociale, interimar, emit următorul ordin:
Art. 1. — Se aprobă bugetul de venituri și cheltuieli pe anul 2026 pentru Societatea CONVERSMIN — S.A., prevăzut în anexa care face parte integrantă din prezentul ordin.
Art. 2. — Prezentul ordin se publică în Monitorul Oficial al României, Partea I. p. Ministrul economiei, digitalizării, antreprenoriatului și turismului, Marius-Andrei Miftode, secretar de stat p. Ministrul finanțelor, Florin-Alexandru Zaharia, secretar de stat p. Ministrul muncii, familiei, tineretului și solidarității sociale, interimar, Silvia Monica Dinică, secretar de stat
ANEXĂ*) MINISTERUL ECONOMIEI, DIGITALIZĂRII, ANTREPRENORIATULUI ȘI TURISMULUI Societatea CONVERSMIN — S.A. Adresa: str. Mendeleev nr. 36-38, et. 2, camera 34, sectorul 1, București Cod unic de înregistrare: RO 14923006 B U G E T U L D E V E N I T U R I Ș I C H E L T U I E L I pe anul 2026
*) Anexa este reprodusă în facsimil.
| mii lei | ||||||
|---|---|---|---|---|---|---|
| INDICATORI | Nr. rd. | Propuneri an curent 2026 | ||||
| 0 | 1 | 2 | 3 | 4 | ||
| I. | VENITURI TOTALE (Rd.1=Rd.2+Rd.5+Rd.6) | 1 | 82.500 | |||
| 1 | Venituri totale din exploatare, din care: | 2 | 82.500 | |||
| a) | subvenĠii, cf. prevederilor legale în vigoare | 3 | 82.500 | |||
| b) | transferuri, cf. prevederilor legale în vigoare | 4 | ||||
| 2 | Venituri financiare | 5 | ||||
| II | CHELTUIELI TOTALE (Rd.6=Rd.7+Rd.19) | 6 | 78.840 | |||
| 1 | Cheltuieli de exploatare (Rd.7=Rd.8+Rd.9+Rd.10+Rd.18), din care: | 7 | 78.840 | |||
| A. | cheltuieli cu bunuri si servicii | 8 | 855 | |||
| B. | cheltuieli cu impozite, taxe si varsaminte asimilate | 9 | 23 | |||
| C. | cheltuieli cu personalul (Rd.10=Rd.11+Rd14+Rd.16+Rd.17), din care: | 10 | 3.114 | |||
| C0 | Cheltuieli de natură salarială(Rd.11=Rd.12+Rd.13) | 11 | 2.707 | |||
| C1 | ch. cu salariile | 12 | 2.425 | |||
| C2 | bonusuri | 13 | 282 | |||
| C3 | alte cheltuieli cu personalul, din care: | 14 | 0 | |||
| cheltuieli cu plati compensatorii aferente disponibilizarilor de personal | 15 | |||||
| C4 | Cheltuieli aferente contractului de mandat si a altor organe de conducere si control, comisii si comitete | 16 | 328 | |||
| C5 | cheltuieli cu contributiile datorate de angajator | 17 | 79 | |||
| D. | alte cheltuieli de exploatare | 18 | 74.848 | |||
| 2 | Cheltuieli financiare | 19 | 0 | |||
| III | REZULTATUL BRUT (profit/pierdere)(Rd.20=Rd.1-Rd.6) | 20 | 3.660 | |||
| IV | 1 | IMPOZIT PE PROFIT CURENT | 21 | 180 | ||
| 2 | IMPOZIT PE PROFIT AMÂNAT | 22 | ||||
| 3 | VENITURI DIN IMPOZITUL PE PROFIT AMÂNAT | 23 | ||||
| 4 | IMPOZITUL SPECIFIC UNOR ACTIVITĂ܉I | 24 | ||||
| 5 | ALTE IMPOZITE NEPREZENTATE LA ELEMENTELE DE MAI SUS | 25 | ||||
| V | PROFITUL /PIERDEREA NETĂ A PERIOADEI DE RAPORTARE ( Rd.26=Rd.20-RD.21-RD.22+Rd.23-Rd.24-RD.25), din care: | 26 | 3.480 | |||
| 1 | Rezerve legale | 27 | ||||
| 2 | Alte rezerve reprezentând facilităĠi fiscale prevăzute de lege | 28 | ||||
| 3 | Acoperirea pierderilor contabile din anii precedenĠi | 29 | 3.480 | |||
| 4 | Constituirea surselor proprii de finanĠare pentru proiectele cofinanĠate din împrumuturi externe, precum úi pentru constituirea surselor necesare rambursării ratelor de capital, plaĠii dobânzilor, comisioanelor úi altor costuri aferente acestor împrumuturi | 30 | ||||
| 5 | Alte repartizări prevăzute de lege | 31 | ||||
| 6 | Profitul contabil rămas după deducerea sumelor de la Rd. 27, 28, 29,30,31 (Rd.32=Rd.26-(Rd.27 la Rd.31))>=0 | 32 | ||||
| 7 | Participarea salariaĠilor la profit în limita a 10% din profitul net, dar nu mai mult de nivelul unui salariu de bază mediu lunar realizat la nivelul operatorului economic în exerciĠiul financiar de referinĠă | 33 | ||||
| 8 | Minimum 50% vărsăminte la bugetul de stat sau local în cazul regiilor autonome, ori dividende cuvenite actionarilor, în cazul societăĠilor/ companiilor naĠionale úi societăĠilor cu capital integral sau majoritar de stat, din care: | 34 | ||||
| a) | – dividende cuvenite bugetului de stat | 35 | ||||
| b) | – dividende cuvenite bugetului local | 36 | ||||
| c) | – dividende cuvenite altor acĠionari | 37 |
29,30,31 (Rd.32=Rd.26-(Rd.27 la Rd.31))>=0
| INDICATORI | Nr. rd. | Propuneri an curent 2026 | ||||
|---|---|---|---|---|---|---|
| 0 | 1 | 2 | 3 | 4 | ||
| 9 | Profitul nerepartizat pe destinaĠiile prevăzute la Rd.33 – Rd.34 se repartizează la alte rezerve úi constituie sursă proprie de finanĠare | 38 | ||||
| VI | VENITURI DIN FONDURI EUROPENE | 39 | ||||
| VII | CHELTUIELI ELIGIBILE DIN FONDURI EUROPENE, din care | 40 | ||||
| a) | cheltuieli materiale | 41 | ||||
| b) | cheltuieli cu salariile | 42 | ||||
| c) | cheltuieli privind prestarile de servicii | 43 | ||||
| d) | cheltuieli cu reclama si publicitate | 44 | ||||
| e) | alte cheltuieli | 45 | ||||
| VIII | SURSE DE FINANğARE A INVESTIğIILOR, din care: | 46 | 8 | |||
| 1 | AlocaĠii de la buget | 47 | ||||
| alocaĠii bugetare aferente plăĠii angajamentelor din anii anteriori | 48 | |||||
| IX | CHELTUIELI PENTRU INVESTIğII | 49 | 8 | |||
| X | DATE DE FUNDAMENTARE | |||||
| 1 | Nr. de personal prognozat la finele anului | 50 | 28 | |||
| 2 | Nr.mediu de salariaĠi total | 51 | 27 | |||
| 3 | Castigul mediu lunar pe salariat (lei/persoană) determinat pe baza cheltuielilor de natură salarială *) | 52 | 8.056 | |||
| 4 | Castigul mediu lunar pe salariat (lei/persoană) determinat pe baza cheltuielilor de natura salariala, recalculat conform Legii anuale a bugetului de stat **) | 53 | 8.056 | |||
| 5 | Productivitatea muncii în unităĠi valorice pe total personal mediu (mii lei/persoană) (Rd.2/Rd.51) | 54 | 3.056 | |||
| 6 | Productivitatea muncii în unităĠi valorice pe total personal mediu recalculată cf.Legii anuale a bugetului de stat (mii lei/persoană) | 55 | ||||
| 7 | Productivitatea muncii în unităĠi fizice pe total personal mediu (cantitate produse finite/ persoană) | 56 | ||||
| 8 | Cheltuieli totale la 1000 lei venituri totale (Rd.57=Rd.6/Rd.1)x1000 | 57 | 956 | |||
| 9 | PlăĠi restante | 58 | 4.508 | |||
| 10 | CreanĠe restante | 59 | 30 | |||
| *) Rd.52 = Rd.151 din Anexa de fundamentare nr.2 **) Rd.53 = Rd.152 din Anexa de fundamentare nr.2 |
Acest articol are caracter informativ și nu constituie consultanță juridică. Pentru situații concrete, consultați un avocat sau un consultant fiscal autorizat.