
Pe scurt
- Taxa de 15,8 % la hârtia termică cu greutate mare din Coreea de Sud rămâne în vigoare. Comisia Europeană a încheiat reexaminarea deschisă la 17 octombrie 2025 și a decis să mențină nivelul instituit în 2020, fără să îl modifice. Taxa se calculează la prețul net franco frontieră, înainte de vămuire, și o plătește importatorul din Uniune, nu producătorul coreean.
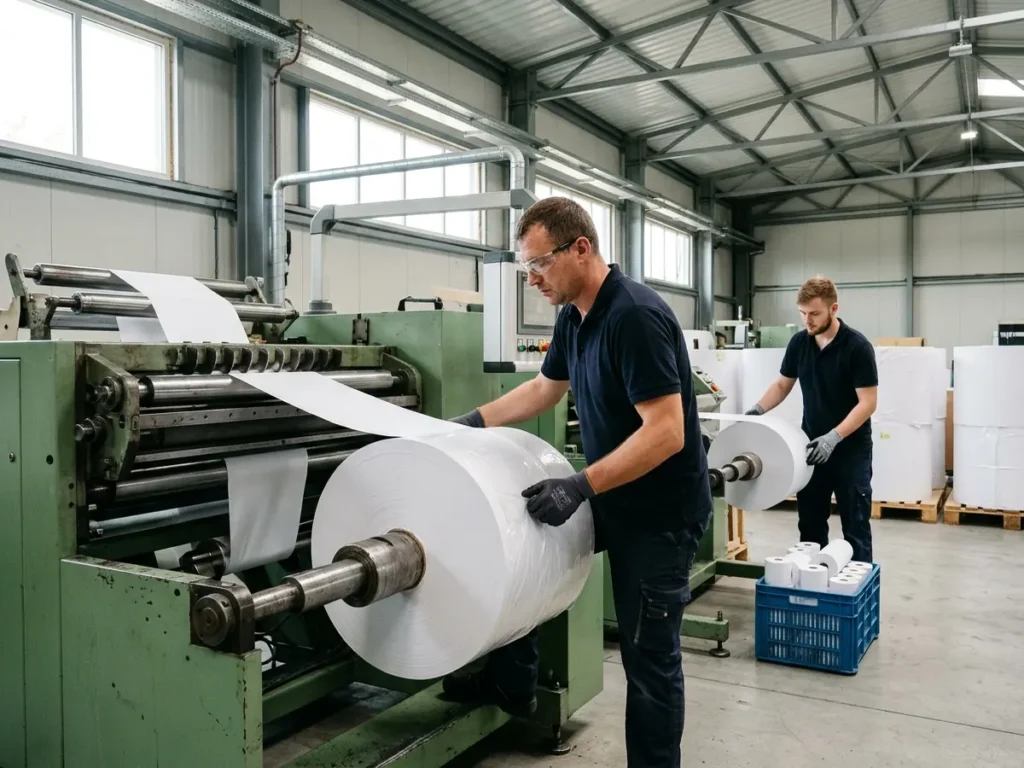
- Produsul nu e hârtia din rola de bon fiscal, ci rulourile mari din care se taie etichetele. Intră hârtia termică de peste 65 g/m², vândută în rulouri jumbo de minimum 20 cm lățime, minimum 50 kg și 40 cm diametru, la codurile TARIC 4809 90 00 20, 4811 59 00 20 și 4811 90 00 20. Se folosește mai ales la etichetele autoadezive de pe colete și ambalaje, la bilete și la etichete de raft.
- Importurile coreene au ajuns la 2,5 % din piața Uniunii, iar taxa adună în jur de un milion de euro pe an din toate statele membre. În același timp, consumul Uniunii a scăzut cu 22 % între 2022 și mijlocul anului 2025, iar costul unitar de producție al fabricilor europene a crescut cu 17 %. Comisia recunoaște în act că aceste două evoluții au produs și ele prejudiciu, pe lângă importurile la preț de dumping.
Publicat: Jurnalul Oficial al Uniunii Europene, seria L, nr. 2026/2311 din 20 octombrie 2026; CELEX 32026R2311
Pe cine privește: importatorii și prelucrătorii de hârtie termică din România, firmele de etichetare și de curierat, comercianții online care cumpără etichete de expediere, producătorii europeni de hârtie termică și birourile vamale care încadrează mărfurile la cele trei coduri TARIC
Produce efecte: 21 octombrie 2026, ziua următoare publicării în Jurnalul Oficial al Uniunii Europene, potrivit articolului 2 din regulament
Eticheta lipită pe coletul pe care îl primiți acasă e tăiată, aproape sigur, dintr-un rulou de hârtie termică lat de câteva zeci de centimetri și greu de peste 50 de kilograme. Dacă ruloul acela a venit din Coreea de Sud, el intră în vamă cu o taxă de 15,8 % peste preț. Comisia Europeană a decis la 19 octombrie 2026 că taxa rămâne, iar hotărârea produce efecte de la 21 octombrie 2026. În sens invers s-a încheiat alt dosar comercial: taxele la sticla solară din China au fost abrogate.
Decizia e cuprinsă în Regulamentul de punere în aplicare (UE) 2026/2311, care încheie o reexaminare începută cu un an înainte, la 17 octombrie 2025. Reexaminarea în perspectiva expirării măsurilor e procedura prin care se verifică dacă o taxă antidumping mai are rost după cinci ani de aplicare. Răspunsul Comisiei: are, pentru că dumpingul a continuat și pentru că, fără taxă, hârtia coreeană ar intra pe piața Uniunii la prețuri cu 17,1 % sub cele ale fabricilor europene.
Taxa antidumping presupune dovada unui preț neloial. Uniunea are, din 6 noiembrie 2026, și un instrument care nu o presupune: salvgardarea bilaterală pentru importurile industriale din Mercosur, declanșată de o creștere a importurilor preferențiale care produce un prejudiciu grav.
Pentru o firmă din România care taie rulouri jumbo în role de etichete, actul nu schimbă nimic din ce plătea până acum. Importanța lui stă în ce nu s-a întâmplat: taxa nu a expirat, nu a scăzut și nu a crescut. Cine și-a construit prețul de cost pe ipoteza că măsura cade în toamna anului 2026 trebuie să refacă socoteala.
Un detaliu care merită spus din capul locului, fiindcă se confundă des: hârtia din rola de casă de marcat nu intră aici. Aceasta e hârtie termică subțire, acoperită de o măsură separată, Regulamentul de punere în aplicare (UE) 2023/1330. Regulamentul de față privește numai hârtia de peste 65 g/m², cea din care se fac etichete autoadezive, bilete și etichete de ambalaj.
Efectele pe care le produce
Articolul 1 alineatul (2) fixează nivelul taxei la 15,8 % din prețul net franco frontieră al Uniunii, înainte de vămuire. Nu există cote diferite pe societăți, cum se întâmplă în alte dosare antidumping: un singur nivel, pentru orice furnizor din Coreea de Sud. Alineatul (3) trimite la dispozițiile obișnuite în materie de taxe vamale, deci taxa se adaugă la taxa vamală normală și intră în baza de calcul a taxei pe valoarea adăugată la import.
Domeniul de aplicare e definit prin trei elemente care trebuie îndeplinite împreună. Greutatea: peste 65 g/m². Forma: rulouri cu lățime de minimum 20 cm, greutate de minimum 50 kg cu tot cu hârtia și diametru de 40 cm, adică ceea ce industria numește rulou jumbo. Acoperirea: un strat termosensibil, un amestec de colorant și revelator care formează imaginea la căldură, pe una sau pe ambele fețe. Stratul de bază și stratul de suprafață pot exista sau nu, fără consecințe pe încadrare.
La vamă, identificarea se face pe codurile NC ex 4809 90 00, ex 4811 59 00 și ex 4811 90 00, cu codurile TARIC 4809 90 00 20, 4811 59 00 20 și 4811 90 00 20. Prefixul „ex” din codul NC înseamnă că nu toată poziția intră sub taxă, numai partea descrisă în articolul 1, de aceea codul TARIC de zece cifre e cel care decide.
Regulamentul se aplică direct în toate statele membre, fără niciun act de preluare în dreptul român. Autoritatea Vamală Română nu are nevoie de ordin propriu pentru a încasa taxa, iar un importator nu are unde să caute o normă națională de aplicare: textul regulamentului e norma.
Cât costă, în bani: în perioada de referință a investigației, între 1 iulie 2024 și 30 iunie 2025, în Uniune au intrat 3 258 de tone de hârtie termică de origine coreeană la un preț mediu de 2 036 de euro pe tonă. O înmulțire simplă pe aceste două cifre din act arată că taxa de 15,8 % produce în jur de un milion de euro pe an, pentru toate cele 27 de state membre la un loc. Suma e mică pentru o piață de 128 075 de tone. Rostul măsurii e să țină prețul pe loc, iar asta se obține și cu bani puțini la buget.
Ce s-a schimbat față de situația anterioară
Pe cifre, nimic. Taxa de 15,8 % a fost instituită prin Regulamentul de punere în aplicare (UE) 2020/1524 din 19 octombrie 2020 și rămâne la același nivel. Ce s-a schimbat e peisajul în care se aplică, iar actul îl descrie în detaliu.
Importurile coreene s-au subțiat. În perioada investigației inițiale, între 1 iulie 2018 și 30 iunie 2019, ele reprezentau 10-11 % din piața Uniunii, cu un volum de 18 500-20 500 de tone. La capătul perioadei examinate coborâseră la 2,5 % și 3 258 de tone. Anul de vârf al perioadei examinate a fost 2023, cu 7 740 de tone și o cotă de 5,8 %.
Piața s-a strâns și ea. Consumul Uniunii a scăzut de la 165 045 de tone în 2022 la 128 075 de tone în perioada de referință, cu 22 %. Comisia explică în considerentul 51 că cifra din 2022 era umflată de cererea rămasă din anii pandemiei și de stocurile constituite după începutul războiului de agresiune al Rusiei împotriva Ucrainei; raportat la 2023, consumul a scăzut doar cu 2 %.
Industria europeană a slăbit. Produsul e fabricat de nouă producători din Uniune, dintre care unul a intrat în insolvență în 2024. Producția a scăzut cu 31 %, de la 224 496 la 155 879 de tone, iar gradul de utilizare a capacității a coborât de la 90 % la 62 %. Numărul de angajați a scăzut cu 14 %, de la 1 047 la 900. Trei fabrici au fost verificate pe teren de inspectorii Comisiei: Jujo Thermal Oy din Kauttua, Finlanda, Kanzan Spezialpapiere GmbH din Düren și Koehler Paper SE din Oberkirch, ambele din Germania.
Cea mai dură schimbare e la rentabilitate. În 2022, vânzările produsului în Uniune aduceau un profit de 6,9 % din cifra de afaceri. În perioada de referință au adus o pierdere de 3,6 %. Prețul mediu de vânzare a crescut cu 1 % în toată perioada examinată, de la 2 069 la 2 099 de euro pe tonă, iar costul unitar de producție a crescut cu 17 %, de la 1 950 la 2 281 de euro pe tonă. Fabricile europene vând, așadar, cu circa 182 de euro pe tonă sub costul propriu.
S-a schimbat și poziția producătorului coreean. Singurul exportator din dosar e Hansol Paper, iar în Statele Unite taxa antidumping aplicată produselor sale a fost redusă recent la 0 %, potrivit considerentului 42. Piața americană i-a devenit mai accesibilă decât cea europeană, ceea ce Comisia recunoaște în considerentul 116, fără să renunțe la concluzia că Uniunea rămâne atractivă fiindcă e cea mai mare piață unică pentru acest produs și plătește prețuri mai bune.
În sfârșit, s-a schimbat nivelul dumpingului constatat. În reexaminare, Comisia a comparat o valoare normală construită de 2 060 de euro pe tonă cu un preț de export franco fabrică de 1 827,7 euro pe tonă și a găsit o marjă de 11,4 %, mai mică decât taxa de 15,8 % care rămâne în vigoare. Comisia precizează că marja reală poate fi mai mare, fiindcă a lucrat cu ipoteze prudente în favoarea exportatorului, și că scopul reexaminării nu e să calculeze o marjă nouă, ci să stabilească dacă dumpingul continuă.
Avantaje și dezavantaje
Ce aduce bun
- Nivelul nu crește. Taxa rămâne 15,8 %, exact cât era, deci prețurile de cost calculate în ultimii șase ani nu se modifică.
- Fără taxă, presiunea ar fi mare. Comisia a măsurat o subcotare de 4 % cu taxa inclusă în preț și de 17,1 % fără ea. A doua cifră arată cât de mult ține taxa prețul european pe loc.
- Costul total pentru importatori e mic. La 3 258 de tone și 2 036 de euro pe tonă, taxa înseamnă în jur de un milion de euro pe an în toată Uniunea, nu o barieră care închide comerțul.
- Aprovizionarea nu e în pericol. Capacitatea de producție a Uniunii, 251 405 de tone, acoperă de aproape două ori consumul propriu, iar fabricile lucrează la 62 %, deci există hârtie disponibilă fără importul coreean.
- Nouă fabrici și 900 de locuri de muncă primesc un an de respiro. Ele sunt în Germania, Finlanda și alte state membre, iar fără măsură situația lor financiară s-ar fi înrăutățit, spune considerentul 123.
- Se aplică direct, fără birocrație nouă. Nu e nevoie de nicio autorizație, de nicio declarație suplimentară și de nicio înscriere într-un registru; taxa se calculează la vamă pe codul TARIC.
- Hârtia termică subțire rămâne în afara măsurii. Rolele de casă de marcat se supun unui alt regulament, deci măsura nu atinge prețul bonului fiscal.
Ce rămâne o problemă
- Taxa o plătește cumpărătorul european. Cei 15,8 % se achită la vamă de importatorul din Uniune și intră în costul etichetei, nu în costul producătorului coreean.
- Actul nu spune până când se aplică. Articolul 2 reglementează numai intrarea în vigoare. Un importator nu poate afla din acest text data la care măsura expiră.
- Taxa rămâne peste marja găsită acum. Reexaminarea a constatat un dumping de 11,4 %, iar taxa menținută e de 15,8 %. Regulamentul nu explică de ce nivelul nu urmează cifra nouă.
- Niciun utilizator și niciun importator nu au participat. Considerentele 125 și 128 arată că nimeni din partea cumpărătorilor nu s-a manifestat, deci efectul taxei pe prelucrători și pe comerțul online nu a fost măsurat, ci presupus pe baza investigației din 2020.
- Definiția diametrului din versiunea românească lasă loc de dispută. Articolul 1 cere lățime de „minimum 20 cm” și greutate de „minimum 50 kg”, dar la diametru versiunea românească scrie „un diametru de 40 cm”, fără cuvântul minimum pe care versiunea engleză îl are.
- Cauza principală a pierderilor e în altă parte. Comisia însăși constată în considerentul 112 că scăderea consumului cu 22 % și creșterea costurilor cu 17 % au provocat prejudiciu important, pe lângă importurile coreene care au o cotă de 2,5 %.
- Alternativa non-coreeană e mai scumpă. Serbia, al doilea furnizor din afara Uniunii, a livrat în perioada de referință la 3 534 de euro pe tonă, cu peste 70 % mai mult decât prețul coreean.
Sfaturi utile
- Verificați pe declarația vamală dacă marfa e încadrată la 4809 90 00 20, 4811 59 00 20 sau 4811 90 00 20. Încadrarea se stabilește pe codul de zece cifre; cel de opt cifre din factură lasă situația deschisă.
- Cereți furnizorului, în scris, gramajul exact și dimensiunile rulourilor. Un produs de 65 g/m² sau mai puțin nu intră sub măsură, iar diferența de un gram schimbă costul cu 15,8 %.
- Refaceți prețul de cost pe formula corectă: 15,8 % se aplică la valoarea franco frontieră, înainte de vămuire. Prețul de factură al mărfii livrate la depozit e o altă bază și dă un rezultat greșit.
- Dacă aveți contracte de aprovizionare pe mai mulți ani, citiți clauza despre taxe și impozite noi. Taxa nu e nouă, deci o clauză care acoperă „modificări legislative ulterioare” nu se activează prin acest regulament.
- Întrebați dacă hârtia pe care o cumpărați e subțire sau cu greutate mare. Cele două sunt acoperite de regulamente diferite, cu niveluri diferite de taxă, iar confuzia se plătește la control vamal ulterior.
- Comparați oferta coreeană cu taxă inclusă cu oferta europeană. Prețul mediu de vânzare al producătorilor din Uniune în perioada de referință a fost 2 099 de euro pe tonă, iar prețul coreean plus taxa depășește această sumă.
- Dacă taxa vă afectează activitatea, înregistrați-vă ca parte interesată la următoarea reexaminare, din prima zi a anunțului. În dosarul acesta nu s-a prezentat niciun importator și niciun utilizator, iar Comisia a decis pe datele producătorilor.
Întrebări frecvente
Ce produs se taxează, exact?
Cât se plătește în plus la vamă?
De la ce dată se aplică?
Hârtia din rolele de casă de marcat intră sub această taxă?
Până când se aplică taxa?
Mai pot importa din Coreea de Sud?
Cine a cerut prelungirea măsurii?
De ce nu s-a apărat nimeni din Coreea de Sud?
Ce s-ar fi întâmplat dacă măsura expira?
Cât contează importul coreean pe piața europeană?
Erori și neconcordanțe în textul publicat
- Articolul 1 alineatul (1) și considerentul 23, definiția diametrului în versiunea românească. Versiunea engleză a Jurnalului Oficial al Uniunii Europene descrie rulouri cu lățime de 20 cm sau mai mult, greutate de 50 kg sau mai mult (inclusiv hârtia) și diametru de 40 cm sau mai mult, adică rulourile jumbo. Versiunea românească păstrează „minimum” la lățime și la greutate, dar îl scoate la diametru, unde cifra rămâne o valoare fixă. Un rulou de 48 cm diametru intră astfel sub taxă pe textul englez și rămâne în afara ei la citirea literală a textului român, iar diferența dintre cele două lecturi e taxa de 15,8 %. Fiecare versiune lingvistică e oficială, deci importatorul sau vameșul care lucrează pe textul român citește un domeniu de aplicare mai îngust decât cel instituit de Comisie.
- Considerentul 28, volumul importurilor în perioada de referință. Textul spune că importurile din Republica Coreea „au fost de 2 036 de tone în perioada investigației de reexaminare”, în timp ce tabelul 2 dă 3 258 de tone pentru aceeași perioadă. Cifra 2 036 e, de fapt, prețul mediu de import pe tonă din tabelul 3. Cota de piață din același considerent, 2,5 %, confirmă tabelul: 3 258 din 128 075 de tone dau 2,54 %, iar 2 036 de tone ar da 1,59 %. Greșeala se propagă în fraza următoare: scăderea absolută de „cel puțin 16 464 de tone” se obține exact din 18 500 minus 2 036, iar pe cifra corectă scăderea e de 15 242 de tone. Cifra greșită apare la fel în versiunea engleză a regulamentului, deci defectul e al actului însuși.
- Considerentul 40, raportul dintre producția coreeană și piața Uniunii. Textul afirmă că producția coreeană de hârtie termică „se ridica deja la peste 200 % din consumul anual de hârtie termică cu greutate mare din capacitatea Uniunii”. Numitorul e imposibil de stabilit, fiindcă pune laolaltă consumul și capacitatea, iar cifra nu se verifică pe niciuna dintre cele două: producția coreeană de 240 000 de tone din 2021 reprezintă 187 % din consumul Uniunii de 128 075 de tone și 95 % din capacitatea Uniunii de 251 405 de tone. Pragul de 200 % se atinge numai dacă în numărător se pune capacitatea coreeană de 275 000 de tone, nu producția. Considerentul 115 formulează corect același raport, cu „cel puțin două ori mai mare decât consumul la nivelul Uniunii”, deci actul susține două cifre diferite pentru același element al analizei de capacitate neutilizată. Ambele formulări apar la fel în versiunea engleză, deci și aici defectul e al actului însuși.
- Considerentul 14, negația ruptă în versiunea românească. Versiunea engleză scrie „No exporting producers in the country concerned provided the requested information and agreed to be included in the sample”, unde negația acoperă ambele verbe, iar considerentul 12 folosește aceeași construcție pentru importatori. Versiunea românească rupe acordul dintre ele, „nu a furnizat informațiile solicitate și au fost de acord să fie incluși în eșantion”, o negație la singular urmată de o afirmație la plural, așa că fraza spune în același timp că nimeni nu a răspuns și că au fost de acord să fie eșantionați. Ultima propoziție a aceluiași considerent spune contrariul, că niciun producător din Republica Coreea nu a cooperat la investigație. Cooperarea e elementul pe care se întemeiază aplicarea articolului 18 din regulamentul de bază și întreaga construcție a valorii normale, deci defectul din textul român atinge temeiul juridic, nu doar exprimarea.
Analiza redacției
Cea mai interesantă cifră din regulament nu e taxa, ci diferența dintre cele două marje de subcotare. Considerentul 60 spune 4 %, cu taxa inclusă în prețul de import, iar considerentul 117 spune 17,1 %, fără taxă. Cele două nu se contrazic, sunt același calcul: dacă scoatem taxa de 15,8 % dintr-un preț care subcotează cu 4 %, rezultatul e o subcotare de 17,1 %, cifră cu cifră. Regulamentul nu arată derivarea, dar ea explică de ce măsura a fost menținută fără discuție. Taxa nu corectează o diferență de preț, ea e diferența de preț. Scoasă din ecuație, hârtia coreeană ar intra pe piața europeană cu o cincime sub prețul fabricilor locale.
În schimb, aritmetica prejudiciului nu se închide pe importuri. Fabricile europene au vândut în perioada de referință la 2 099 de euro pe tonă, cu un cost unitar de 2 281 de euro, adică 182 de euro pierdere pe fiecare tonă. Înmulțit cu cele 120 730 de tone vândute în Uniune, rezultă o gaură de aproximativ 22 de milioane de euro. Taxa pe care o apără regulamentul adună, la 3 258 de tone și 2 036 de euro pe tonă, în jur de un milion de euro pe an. Raportul e de unu la douăzeci și doi. Comisia recunoaște deschis, în considerentul 112, că scăderea consumului cu 22 % și creșterea costului unitar cu 17 % au cauzat și ele prejudiciu important, dar concluzia rămâne că legătura de cauzalitate cu importurile coreene nu se rupe. Pe cifre, problema industriei europene e în altă parte: o capacitate de 251 405 de tone pentru un consum propriu de 128 075 de tone, folosită la 62 %, adică aproape dublul pieței pe care o deservește.
Al treilea lucru care nu se vede citind actul de la cap la coadă e calendarul. ETPA a depus cererea de reexaminare la 16 iulie 2025, iar Comisia a deschis procedura la 17 octombrie 2025, nouăzeci și trei de zile mai târziu și cu patru zile înainte ca măsura din 2020 să fi putut expira. Apoi investigația a durat 369 de zile, de la deschidere până la intrarea în vigoare a noului regulament. Asimetria merită reținută de orice firmă care vrea să se facă auzită într-un astfel de dosar: solicitanții au avut trei luni de pregătire și un an de procedură, iar importatorii și prelucrătorii au avut la dispoziție termenele din avizul de deschidere, pe care nu le-a folosit niciunul. Considerentele 125 și 128 consemnează, sec, că niciun importator și niciun utilizator nu s-au manifestat. Costul taxei pe lanțul de prelucrare nu a fost măsurat în acest dosar; a fost preluat din concluziile investigației din 2020.
Ce ar trebui schimbat
- Versiunea românească a definiției produsului să fie rectificată în Jurnalul Oficial al Uniunii Europene, ca să scrie „un diametru de minimum 40 cm”, cum scrie deja versiunea engleză. Un singur cuvânt închide o ambiguitate care, altfel, se tranșează la control vamal ulterior, cu diferențe de taxă și penalități pentru importatori de bună-credință.
- Data la care măsura expiră să fie scrisă în articolul 2. Un contract de aprovizionare pe trei ani se negociază altfel când se știe anul în care taxa poate cădea. În forma publicată, informația trebuie căutată în afara actului.
- Regulamentul să explice de ce nivelul rămâne 15,8 % când marja constatată în reexaminare e 11,4 %. Fără acea explicație, un importator nu poate judeca dacă are rost să ceară o reexaminare intermediară, iar diferența de 4,4 puncte procentuale e bani în prețul etichetei.
- Considerentul 28 să fie corectat la 3 258 de tone, cu scăderea absolută recalculată la 15 242 de tone. Cifrele dintr-un considerent sunt citate mai târziu în alte dosare și în presa de specialitate, iar o eroare rămasă în text se reproduce ani la rând.
- Avizul de deschidere să fie notificat direct asociațiilor naționale de prelucrători, nu doar celor cunoscute la nivelul Uniunii. În România nu există producători de hârtie termică, dar există firme care taie și imprimă etichete, iar ele află de procedură după ce se încheie.
- Comisia să estimeze efectul taxei pe prelucrători și pe comerțul online chiar când aceștia nu răspund, pe baza datelor vamale pe care le are. O cifră imperfectă despre costul etichetei e mai utilă decât o concluzie preluată dintr-o investigație încheiată în 2020, cu altă structură de piață.
Textul original al actului normativ
Textul integral, în forma publicată în Monitorul Oficial
Jurnalul Oficial al Uniunii Europene, seria L, nr. 2026/2311 din 20 octombrie 2026; CELEX 32026R2311 20 de pagini PDF, 790 KB
Deschide PDF-ul oficialDescarcă PDF-ul
Pe ecrane mici vizualizatorul nu se afișează. Folosește butoanele de mai sus ca să deschizi sau să descarci fișierul.
Arată textul integral al actuluiAscunde textul integral al actului
Se încarcă textul actului…
Acest articol are caracter informativ și nu constituie consultanță juridică. Pentru situații concrete, consultați un avocat sau un consultant fiscal autorizat.