
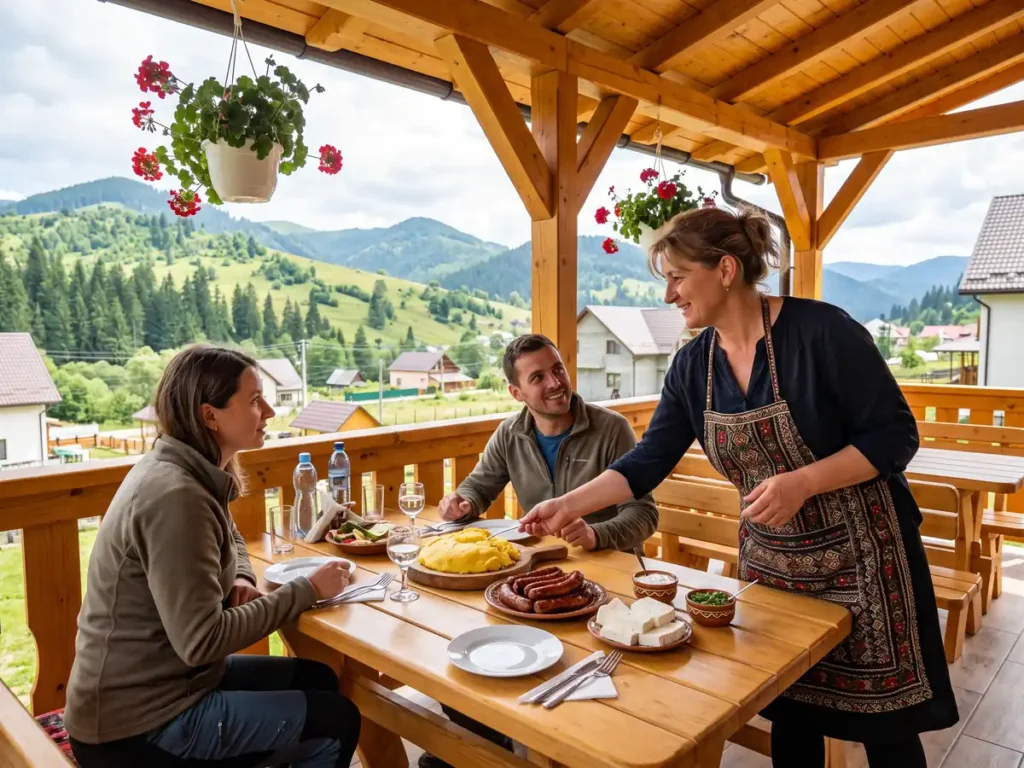
Pe scurt
- Norma anuală de venit pentru punctul gastronomic local este de 51.900 de lei pentru anul 2027, cu 3.300 de lei mai mult decât cea de 48.600 de lei aplicată în 2026.
- Dacă salariul minim brut în vigoare la 1 ianuarie 2027 diferă de cel folosit la calcul, norma se recalculează.
- Coeficienții de corecție rămân aceiași ca în 2026: între 30% și 70%, după vârstă, handicap sau invaliditate, statutul de salariat, caracterul sezonier, vechimea înregistrării și zona; cine îndeplinește mai multe condiții aplică numai coeficientul cel mai mare.
Cine e vizat: persoanele care desfășoară activitate de punct gastronomic local și sunt impozitate pe baza normei de venit, organele fiscale care stabilesc impozitul și Agenția Națională a Zonei Montane, care a propus ordinul.
Publicat: Monitorul Oficial al României, Partea I, nr. 951 din 16 noiembrie 2026, pagina 8
Intră în vigoare: 16 noiembrie 2026, la data publicării; norma se aplică veniturilor din anul 2027
Punctele gastronomice locale impozitate pe normă de venit își vor calcula impozitul pe 2027 pornind de la 51.900 de lei pe an. Ordinul ministrului agriculturii și dezvoltării rurale nr. 308/2026, publicat în Monitorul Oficial pe 16 noiembrie 2026, stabilește suma și coeficienții care o pot reduce. Tot de la veniturile lui 2027 se impozitează pe norme de venit și gospodăriile rurale înscrise în Programul național „Viața la țară”, înființat prin Legea nr. 139/2026.
Norma de venit este venitul anual pe care statul îl consideră realizat, indiferent cât încasează efectiv punctul gastronomic, și la care se calculează impozitul. Pentru 2027, suma crește cu 3.300 de lei față de 2026, o creștere de 6,79%. Ordinul prevede și o ajustare automată: dacă salariul minim brut pe țară în vigoare la 1 ianuarie 2027 diferă de valoarea folosită la calcul, norma se recalculează „în mod corespunzător”.
Ordinul a fost propus de Agenția Națională a Zonei Montane, prin referatul de aprobare nr. 2.556 din 5 noiembrie 2026, și a fost semnat pe 10 noiembrie 2026 de subsecretarul de stat Cristian-Mihael Leonov. Temeiul legal este art. 7 alin. (2) din Legea nr. 412/2023 privind înființarea și funcționarea punctelor gastronomice locale și art. 69 alin. (3) din Codul fiscal.
Efectele pe care le produce
Pentru veniturile din 2027, punctul gastronomic local impozitat pe normă pornește de la 51.900 de lei. Suma se reduce cu un coeficient de corecție, dacă titularul îndeplinește una dintre condițiile din anexa ordinului:
| Criteriu | Coeficient |
|---|---|
| Femei de 50-55 de ani, bărbați de 55-60 de ani | 40% |
| Femei de 55-60 de ani, bărbați de 60-65 de ani | 50% |
| Femei de peste 60 de ani, bărbați de peste 65 de ani | 60% |
| Tineri de până în 40 de ani | 60% |
| Punct administrat de o persoană salariată cu normă întreagă | 70% |
| Gradul II de invaliditate și handicap mediu | 40% |
| Gradul III de invaliditate și handicap ușor | 30% |
| Activitate sezonieră | 70% |
| Primii 2 ani de la înregistrarea sanitar-veterinară și pentru siguranța alimentelor | 70% |
| Zone defavorizate sau cu constrângeri naturale specifice | 60% |
| Zone montane, potrivit listei din Ordinul nr. 97/1.332/2019 | 60% |
Ordinul spune că aplicarea coeficienților se face „în sensul reducerii normei” și că, la mai multe condiții îndeplinite, se aplică „coeficientul de corecție cel mai mare”. Citirea compatibilă cu ambele reguli este că procentul se scade din normă. Un calcul orientativ, pe această citire: într-o localitate montană, cu coeficientul de 60%, norma scade de la 51.900 la 20.760 de lei; cu un coeficient de 70%, la 15.570 de lei. Coeficienții nu se adună: o gazdă dintr-o comună montană, aflată în primii doi ani de la înregistrare, aplică numai 70%.
Activitatea sezonieră are o definiție proprie, în nota de subsol a anexei: o perioadă care se repetă de la an la an, în care activitatea se desfășoară pe durate relativ fixe, în funcție de anotimp.
Ce s-a schimbat față de situația anterioară
Pentru 2026, Ordinul ministrului agriculturii și dezvoltării rurale nr. 386/2025, publicat în Monitorul Oficial nr. 1072 din 21 noiembrie 2025, fixase norma la 48.600 de lei. Pentru 2027, suma este 51.900 de lei, cu 3.300 de lei mai mare.
Lista coeficienților de corecție, procentele și regulile de aplicare din art. 3 sunt identice cu cele din 2026. Noutatea textului este art. 2 alin. (2), care impune recalcularea normei dacă salariul minim brut pe țară din 1 ianuarie 2027 diferă de cel folosit la stabilirea sumei. Ordinul pe 2026 avea un singur alineat la art. 2, cu suma fixă.
Avantaje și dezavantaje
Ce aduce bun
- Suma e cunoscută cu 46 de zile înainte de începutul anului 2027, deci punctele gastronomice își pot calcula costurile înainte de sezon.
- Coeficienții rămân neschimbați, deci cine a beneficiat de o reducere în 2026 o păstrează în 2027, dacă îndeplinește aceleași condiții.
- Cu un coeficient de 70%, pentru primii doi ani de activitate, pentru activitatea sezonieră sau pentru titularul salariat cu normă întreagă, norma scade la 15.570 de lei.
Ce rămâne o problemă
- Ordinul nu scrie valoarea salariului minim folosită la calcul, deși art. 2 alin. (2) presupune compararea cu ea.
- Formula de aplicare a coeficienților nu e scrisă explicit, iar ordinul nu dă niciun exemplu.
- Femeile între 40 și 50 de ani și bărbații între 40 și 55 de ani nu au niciun coeficient de vârstă, deși tinerii sub 40 de ani primesc 60%.
Sfaturi utile
- Verificați dacă localitatea dumneavoastră se află în lista zonei montane din Ordinul nr. 97/1.332/2019 sau printre zonele defavorizate: ambele dau un coeficient de 60%.
- Dacă îndepliniți mai multe condiții, alegeți coeficientul cel mai mare. Reducerile nu se cumulează.
- Păstrați documentul care arată data înregistrării sanitar-veterinare și pentru siguranța alimentelor: de ea depinde coeficientul de 70% din primii doi ani.
- Urmăriți salariul minim brut pe țară stabilit pentru 1 ianuarie 2027. Dacă se schimbă, norma de 51.900 de lei se recalculează.
- Dacă activitatea are loc numai în anumite sezoane, comparați-o cu definiția din nota anexei: perioada trebuie să se repete de la an la an, pe durate relativ fixe.
Întrebări frecvente
Cât este norma de venit pentru punctul gastronomic local în 2027?
Pot cumula mai mulți coeficienți de corecție?
Cât scade norma cu un coeficient de 70%?
Ce coeficient au punctele gastronomice din zona montană?
De când se aplică ordinul?
Analiza redacției
Ordinul e scurt și consecvent cu cel de anul trecut, iar redacția nu a găsit un defect care să permită două interpretări juridice. Cifra lui principală are însă o explicație pe care textul nu o dă: 51.900 de lei înseamnă exact 12 salarii minime brute de 4.325 de lei, cât este salariul minim pe țară din 1 iulie 2026, potrivit Hotărârii Guvernului nr. 146/2026. La fel, norma pe 2026, de 48.600 de lei, însemna 12 salarii de 4.050 de lei. Norma crește în același ritm ca salariul minim, care a urcat de la 4.050 la 4.325 de lei, deci tot cu 6,79%.
Formula aceasta explică noul art. 2 alin. (2), dar textul nu o scrie. Alineatul impune recalcularea dacă salariul minim din 1 ianuarie 2027 diferă de „cea utilizată la alin. (1)”, iar alin. (1) conține doar suma de 51.900 de lei, fără nicio valoare a salariului minim. Cititorul trebuie să deducă singur baza de 4.325 de lei și multiplicatorul 12. Alineatul nu spune nici cine face recalcularea, nici unde se publică rezultatul.
Grila de vârstă are două particularități care se văd abia dacă o citești pe intervale. Femeile de 55 de ani și bărbații de 60 de ani intră formal în două trepte, dar art. 3 alin. (3) rezolvă suprapunerea, fiindcă se aplică procentul cel mai mare. În schimb, femeile între 40 și 50 de ani și bărbații între 40 și 55 de ani nu au niciun coeficient de vârstă, deși un titular de 39 de ani primește 60%, cât unul de peste 60 sau 65 de ani.
Ce ar trebui schimbat
- Formula scrisă în ordin. O frază de tipul „norma este de 12 ori salariul minim brut pe țară, de 4.325 de lei” ar face recalcularea din art. 2 alin. (2) un calcul pe care îl poate face oricine.
- Autoritatea și termenul recalculării. Dacă salariul minim se schimbă la 1 ianuarie 2027, contribuabilii au nevoie să știe cine publică norma recalculată și până când, înainte de primele plăți ale anului.
- Indexare automată în locul unui ordin anual. Dacă norma urmează mecanic salariul minim, o regulă permanentă de calcul ar înlocui ordinul anual și ar elimina riscul ca suma să fie publicată după începutul anului fiscal.
- Un exemplu de calcul în anexă. Un singur rând, cu norma redusă cu 60% la 20.760 de lei, ar închide orice dubiu despre sensul formulării „în sensul reducerii”.
- Grila de vârstă fără goluri. Fie un coeficient pentru intervalul de 40-50 de ani la femei și 40-55 de ani la bărbați, fie o justificare scrisă în referatul de aprobare pentru excluderea lor.
Textul original al actului normativ
Textul integral, în forma publicată în Monitorul Oficial
Monitorul Oficial al României, Partea I, nr. 951 din 16 noiembrie 2026, pagina 8 16 pagini PDF, 117 KB actul începe la pagina 8
Deschide PDF-ul oficialDescarcă PDF-ul
Pe ecrane mici vizualizatorul nu se afișează. Folosește butoanele de mai sus ca să deschizi sau să descarci fișierul.
Arată textul integral al actuluiAscunde textul integral al actului
MINISTERUL AGRICULTURII ȘI DEZVOLTĂRII RURALE O R D I N privind stabilirea normei anuale de venit pentru punctul gastronomic local, precum și a coeficienților de corecție ai acesteia, pentru anul 2027 Având în vedere Referatul de aprobare întocmit de Agenția Națională a Zonei Montane nr. 2.556 din 5.11.2026, în temeiul prevederilor: — art. 7 alin. (2) din Legea nr. 412/2023 privind înființarea și funcționarea punctelor gastronomice locale; — art. 69 alin. (3) din Legea nr. 227/2015 privind Codul fiscal, cu modificările și completările ulterioare; — art. 57 alin. (1) din Ordonanța de urgență a Guvernului nr. 57/2019 privind Codul administrativ, cu modificările și completările ulterioare; — art. 9 alin. (5) din Hotărârea Guvernului nr. 30/2017 privind organizarea și funcționarea Ministerului Agriculturii și Dezvoltării Rurale, precum și pentru modificarea art. 6 alin. (6) din Hotărârea Guvernului nr. 1.186/2014 privind organizarea și funcționarea Autorității pentru Administrarea Sistemului Național Antigrindină și de Creștere a Precipitațiilor, cu modificările și completările ulterioare, ministrul agriculturii și dezvoltării rurale emite următorul ordin:
Art. 1. — Prezentul ordin stabilește norma anuală de venit pentru punctul gastronomic local, precum și coeficienții de corecție ai acesteia, pentru anul 2027.
Art. 2. — (1) Nivelul normei anuale de venit corespunzătoare pentru punctul gastronomic local, pentru anul 2027, se stabilește la suma de 51.900 lei.
(2) În situația în care valoarea salariului minim brut pe țară garantat în plată în vigoare la data de 1 ianuarie a anului de realizare a venitului diferă de cea utilizată la alin. (1), valoarea normei de venit se va recalcula în mod corespunzător, în funcție de salariul minim brut pe țară aprobat la data de 1 ianuarie 2027.
Art. 3. — (1) Pentru anul 2027 se utilizează coeficienții de corecție a normelor de venit prevăzuți în anexa care face parte integrantă din prezentul ordin.
(2) Aplicarea coeficienților de corecție se realizează în sensul reducerii normei anuale de venit stabilite la art. 2.
(3) Contribuabilii care beneficiază de mai mulți coeficienți de corecție, în sensul reducerii normei anuale de venit, aplică coeficientul de corecție cel mai mare.
Art. 4. — Prezentul ordin se publică în Monitorul Oficial al României, Partea I. p. Ministrul agriculturii și dezvoltării rurale, Cristian-Mihael Leonov, subsecretar de stat București, 10 noiembrie 2026. Nr. 308.
ANEXĂ
| Nr. crt. | Coeficienți de corecție | |
|---|---|---|
| 1 | Vârsta contribuabililor | |
| — pentru femeile în vârstă de 50-55 de ani și pentru bărbații în vârstă de 55-60 de ani | 40% | |
| — pentru femeile în vârstă de 55-60 de ani și pentru bărbații în vârstă de 60-65 de ani | 50% | |
| — pentru femeile în vârstă de peste 60 de ani și bărbații în vârstă de peste 65 de ani | 60% | |
| — pentru tinerii în vârstă de până în 40 de ani | 60% | |
| 2 | Timpul afectat desfășurării activității | 70% (pentru punct gastronomic local administrat de persoană salariat cu normă întreagă) |
| 3 | Gradul de handicap sau de invaliditate a contribuabilului: | |
| — gradul II de invaliditate și handicap mediu | 40% | |
| — gradul III de invaliditate și handicap ușor | 30% | |
| 4 | Caracterul sezonier1 al activității | 70% |
| 5 | Alte criterii specifice | |
| — data înregistrării sanitar-veterinare și pentru siguranța alimentelor a punctului gastronomic local | 70% (pentru primii 2 ani de activitate) | |
| — zone defavorizate/zone cu constrângeri naturale specifice | 60% | |
| — zone montane (conform Ordinului ministrului agriculturii și dezvoltării rurale și al viceprim-ministrului, ministrul dezvoltării regionale și administrației publice, nr. 97/1.332/2019 privind aprobarea criteriilor de încadrare și a listei localităților din zona montană) | 60% |
1 Caracterul sezonier al unei activități, în sensul Codului fiscal, presupune o perioadă care se repetă de la an la an, în care anumite activități se impun a fi realizate pe durate relativ fixe în funcție de anotimp/de sezon.
Acest articol are caracter informativ și nu constituie consultanță juridică. Pentru situații concrete, consultați un avocat sau un consultant fiscal autorizat.