
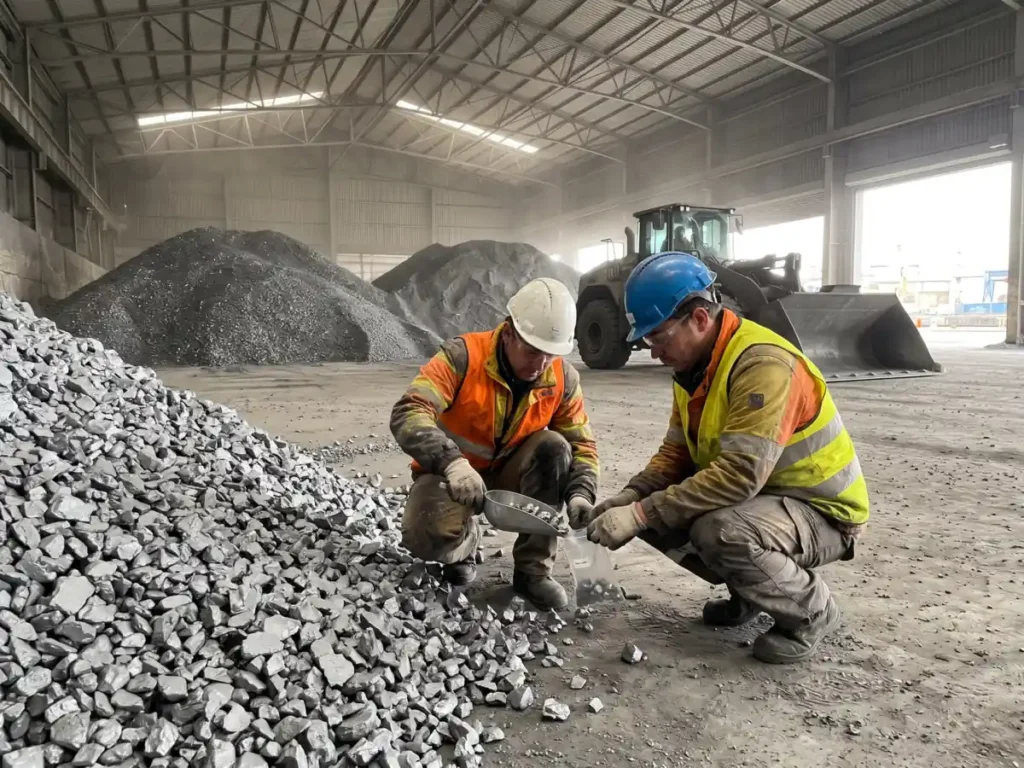
Pe scurt
- De la 27 octombrie 2026, fiecare import de siliciu din China intră în evidența autorităților vamale. Nu se plătește nimic în plus la vămuire și nu se cere nicio garanție. Înregistrarea e însă condiția tehnică de care depinde o plată de mai târziu: ea deschide posibilitatea ca o taxă antidumping mărită să fie aplicată retroactiv mărfii care a trecut deja frontiera.
- Produsul vizat e siliciul metalurgic, codul NC 2804 69 00, adică siliciul cu un conținut de siliciu mai mic de 99,99% din greutate. Puritatea mai mare nu se încadrează la acest cod, deci nu intră la înregistrare. Importatorii și prelucrătorii atinși sunt turnătoriile, producătorii de aliaje de aluminiu și industria siliconilor, iar producția de panouri fotovoltaice resimte măsura pe lanțul din amonte, prin materia primă.
- Înregistrarea durează cel mult nouă luni și expiră pe 27 iulie 2027, potrivit art. 1 alin. (2). Nouă luni e exact plafonul pe care îl permite art. 14 alin. (5) din Regulamentul (UE) 2016/1036, temeiul regulamentului, deci Comisia Europeană a luat tot intervalul pe care îl avea la dispoziție.
- Motivul stă în reexaminarea intermediară deschisă pe 1 septembrie 2026, la cererea depusă pe 8 iulie 2026 de Euroalliages, în numele unor producători care reprezintă 100% din industria Uniunii. Susținerea solicitantului e că, din cauza supracapacităților acumulate în China, taxa actuală nu mai compensează dumpingul, iar importurile au crescut la prețuri prejudiciabile.
- Taxa pusă în discuție e de 16,3% pentru Datong Jinneng Industrial Silicon și de 16,8% pentru toate celelalte societăți, nivel fixat pe 1 iulie 2016 și menținut în august 2022. Regulamentul nu spune cu cât ar putea urca și refuză explicit, la considerentul (8), să dea o valoare estimată a obligației de plată ulterioare.
Publicat: Jurnalul Oficial al Uniunii Europene, seria L, 2026/2346 din 26 octombrie 2026; CELEX 32026R2346
Intră în vigoare: 27 octombrie 2026, ziua următoare datei publicării, potrivit art. 2
Un importator român de siliciu din China nu mai are, de la 27 octombrie 2026, un preț final la vămuire: marfa îi intră în evidența autorităților vamale, iar o taxă antidumping mărită poate ajunge mai târziu pe transporturile deja intrate în țară. Regula vine din Regulamentul de punere în aplicare (UE) 2026/2346 al Comisiei, publicat pe 26 octombrie 2026 în Jurnalul Oficial al Uniunii Europene. E a doua măsură europeană pe importuri chinezești care ajunge în aceeași săptămână la cititorii noștri: pe 23 octombrie 2026 taxele la conservele de mandarine din China au fost prelungite cu încă cinci ani, până la 531,2 euro pe tonă.
Înregistrarea nu e o taxă și nu e o formalitate pusă pe importator. Art. 1 alin. (1) se adresează autorităților vamale, care iau măsurile corespunzătoare pentru a lua în evidență importurile în Uniune de siliciu, element chimic nemetalic cu numărul atomic 14, încadrat la codul NC 2804 69 00 și originar din Republica Populară Chineză. Codul e menționat în act cu titlu informativ, deci o reclasificare tarifară ulterioară nu schimbă obiectul măsurii.
Rostul operațiunii se citește în două locuri diferite, care nu spun același lucru. Regulamentul, la considerentul (7), îl definește îngust: „Scopul înregistrării este de a colecta date suficient de detaliate privind importurile care au loc după perioada de anchetă, în vederea informării adecvate cu privire la acțiunile necesare pentru a restabili eficacitatea măsurilor”. Temeiul invocat, art. 14 alin. (5) din Regulamentul (UE) 2016/1036, spune mai mult: Comisia dă instrucțiuni autorităților vamale să înregistreze importurile „astfel încât să poată fi aplicate ulterior măsuri împotriva acestor importuri de la data înregistrării”. Acolo stă riscul în bani, nu în considerentul (7).
Mai e un semnal că nu e vorba numai de statistică, iar el stă în considerentul (8): „În acest moment, Comisia nu consideră adecvat să furnizeze o valoare estimată a obligației de plată ulterioare”. Fraza presupune o obligație de plată, pe care actul alege să nu o cifreze deocamdată. Art. 14 alin. (5) îi permite această reținere, fiindcă cere valoarea estimativă a taxelor care ar putea fi achitate în viitor numai „după caz”, dar efectul practic rămâne: un importator știe că poate plăti mai mult și nu știe cu cât.
Ancheta de care se leagă înregistrarea e o reexaminare intermediară în temeiul art. 11 alin. (3) din Regulamentul (UE) 2016/1036, deschisă prin avizul publicat în Jurnalul Oficial al Uniunii Europene, seria C, C/2026/4547, din 1 septembrie 2026. Cererea fusese depusă pe 8 iulie 2026 de Euroalliages, asociația care reprezintă producătorii europeni, iar actul precizează că aceștia acoperă 100% din industria Uniunii. Argumentul e dublu: circumstanțele s-au schimbat durabil, iar nivelurile existente ale taxei nu mai compensează efectele dumpingului prejudiciabil.
Efectele pe care le produce
Primul efect e de procedură și cade pe administrație, nu pe firmă. Autoritatea vamală ia în evidență declarațiile pentru codul NC 2804 69 00 cu origine chineză, iar importatorul nu depune nicio cerere, nu completează niciun formular nou și nu constituie nicio garanție. Actul nu instituie o obligație de plată și nu suspendă liberul de vamă. Din perspectiva operațiunii zilnice, pe 27 octombrie 2026 nu se schimbă nimic la ghișeu.
Al doilea efect e însă financiar și se vede abia la închiderea anchetei. Dacă reexaminarea se încheie cu o taxă mai mare, art. 14 alin. (5) permite aplicarea noilor măsuri împotriva importurilor înregistrate, de la data înregistrării. Pentru un transport vămuit în martie 2027 asta înseamnă că prețul plătit la frontieră nu e definitiv: diferența poate fi cerută după ce marfa a fost deja prelucrată sau revândută. Pe mărfurile vămuite până pe 26 octombrie 2026 inclusiv, riscul nu există, fiindcă nu au fost înregistrate.
Al treilea element e durata. Art. 1 alin. (2) spune că înregistrarea expiră la nouă luni de la intrarea în vigoare, deci pe 27 iulie 2027, adică 273 de zile de evidență. Cifra nu e aleasă: ultima teză a art. 14 alin. (5) prevede că durata înregistrării obligatorii a importurilor nu trebuie să depășească nouă luni. Comisia a folosit plafonul întreg, fără să ceară mai puțin.
Al patrulea element e marja de necunoscut pe care o lasă actul. Taxa aflată în vigoare, instituită prin Regulamentul de punere în aplicare (UE) 2022/1394, e de 16,3% pentru Datong Jinneng Industrial Silicon Co. și de 16,8% pentru toate celelalte societăți, calculată la prețul net franco-frontiera Uniunii, înainte de vămuire. Singurul reper pe care îl are un importator pentru a-și calcula un provizion este deci nivelul actual, iar susținerea solicitantului e exact aceea că nivelul actual e prea mic. Un cost suplimentar nu se poate calcula din act, se poate doar aștepta.
Al cincilea element ține de produsul vizat și e cel mai des înțeles greșit. Codul NC 2804 69 00 acoperă, prin definiția reprodusă în act, siliciul cu un conținut de siliciu mai mic de 99,99% din greutate, adică siliciul metalurgic folosit la aliaje de aluminiu, la turnare și la fabricarea siliconilor. Siliciul de puritate mai mare, cel care ajunge în celule fotovoltaice și în componente electronice, nu se încadrează la acest cod, deci nu intră la înregistrare. Industria fotovoltaică e atinsă indirect, fiindcă siliciul metalurgic e materia primă din care se obține siliciul de înaltă puritate.
Al șaselea element e cel care nu se vede în act: ce nu se înregistrează. Art. 1 alin. (1) acoperă numai siliciul originar din Republica Populară Chineză. Taxa pusă în discuție a fost însă extinsă, prin acte de combatere a eludării, la siliciul expediat din Coreea de Sud, cu codul TARIC 2804690010, și la cel expediat din Taiwan, cu codul TARIC 2804690020, indiferent dacă a fost sau nu declarat ca fiind originar din aceste două state. Cele două rute rămân în afara evidenței instituite acum.
Ce s-a schimbat față de situația anterioară
Până pe 26 octombrie 2026, un import de siliciu chinezesc se închidea la vamă: se plătea taxa antidumping de 16,8% sau, pentru producătorul nominalizat, de 16,3%, iar operațiunea era încheiată. De pe 27 octombrie 2026, aceeași plată devine, în efectele ei, provizorie pentru nouă luni. Nu s-a schimbat cuantumul și nu s-a schimbat procedura de vămuire, s-a schimbat caracterul definitiv al sumei achitate.
Se schimbă și obiectul procedurii. Pe acest produs, Uniunea a mai deschis proceduri de două feluri: reexaminări în perspectiva expirării măsurilor, care răspund la întrebarea dacă taxa rămâne sau cade, și anchete de eludare, care răspund la întrebarea pe ce rute se aplică. Reexaminarea deschisă pe 1 septembrie 2026 e de al treilea fel: e intermediară, în temeiul art. 11 alin. (3), și pune în discuție nivelul taxei. Nivelul acela de 16,3% și 16,8% a fost fixat pe 1 iulie 2016, prin Regulamentul de punere în aplicare (UE) 2016/1077, și a rămas neatins 3.770 de zile, adică peste zece ani și trei luni, inclusiv prin reexaminarea încheiată în august 2022, care l-a confirmat fără să îl modifice.
Veriga se așază, prin urmare, într-un lanț lung, pe care actul îl lasă vizibil doar pe jumătate. Taxa definitivă a fost instituită prin Regulamentul (CE) nr. 398/2004 al Consiliului. A fost extinsă pe 15 ianuarie 2007, prin Regulamentul (CE) nr. 42/2007 al Consiliului, la siliciul expediat din Coreea de Sud, apoi pe 3 aprilie 2013, prin Regulamentul de punere în aplicare (UE) nr. 311/2013 al Consiliului, la siliciul expediat din Taiwan. Regulamentul de punere în aplicare (UE) 2016/1077 a reunit o reexaminare în perspectiva expirării măsurilor cu una intermediară parțială și a stabilit nivelurile actuale, iar Regulamentul de punere în aplicare (UE) 2022/1394, publicat pe 12 august 2022, le-a prelungit după o nouă reexaminare în perspectiva expirării. Regulamentul de față continuă deci un șir de intervenții europene început în 2004 și e primul din 2016 încoace care pune în discuție mărimea taxei, nu existența ei.
A treia schimbare e de direcție, nu de procedură, și se vede punând acest act lângă altul din aceeași lună. Pe 22 octombrie 2026, taxele la sticla solară din China au fost abrogate, iar importatorii au primit dreptul de a cere înapoi banii plătiți în ultimele cincisprezece luni. Pe siliciu, mecanismul retroactiv e întors: nu restituie, ci pregătește o percepere suplimentară. Aceeași tehnică juridică, data înregistrării ca punct de pornire a efectelor, lucrează într-un caz în favoarea importatorului și în celălalt împotriva lui.
Avantaje și dezavantaje
Ce aduce bun
- Măsura e cea mai ieftină dintre cele disponibile: nu se plătește nimic la vămuire, nu se cere garanție și nu se blochează marfa. Costul imediat pentru importator e zero.
- Retroactivitatea are un punct de pornire clar și public, data înregistrării. Transporturile vămuite până pe 26 octombrie 2026 inclusiv rămân definitive, oricât de mult ar urca taxa la finalul reexaminării.
- Durata e plafonată prin lege la nouă luni, deci incertitudinea nu poate fi prelungită administrativ: pe 27 iulie 2027 evidența încetează de drept.
- Înregistrarea taie interesul de a aduce marfă în avans, cât timp ancheta e deschisă. Fără ea, un val de importuri în perioada reexaminării ar fi rămas taxat la nivelul vechi, exact ce reclamă industria europeană.
- Obiectul e definit prin cod tarifar și prin conținut de siliciu, nu prin denumiri comerciale, deci un importator poate verifica dintr-o privire pe declarația vamală dacă e în sfera măsurii.
- Datele colectate ajung la o anchetă cu termen legal: potrivit art. 11 alin. (5) din Regulamentul (UE) 2016/1036, reexaminarea se finalizează în mod normal în 12 luni și în orice caz în 15 luni de la deschidere.
Ce rămâne o problemă
- Regulamentul refuză să dea o valoare estimată a obligației de plată ulterioare, deși art. 14 alin. (5) i-o permite. Un importator nu are cum să constituie un provizion și nu poate pune în contract o limită a riscului pe care îl acceptă.
- Între deschiderea reexaminării, pe 1 septembrie 2026, și începutul înregistrării, pe 27 octombrie 2026, au trecut 56 de zile în care importurile nu au fost luate în evidență, deși art. 14 alin. (5) permite înregistrarea „începând cu data inițierii investigației”.
- Evidența acoperă doar originea chineză, nu și rutele prin Coreea de Sud și prin Taiwan, deși taxa pusă în discuție a fost extinsă acolo tocmai pentru că fuseseră folosite pentru eludare, în 2007 și în 2013.
- Înregistrarea expiră pe 27 iulie 2027, iar reexaminarea se poate încheia pe 1 septembrie 2027 sau, în varianta de 15 luni, pe 1 decembrie 2027. Rămâne un interval de 36 până la 127 de zile în care ancheta e deschisă, iar importurile nu mai sunt înregistrate.
- Textul românesc al art. 1 alin. (1) spune că autoritățile vamale „sunt invitate” să ia măsurile corespunzătoare, în timp ce versiunile engleză și franceză folosesc formule imperative. Pentru un birou vamal care citește versiunea română, obligativitatea nu e limpede.
- Scopul declarat la considerentul (7) e colectarea de date, nu perceperea retroactivă, deci importatorul află miza reală numai dacă deschide regulamentul de bază din 2016. Actul nu îl avertizează.
- Datele pe care Comisia spune că le colectează sunt cele privind importurile de după „perioada de anchetă”, interval pe care regulamentul nu îl identifică nicăieri în text.
Sfaturi utile
- Verificați pe declarațiile vamale din ultimele luni dacă apare codul NC 2804 69 00 cu origine chineză. Dacă da, de pe 27 octombrie 2026 fiecare operațiune nouă intră sub riscul unei plăți suplimentare, iar decizia de a aduce marfă acum sau mai târziu nu mai e neutră.
- Tratați nivelul de 16,8% ca pe un minim, nu ca pe o estimare. Reexaminarea a fost cerută pe motivul că taxa nu mai compensează dumpingul, deci ipoteza de lucru rezonabilă e o creștere, nu o menținere.
- Puneți în contractele de import o clauză care spune cine suportă o taxă antidumping stabilită ulterior pentru o livrare deja efectuată. Față de autoritatea vamală, debitorul rămâne importatorul, indiferent de ce s-a convenit cu furnizorul chinez.
- Păstrați dosarul complet al fiecărui transport din perioada de înregistrare: factura, dovada originii, cantitatea și conținutul de siliciu. Pe aceste date se va stabili eventuala sumă de plată, iar o lipsă în dosar nu se mai poate acoperi în 2027.
- Dacă vă aprovizionați prin Coreea de Sud sau prin Taiwan, nu considerați ruta un refugiu. Taxa a fost extinsă acolo din 2007, respectiv din 2013, pe codurile TARIC 2804690010 și 2804690020, indiferent de originea declarată.
- Dacă aveți interes în anchetă, înscrieți-vă ca parte interesată. Termenele nu sunt în acest regulament, ci în avizul de deschidere publicat în Jurnalul Oficial al Uniunii Europene, seria C, C/2026/4547, din 1 septembrie 2026, iar un importator care nu răspunde nu are cum să fie luat în calcul la stabilirea noului nivel.
- Notați în calendar 27 iulie 2027, data la care înregistrarea expiră, și 1 septembrie 2027, termenul obișnuit de finalizare a reexaminării. Între ele se află intervalul în care obligația de evidență a căzut, dar decizia nu a venit încă.
- Dacă prelucrați siliciu de înaltă puritate, verificați încadrarea produsului pe care îl importați chiar dumneavoastră. Măsura se oprește la un conținut de sub 99,99%, deci o eroare de clasificare în orice sens poate costa fie o taxă nedatorată, fie o datorie necalculată.
Întrebări frecvente
Trebuie să plătesc ceva nou de pe 27 octombrie 2026?
Atunci de ce ar trebui să mă îngrijoreze?
Cât poate crește taxa?
Ce produs intră exact la înregistrare?
Cât durează înregistrarea?
Importurile pe care le-am vămuit în septembrie 2026 sunt afectate?
Dacă aduc siliciu prin Coreea de Sud sau prin Taiwan, scap?
Cine a cerut reexaminarea și pe ce motiv?
Trebuie să fac o declarație specială la vamă?
Erori și neconcordanțe în textul publicat
- Art. 1 alin. (1): în versiunea română autoritățile vamale „sunt invitate”, iar în engleză și în franceză li se ordonă. Textul românesc, singurul reprodus în articol, spune că „autoritățile vamale sunt invitate să ia măsurile corespunzătoare pentru a înregistra importurile”. Versiunea engleză a aceluiași act spune „The customs authorities are hereby directed”, adică li se ordonă, iar cea franceză folosește verbul „enjoindre”, care înseamnă tot a ordona. Temeiul, art. 14 alin. (5) din Regulamentul (UE) 2016/1036, vorbește tot imperativ: Comisia „să furnizeze instrucțiuni autorităților vamale”. Fiecare versiune lingvistică a Jurnalului Oficial al Uniunii Europene e oficială, deci un birou vamal care lucrează pe textul român citește o invitație acolo unde omologul său francez citește un ordin. Consecința nu e teoretică: dacă înregistrarea nu se face, importul nu e înregistrat, iar măsura ulterioară nu îl mai poate atinge, de vreme ce art. 14 alin. (5) leagă efectele retroactive exact de data înregistrării.
- Nota de subsol (2) contrazice considerentul (3) în privința rutelor la care a fost extinsă taxa. Considerentul (3) spune că taxa a fost extinsă „la importurile de siliciu expediat din Republica Coreea și din Taiwan”. Nota de subsol (2), care redă titlul Regulamentului de punere în aplicare (UE) 2022/1394, spune „la importurile de siliciu originar din Republica Coreea și din Taiwan, indiferent dacă au fost sau nu declarate ca fiind originare din Republica Coreea sau din Taiwan”. A doua formulare se contrazice și pe sine: o marfă originară din Coreea nu poate fi, în același timp, una care doar e declarată astfel. Versiunile engleză și franceză ale aceleiași note vorbesc amândouă despre marfă expediată din cele două state, nu originară din ele, iar art. 1 alin. (3) din Regulamentul (UE) 2022/1394 spune la fel: produsul „expediat din Republica Coreea”, pe codul TARIC 2804690010, și cel expediat din Taiwan, pe codul 2804690020. Un cititor al versiunii române nu poate stabili din act dacă măsura aflată în reexaminare privește siliciul de origine coreeană și taiwaneză sau numai siliciul chinezesc trecut prin cele două state, iar de răspuns depinde dacă un importator care se aprovizionează pe acele rute are vreun interes în procedură.
Analiza redacției
Ca instrument, înregistrarea e bine alesă. Comisia avea de rezolvat o problemă reală: din clipa în care anunță public că reexaminează nivelul unei taxe, orice importator rațional are interes să aducă în Uniune cât mai multă marfă la taxa veche, iar o reexaminare care durează un an poate fi golită de sens de un val de importuri în avans. Răspunsul ales nu costă nimic importatorului corect, nu blochează marfa și nu cere garanții, iar după nouă luni se stinge de la sine. Dintre pârghiile pe care le dă regulamentul de bază, e cea mai puțin intruzivă.
Numai că e folosită cu 56 de zile întârziere, și asta nu se vede citind actul, se vede punând două date una lângă alta. Reexaminarea a fost deschisă pe 1 septembrie 2026, prin aviz publicat în Jurnalul Oficial al Uniunii Europene. Art. 14 alin. (5), în forma dată de Regulamentul (UE) 2018/825, permite înregistrarea „începând cu data inițierii investigației”. Regulamentul de înregistrare a fost adoptat însă pe 23 octombrie, 52 de zile mai târziu, publicat pe 26 octombrie și aplicabil de pe 27 octombrie. Rezultă 56 de zile, de la 1 septembrie la 26 octombrie inclusiv, în care deschiderea anchetei era publică, interesul de a importa în avans era maxim și evidența nu exista. Considerentul (7) invocă drept motiv al înregistrării chiar „riscul unor creșteri suplimentare ale importurilor în urma deschiderii reexaminării intermediare”, deci actul numește un risc pe care l-a lăsat să curgă aproape două luni. De la cererea Euroalliages, depusă pe 8 iulie 2026, până la începutul evidenței au trecut 111 zile.
A doua observație iese din combinarea duratei înregistrării cu termenul anchetei, două cifre care stau în acte diferite. Înregistrarea expiră pe 27 iulie 2027. Reexaminările în temeiul art. 11 alin. (3) se finalizează, potrivit art. 11 alin. (5), în mod normal în 12 luni de la deschidere, deci pe 1 septembrie 2027, și în orice caz în 15 luni, deci pe 1 decembrie 2027. Între expirarea evidenței și încheierea procedurii rămâne astfel o fereastră de 36 de zile în varianta obișnuită și de 127 de zile în cea maximă. În acel interval ancheta e deschisă, nivelul taxei e încă nedecis, iar importurile nu mai sunt înregistrate, deci nu mai pot fi atinse de rezultatul ei. Cine vrea să aducă marfă la taxa veche are, prin construcția actului, două ferestre: cele 56 de zile de la început și cele 36 până la 127 de zile de la sfârșit.
A treia observație ține de felul în care actul își descrie propria natură juridică. Considerentul (7) arată că decizia de a supune importurile înregistrării a fost luată „din proprie inițiativă”, deși întreaga motivare se sprijină pe elementele de probă furnizate de solicitant. Distincția nu e stilistică: art. 14 alin. (5) prevede că importurile „sunt supuse obligativității înregistrării în urma unei cereri din partea industriei Uniunii care să conțină suficiente elemente de probă”, în timp ce înregistrarea la inițiativa Comisiei e doar facultativă. Un dosar care, pe fondul lui, ar fi putut antrena o obligație a fost tratat, în formă, ca o chestiune de oportunitate. Cele 56 de zile de întârziere sunt prețul exact al acestei calificări. În plus, datele pe care actul spune că le colectează sunt cele privind importurile „care au loc după perioada de anchetă”, iar perioada de anchetă nu e identificată în niciun loc din regulament, deci începutul colectării și începutul evidenței vamale nu se pot suprapune nici măcar pe hârtie.
Ce ar trebui schimbat
- Înregistrarea ar fi trebuit dispusă de la 1 septembrie 2026, data deschiderii reexaminării, așa cum permite art. 14 alin. (5). În practică: cele 56 de zile în care anunțul era public și evidența lipsea ar fi intrat și ele sub o eventuală percepere ulterioară, iar interesul de a grăbi importurile imediat după publicarea avizului ar fi dispărut.
- Art. 1 alin. (1) din versiunea română se corectează la o formulă imperativă, de tipul „se dispune autorităților vamale”, aliniată la versiunile engleză și franceză și la art. 14 alin. (5). Consecința: o autoritate vamală nu ar mai trebui să aleagă între o invitație și un ordin, iar importatorul ar ști cu certitudine că operațiunea lui a fost luată în evidență.
- Nota de subsol (2) trebuie să redea extinderea ca fiind la siliciul expediat din cele două state, nu originar din ele, cu menționarea codurilor TARIC 2804690010 și 2804690020. Efectul practic: un importator care se aprovizionează prin cele două state ar vedea din act că e în sfera măsurii aflate în reexaminare și ar putea decide în cunoștință de cauză dacă se înscrie ca parte interesată.
- Durata înregistrării se leagă de încheierea reexaminării, nu de un termen fix de nouă luni. Varianta cea mai simplă e o clauză care prevede prelungirea evidenței prin regulament, în limitele permise de regulamentul de bază, atunci când ancheta nu s-a încheiat. Rezultatul: fereastra de 36 până la 127 de zile de la finalul perioadei de înregistrare nu ar mai exista.
- Regulamentul ar trebui să indice valoarea estimată a obligației de plată ulterioare, fie și ca interval raportat la nivelul actual de 16,8%. Art. 14 alin. (5) o cere „după caz”, iar cazul tipic al unei reexaminări de nivel e tocmai acela în care importatorul are nevoie de o cifră. În practică: o firmă ar putea constitui un provizion și ar putea negocia cu furnizorul împărțirea riscului, în loc să afle suma după ce marfa a fost vândută.
- Înregistrarea se extinde la importurile de siliciu expediat din Coreea de Sud și din Taiwan, pe codurile TARIC deja în vigoare. Cele două rute nu sunt o ipoteză, au fost dovedite ca mijloace de eludare în 2007 și în 2013, iar măsura actuală le lasă neatinse. Consecința: ocolirea evidenței nu ar mai fi la îndemână exact pe drumurile pe care Uniunea a trebuit deja să le închidă o dată.
Textul original al actului normativ
Textul integral, în forma publicată în Monitorul Oficial
Jurnalul Oficial al Uniunii Europene, seria L, 2026/2346 din 26 octombrie 2026; CELEX 32026R2346 2 pagini PDF, 458 KB
Deschide PDF-ul oficialDescarcă PDF-ul
Pe ecrane mici vizualizatorul nu se afișează. Folosește butoanele de mai sus ca să deschizi sau să descarci fișierul.
Arată textul integral al actuluiAscunde textul integral al actului
Regulamentul de punere în aplicare (UE) 2026/2346 al Comisiei din 23 octombrie 2026 de supunere la înregistrare a importurilor de siliciu originar din Republica Populară Chineză
EMITENT: Comisia Europeană
Publicat în: Jurnalul Oficial al Uniunii Europene, seria L, 2026/2346 din 26 octombrie 2026; CELEX 32026R2346
REGULAMENTUL DE PUNERE ÎN APLICARE (UE) 2026/2346 AL COMISIEI
din 23 octombrie 2026
de supunere la înregistrare a importurilor de siliciu originar din Republica Populară Chineză
COMISIA EUROPEANĂ,
având în vedere Tratatul privind funcționarea Uniunii Europene,
având în vedere Regulamentul (UE) 2016/1036 al Parlamentului European și al Consiliului din 8 iunie 2016 privind protecția împotriva importurilor care fac obiectul unui dumping din partea țărilor care nu sunt membre ale Uniunii Europene (1), în special articolul 14 alineatul (5),
După informarea statelor membre,
întrucât:
1. PRODUSUL CARE FACE OBIECTUL ÎNREGISTRĂRII
(1) Produsul care face obiectul înregistrării (denumit în continuare „produsul în cauză”) este siliciul, un element chimic nemetalic cu simbolul „Si” și numărul atomic 14, originar din Republica Populară Chineză.
(2) Produsul este clasificat în prezent la codul NC 2804 69 00 (siliciu cu un conținut de siliciu mai mic de 99,99 % din greutate). Codul NC este menționat doar cu titlu informativ și nu aduce atingere eventualei modificări ulterioare a clasificării tarifare.
2. MĂSURILE ÎN VIGOARE ȘI CEREREA DE REEXAMINARE A ACESTORA
(3) Măsura aflată în prezent în vigoare în ceea ce privește produsul în cauză constă într-o taxă antidumping definitivă instituită prin Regulamentul de punere în aplicare (UE) 2022/1394 al Comisiei (2) asupra importurilor de siliciu originar din Republica Populară Chineză, astfel cum a fost extinsă la importurile de siliciu expediat din Republica Coreea și din Taiwan.
(4) La 1 septembrie 2026, Comisia Europeană (denumită în continuare „Comisia”) a anunțat, printr-un aviz publicat în Jurnalul Oficial al Uniunii Europene (3), deschiderea unei reexaminări intermediare în temeiul articolului 11 alineatul (3) din Regulamentul (UE) 2016/1036 a măsurilor antidumping aplicabile importurilor în Uniune de siliciu originar din Republica Populară Chineză.
(5) Deschiderea acestei proceduri a avut loc în urma unei cereri depuse la 8 iulie 2026 de Euroalliages (denumit în continuare „solicitantul”) în numele unor producători care reprezintă 100 % din industria Uniunii. În cerere, solicitantul a furnizat suficiente elemente de probă conform cărora, din cauza modificărilor de durată ale circumstanțelor, măsurile la nivelurile existente nu mai compensează efectele dumpingului prejudiciabil, astfel cum s-a stabilit în Regulamentul (UE) 2022/1394.
3. ÎNREGISTRAREA
(6) Cererea de deschidere a unei anchete de reexaminare intermediară conținea suficiente informații conform cărora, ca urmare a modificării durabile a circumstanțelor, menținerea măsurilor la nivelurile existente nu mai compensează efectele dumpingului prejudiciabil, astfel cum s-a stabilit anterior. În special, solicitantul susține că, din cauza supracapacităților acumulate, importurile din China au crescut semnificativ în ceea ce privește volumele și cota de piață la niveluri prejudiciabile ale prețurilor, cauzând astfel un prejudiciu important industriei Uniunii.
(7) Având în vedere circumstanțele de mai sus și faptul că solicitantul a furnizat suficiente elemente de probă conform cărora, din cauza modificărilor de durată ale circumstanțelor, măsurile la nivelurile existente nu mai compensează efectele dumpingului prejudiciabil, astfel cum s-a stabilit anterior, precum și riscul unor creșteri suplimentare ale importurilor în urma deschiderii reexaminării intermediare, Comisia a decis, din proprie inițiativă, să supună înregistrării importurile de produs în cauză, în temeiul articolului 14 alineatul (5) din regulamentul (UE) 2016/1036. Scopul înregistrării este de a colecta date suficient de detaliate privind importurile care au loc după perioada de anchetă, în vederea informării adecvate cu privire la acțiunile necesare pentru a restabili eficacitatea măsurilor instituite prin Regulamentul (UE) 2022/1394.
(8) În acest moment, Comisia nu consideră adecvat să furnizeze o valoare estimată a obligației de plată ulterioare.
4. PRELUCRAREA DATELOR CU CARACTER PERSONAL
(9) Toate datele cu caracter personal colectate în contextul acestei înregistrări vor fi prelucrate în conformitate cu Regulamentul (UE) 2018/1725 al Parlamentului European și al Consiliului (4),
ADOPTĂ PREZENTUL REGULAMENT:
Articolul 1
(1) În conformitate cu articolul 14 alineatul (5) din Regulamentul (UE) 2016/1036, autoritățile vamale sunt invitate să ia măsurile corespunzătoare pentru a înregistra importurile în Uniune de siliciu, un element chimic nemetalic cu simbolul „Si” și numărul atomic 14, clasificat în prezent la codul NC 2804 69 00 (siliciu cu un conținut de siliciu mai mic de 99,99 % din greutate) și originar din Republica Populară Chineză.
(2) Înregistrarea expiră la nouă luni de la data intrării în vigoare a prezentului regulament.
Articolul 2
Prezentul regulament intră în vigoare în ziua următoare datei publicării în Jurnalul Oficial al Uniunii Europene.
Prezentul regulament este obligatoriu în toate elementele sale și se aplică direct în toate statele membre.
Adoptat la Bruxelles, 23 octombrie 2026.
Pentru Comisie
Președinta
Ursula VON DER LEYEN
(1) JO L 176, 30.6.2016, p. 21, ELI: http://data.europa.eu/eli/reg/2016/1036/oj.
(2) Regulamentul de punere în aplicare (UE) 2022/1394 al Comisiei din 11 august 2022 de instituire a unei taxe antidumping definitive la importurile de siliciu originar din Republica Populară Chineză, astfel cum a fost extinsă la importurile de siliciu originar din Republica Coreea și din Taiwan, indiferent dacă au fost sau nu declarate ca fiind originare din Republica Coreea sau din Taiwan, ca urmare a unei reexaminări efectuate în perspectiva expirării măsurilor în temeiul articolului 11 alineatul (2) din Regulamentul (UE) 2016/1036 al Parlamentului European și al Consiliului (JO L 211, 12.8.2022, p. 86, ELI: http://data.europa.eu/eli/reg_impl/2022/1394/oj).
(3) JO C, C/2026/4547, 1.9.2026: ELI: http://data.europa.eu/eli/C/2026/4547/oj.
(4) Regulamentul (UE) 2018/1725 al Parlamentului European și al Consiliului din 23 octombrie 2018 privind protecția persoanelor fizice în ceea ce privește prelucrarea datelor cu caracter personal de către instituțiile, organele, oficiile și agențiile Uniunii și privind libera circulație a acestor date și de abrogare a Regulamentului (CE) nr. 45/2001 și a Deciziei nr. 1247/2002/CE (JO L 295, 21.11.2018, p. 39, ELI: http://data.europa.eu/eli/reg/2018/1725/oj).
Acest articol are caracter informativ și nu constituie consultanță juridică. Pentru situații concrete, consultați un avocat sau un consultant fiscal autorizat.