
Röviden
- Az 1.613/956/2026. sz. közös rendelet, amelyet a Román Vámhatóság és a NAV írt alá, pontosan meghatározza, mit jelent a más uniós tagállamból magánszemély által saját használatra behozott jövedéki termékek (dohány, alkohol) szállításának „alkalmi” jellege, hogy ne keveredjen össze be nem jelentett gazdasági tevékenységgel.
- A Vámhatóságnál elektronikus nyilvántartást hoznak létre, amelybe a személyzet megállapításait rögzítik egy szabványosított „megállapítási lap” alapján, amelyet a tisztviselő és az ellenőrzött személy is aláír.
- Az alkalmi jelleg elvész, ha ugyanazon személy ismételt szállításai meghaladják az Adótörvénykönyvben rögzített mennyiségi felső határokat, amelyeket az utolsó rögzített megállapítástól számított 40 napra, illetve egy évre számítanak.
Megjelent: romániai Hivatalos Közlöny (Monitorul Oficial) 652. szám, 2026. augusztus 6.
Hatálybalépés: 2026. augusztus 6.
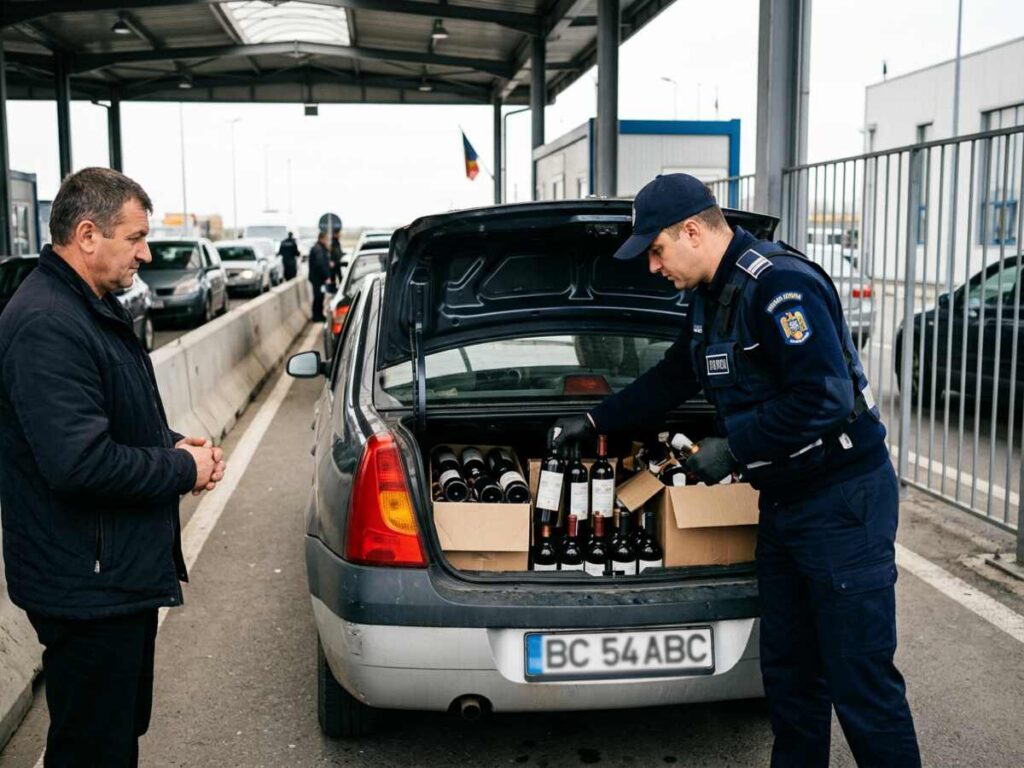
Ha néhány üveg bort vagy egy karton cigarettát hozol Romániába, amit Magyarországon vagy Bulgáriában vásároltál, nincs semmi bejelenteni valód. Ha ezt ismételten teszed, az engedélyezett mennyiségek határán, azt kockáztatod, hogy jövedéki adót elkerülő kereskedőnek tekintsenek. A Román Vámhatóság elnökének és a NAV elnökének 1.613/956/2026. sz. közös rendelete, amely a romániai Hivatalos Közlöny 2026. augusztus 6-i 652. számában jelent meg, pontosan meghatározza azokat a szempontokat, amelyek alapján az ellenőrző szervek a két helyzetet megkülönböztetik.
A rendelet szerint a szállítás akkor tekinthető alkalminak, ha együttesen három feltételnek felel meg: kizárólag személyes, nem kereskedelmi célból történik; nem része ugyanazon személy egymást követő szállítási sorozatának, amely gazdasági tevékenység folytatására utalna; és az ugyanazon személy által szállított összmennyiség az utolsó rögzített megállapítástól számított 40 napon belül nem haladja meg az Adótörvénykönyv 413. cikke (3) bekezdésének a) pontjában, illetve a 4483. cikk (5) bekezdésében rögzített felső határokat, sem pedig egy éven belül a 413. cikk (3) bekezdésének b) pontjában rögzített felső határt.
E szállítások időbeli nyomon követése érdekében a rendelet létrehozza a Román Vámhatóságnál a magánszemélyek által jövedéki termékek alkalmi behozataláról szóló elektronikus nyilvántartást, amelyet a vám- és NAV-személyzet megállapításai táplálnak, egy szabványos megállapítási lapon rögzítve (a rendelet melléklete).
Milyen hatásokkal jár
A más uniós tagállamból alkalmanként jövedéki terméket behozó magánszemélyek most már egyértelmű, írásos viszonyítási ponttal rendelkeznek arról, mit jelent az „alkalmi”, ahelyett hogy a határon lévő vámtisztviselő pillanatnyi megítélésétől függenének.
Minden határon (vagy az ország belsejében végzett ellenőrzés során) tett megállapítást szabványos lapon rögzítenek, a birtokos adataival, az áru származásával, a jármű rendszámával és a dohány- és alkoholtermékek kategóriái szerinti pontos mennyiségekkel (cigaretta, szivar, fogyasztási dohány, szeszes italok, köztes termékek, csendes bor, pezsgő, sör).
A lapot a megállapítást végző tisztviselő és az ellenőrzött személy írja alá; ha ez utóbbi megtagadja az aláírást, a megállapítást akkor is rögzítik, az elutasítás megjegyzésével. Az ellenőrzött személy írásban kérheti a lap elektronikus másolatát, amelyet legfeljebb 7 napon belül kap meg a megadott e-mail címre.
Az elektronikus nyilvántartás lehetővé teszi ugyanazon személy egymást követő megállapításainak összekapcsolását, ami elengedhetetlen a két időbeli felső határ (40 nap és egy év) ellenőrzéséhez, amelyek meghatározzák, hogy a szállítás „alkalmi” marad-e, vagy be nem jelentett gazdasági tevékenység gyanúja merül fel.
Mi változott a korábbi helyzethez képest
Az Adótörvénykönyv (227/2015. sz. törvény) a 413. és 4483. cikkben már tartalmazta a mennyiségi felső határokat és az alkalmi szállítás fogalmát a más uniós tagállamból magánszemélyek által behozott jövedéki termékekre, de operatív, az ellenőrző személyzet által egységesen alkalmazható meghatározás nélkül. Az 1.613/956/2026. sz. rendelet ezt a keretet egészíti ki a pontos, együttes feltételekkel és az eddig hiányzó intézményi nyilvántartási mechanizmussal (elektronikus nyilvántartás és megállapítási lap).
A legfontosabb újdonság egy időbeli nyomon követési eszköz bevezetése: eddig egy elszigetelt határmegállapítást nem lehetett automatikusan összekapcsolni ugyanazon személy korábbi megállapításaival; az elektronikus nyilvántartás pontosan ezt a hiányosságot orvosolja.
Előnyök és hátrányok
Mi a jó benne
- Kiszámíthatóságot ad a szokásos utazóknak: amíg a mennyiségek és a gyakoriság a felső határok alatt marad, a szállítás egyértelműen alkalminak minősül, önkényes értelmezés kockázata nélkül.
- Országos szinten egységesíti a megállapítási eljárást az egységes lap révén, amelyet a Vámhatóság és a NAV egyaránt használ.
- Lehetővé teszi az ismételt „személyes” szállítások mögé rejtett, jövedéki termékekkel folytatott illegális kereskedelem tényleges felderítését, a megállapítások elektronikus nyilvántartásban való összekapcsolásával.
- Jogot ad az ellenőrzött személynek a lap elektronikus másolatához, vagyis a hatóságokkal való interakció írásos bizonyítékához.
Mi marad probléma
- A rendelet szövege nem teszi közzé a mennyiségi felső határok pontos értékeit; ezeket külön kell megkeresni az Adótörvénykönyvben, ami megnehezíti az átlagpolgár számára az ellenőrzést.
- A megállapítási lap aláírásának megtagadása nem akadályozza a nyilvántartásba vételt, amit az ellenőrzött személyre gyakorolt nyomásként lehet érzékelni, még ha az eljárás célja a nyilvántartás pontosságának védelme is.
- Az elektronikus nyilvántartás személyes adatok (személyazonosság, lakcím, állampolgárság, ismételt mozgások) gyűjtését és megőrzését jelenti, anélkül hogy a rendelet részletezné ezen adatok megőrzési vagy hozzáférési szabályait.
- Nem tisztázza kifejezetten, mi történik eljárási szempontból a felső határokat meghaladó szállítással: hogy visszamenőlegesen alkalmaznak-e jövedéki adót, bírságokat vagy más szankciókat, az Adótörvénykönyv általános rendelkezéseire hivatkozva.
Hasznos tanácsok
- Ha gyakran vásárolsz alkoholt vagy dohányt egy másik uniós tagállamban, vezess saját nyilvántartást a mennyiségekről és dátumokról, hogy biztosan az Adótörvénykönyvben előírt 40 napos és egyéves felső határokon belül maradj.
- Vámellenőrzéskor mindig kérd a megállapítási lap másolatát, írásban, a kitöltés pillanatában; törvényes jogod van egy elektronikus másolathoz 7 napon belül.
- Soha ne írj alá olyan megállapítási lapot, amellyel nem értesz egyet, anélkül hogy megjegyeznéd kifogásaidat; az aláírás megtagadását külön rögzítik, és nem érinti a megállapítás későbbi vitatásához való jogodat.
- Ha gyakran szállítasz a felső határhoz közeli mennyiségeket, számolj azzal a kockázattal, hogy a hatóságok a szállításokat gazdasági tevékenységre utaló „egymást követő sorozatnak” minősíthetik, még akkor is, ha minden egyes szállítás önmagában megfelel a felső határnak.
Gyakori kérdések
Mit jelent a jövedéki termékek szállításának „alkalmi jellege”?
Mely termékekre vonatkozik ez a rendelet?
Mi történik egy vámmegállapítás során?
Kaphatok másolatot a megállapítási lapról?
Mi történik, ha a szállításaim meghaladják a törvényes felső határokat?
A jogi aktus eredeti szövege
A teljes szöveg a romániai Hivatalos Közlönyben megjelent formában
Romániai Hivatalos Közlöny 652. szám, 2026. augusztus 6. 16 oldal PDF, 105 KB a jogi aktus a(z) 14. oldalon kezdődik
A hivatalos PDF megnyitásaPDF letöltése
Kis képernyőn a megjelenítő nem látszik. A fenti gombokkal nyithatod meg vagy töltheted le a fájlt.
Ez a cikk tájékoztató jellegű, és nem minősül jogi tanácsadásnak. Konkrét helyzetekben forduljon ügyvédhez vagy engedéllyel rendelkező adótanácsadóhoz.