
Коротко
- Спільний наказ № 1.613/956/2026, підписаний Румунською митною службою та ANAF, точно визначає, що означає «випадковий» характер перевезення підакцизних товарів (тютюну, алкоголю), придбаних фізичною особою в іншій державі ЄС для власного використання, щоб не плутати це з незадекларованою економічною діяльністю.
- У Митній службі створюється електронний реєстр, куди заносяться висновки персоналу на основі стандартизованого «акта фіксації», підписаного інспектором та особою, яку перевіряють.
- Випадковий характер втрачається, якщо повторні перевезення однієї особи перевищують кількісні межі, встановлені Податковим кодексом, які обчислюються за 40 днів і за один рік від останньої зафіксованої перевірки.
Опубліковано: Офіційний вісник Румунії (Monitorul Oficial) № 652 від 6 серпня 2026 року
Набирає чинності: 6 серпня 2026 року
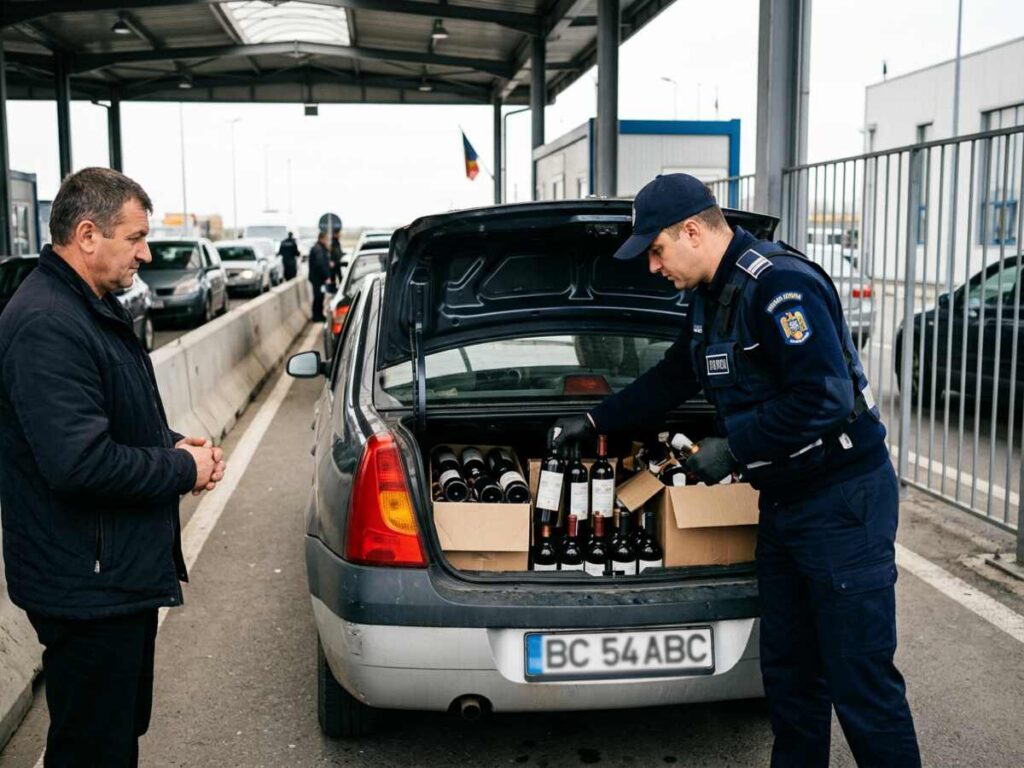
Якщо ви привозите до Румунії кілька пляшок вина чи блок сигарет, куплених в Угорщині чи Болгарії, вам нема чого декларувати. Якщо ви робите це повторно, на межі дозволених кількостей, ви ризикуєте, що вас сприймуть як торговця, який уникає акцизів. Спільний наказ голови Румунської митної служби та голови ANAF № 1.613/956/2026, опублікований в Офіційному віснику Румунії № 652 від 6 серпня 2026 року, встановлює точні критерії, за якими контролюючі органи розрізняють ці дві ситуації.
Згідно з наказом, перевезення вважається випадковим, якщо воно сукупно відповідає трьом умовам: здійснюється виключно з особистою, некомерційною метою; не є частиною послідовної серії перевезень тієї самої особи, що вказувала б на здійснення економічної діяльності; і загальна кількість підакцизних товарів, перевезена тією самою особою, протягом 40 днів від останньої зафіксованої перевірки не перевищує межі, встановлені статтею 413 частиною 3 пунктом а) та статтею 4483 частиною 5 Податкового кодексу, а протягом одного року не перевищує межу статті 413 частини 3 пункту б).
Для відстеження цих перевезень у часі наказ створює при Румунській митній службі Електронний реєстр обліку випадкового ввезення підакцизних товарів фізичними особами, який наповнюється висновками персоналу митниці та ANAF, зафіксованими у стандартному акті фіксації (додається до наказу).
Наслідки, які це має
Фізичні особи, які час від часу привозять підакцизні товари з іншої держави ЄС, тепер мають чіткий письмовий орієнтир щодо того, що означає «випадковий», замість того щоб залежати від миттєвої оцінки митного інспектора на кордоні.
Кожна перевірка на кордоні (або під час перевірки всередині країни) фіксується на стандартному бланку з даними власника, походженням товару, реєстраційним номером транспортного засобу та точними кількостями за категоріями тютюнових і алкогольних виробів (сигарети, сигари, тютюн для куріння, спиртні напої, проміжні продукти, тихе вино, ігристе вино, пиво).
Бланк підписують інспектор, що здійснює перевірку, і особа, яку перевіряють; якщо ця особа відмовляється підписати, перевірка все одно фіксується, із зазначенням відмови. Особа, яку перевіряють, може письмово вимагати електронну копію бланка, яку отримає протягом максимум 7 днів на вказану електронну адресу.
Електронний реєстр дозволяє пов’язувати послідовні перевірки однієї й тієї самої особи, що є важливим для перевірки двох часових меж (40 днів і один рік), які визначають, чи залишається перевезення «випадковим», чи стає підозрілим щодо незадекларованої економічної діяльності.
Що змінилося порівняно з попередньою ситуацією
Податковий кодекс (Закон № 227/2015) уже передбачав у статтях 413 і 4483 кількісні межі та поняття випадкового перевезення для підакцизних товарів, що привозяться фізичними особами з іншої держави-члена ЄС, але без операційного визначення, застосовного однаково контролюючим персоналом. Наказ № 1.613/956/2026 доповнює цю базу точними сукупними критеріями та інституційним механізмом обліку (електронний реєстр і акт фіксації), яких досі бракувало.
Головна новизна це запровадження інструменту моніторингу в часі: досі окрема перевірка на кордоні не могла автоматично пов’язуватися з попередніми перевірками тієї самої особи; електронний реєстр вирішує саме цю прогалину.
Переваги та недоліки
Що це дає позитивного
- Дає передбачуваність звичайним мандрівникам: поки кількості та частота залишаються нижче меж, перевезення чітко вважається випадковим, без ризику довільного тлумачення.
- Стандартизує процедуру перевірки на національному рівні через єдиний бланк, який використовують і Митна служба, і ANAF.
- Дозволяє реально виявляти нелегальну торгівлю підакцизними товарами, замасковану під повторювані «особисті» перевезення, шляхом пов’язування перевірок в електронному реєстрі.
- Надає особі, яку перевіряють, право на електронну копію бланка, тобто письмовий доказ взаємодії з органами влади.
Що залишається проблемою
- Наказ не публікує в тексті точних значень кількісних меж; їх потрібно шукати окремо в Податковому кодексі, що ускладнює перевірку для звичайного громадянина.
- Відмова підписати акт фіксації не перешкоджає реєстрації, що може сприйматися як тиск на особу, яку перевіряють, навіть якщо процедура має на меті захистити точність обліку.
- Електронний реєстр передбачає збір і зберігання персональних даних (особи, місця проживання, громадянства, повторних переміщень), при цьому наказ не деталізує правила зберігання чи доступу до цих даних.
- Не уточнюється прямо, що відбувається процедурно з перевезенням, яке перевищує межі: чи застосовуються акцизи заднім числом, штрафи чи інші санкції, з відсиланням до загальних положень Податкового кодексу.
Корисні поради
- Якщо ви часто купуєте алкоголь чи тютюн в іншій державі ЄС, ведіть власний облік кількостей і дат, щоб бути впевненими, що залишаєтеся в межах 40-денного та річного лімітів, передбачених Податковим кодексом.
- Під час митного контролю завжди вимагайте копію акта фіксації, письмово, у момент його складання; ви маєте законне право на електронну копію протягом 7 днів.
- Ніколи не підписуйте акт фіксації, з яким не згодні, не зазначивши своїх заперечень; відмова від підпису фіксується окремо і не впливає на ваше право згодом оскаржити перевірку.
- Якщо ви часто перевозите кількості, близькі до межі, враховуйте ризик того, що органи влади можуть тлумачити перевезення як «послідовну серію», що вказує на економічну діяльність, навіть якщо кожне окреме перевезення відповідає межі.
Часті запитання
Що означає «випадковий характер» перевезення підакцизних товарів?
Яких товарів стосується цей наказ?
Що відбувається під час митної перевірки?
Чи можу я отримати копію акта фіксації?
Що станеться, якщо мої перевезення перевищать законні межі?
Оригінальний текст нормативного акта
Повний текст у формі, опублікованій в Офіційному віснику Румунії
Офіційний вісник Румунії № 652 від 6 серпня 2026 року 16 сторінок PDF, 105 KB акт починається на сторінці 14
Відкрити офіційний PDFЗавантажити PDF
На малих екранах переглядач не відображається. Скористайтеся кнопками вище, щоб відкрити або завантажити файл.
Ця стаття має інформаційний характер і не є юридичною консультацією. Для конкретних ситуацій зверніться до ліцензованого адвоката або податкового консультанта.