
Коротко
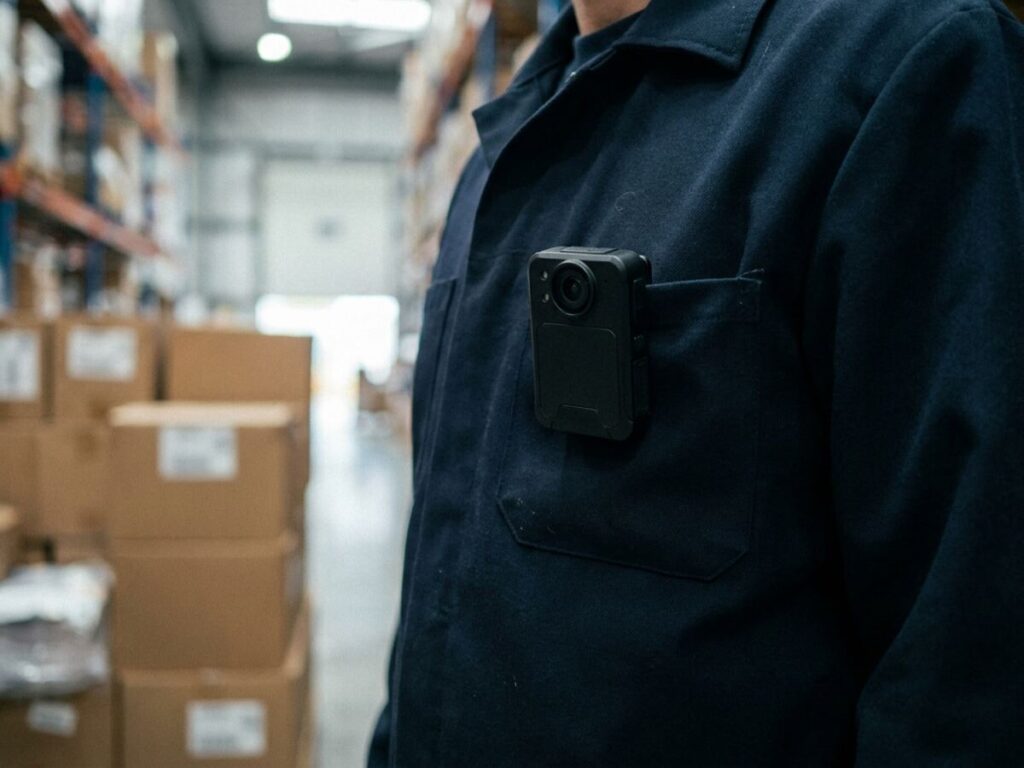
- Інспектори з боротьби з податковим шахрайством ANAF тепер мають письмову процедуру щодо камер, які носять на формі: вони можуть вести фото-, аудіо- та відеозапис без згоди осіб, яких знімають, у громадських місцях, коли є підозри щодо ухилення від сплати податків або податкового шахрайства.
- Записи є доказами і можуть використовуватися в адміністративних та судових провадженнях. Вони не належать до інформації суспільного інтересу, тому їх не може витребувати будь-хто.
- Строк зберігання становить 6 місяців, за винятком матеріалів, які потрапили до судової справи: вони підпорядковуються режиму доказів. Доступ обмежений чотирма категоріями осіб, а кожне завантаження вноситься до реєстру.
Опубліковано: Офіційний вісник Румунії (Monitorul Oficial) № 629 від 30 липня 2026 року
Набирає чинності: 30 липня 2026 року
Якщо інспектор з боротьби з податковим шахрайством заходить до вашого магазину, складу чи ресторану, він може увімкнути камеру на формі, не питаючи вашої згоди. Правила такого запису були оприлюднені 30 липня 2026 року в Офіційному віснику Румунії № 629 спільним наказом голови Національного агентства податкової адміністрації (ANAF) № 898/2026 та міністра фінансів № 899/2026, підписаними 16 липня. Це крок до технічного оснащення та впорядкування антишахрайського контролю, який відбувається того самого року, коли парламент ухвалив премії за результативність для персоналу ANAF і Румунської митної служби.
Правова підстава для зйомки не є новою. Вона випливає зі ст. 5 ч. (11) до (15) Надзвичайної постанови Уряду № 74/2013 про реорганізацію Національного агентства податкової адміністрації, затвердженої зі змінами Законом № 144/2014. Досі бракувало конкретної процедури: хто знімає, за яких умов, куди потрапляють файли, скільки вони зберігаються, хто має право їх переглядати. Наказ від 30 липня затверджує саме цей документ, як додаток із п’яти розділів і дев’яти статей.
Текст стосується інспекторів Головного управління боротьби з податковим шахрайством під час виконання ними контрольних повноважень. Він не поширюється ні на звичайну податкову перевірку, ні на інші структури ANAF.
Наслідки, які це має
Так само про те, як проходить контроль, цього разу дистанційно: заслуховування в документальній перевірці можна провести через відеоконференцію, а запрошення вже не каже, за який строк просити онлайн.
Перший наслідок, найпомітніший для компаній, полягає в тому, що зйомку можна вести без згоди. Процедура прямо зазначає, що ANAF через Головне управління боротьби з податковим шахрайством записує та фіксує оперативні моменти без згоди осіб, яких це стосується, коли є підозри щодо вчинення дій і фактів ухилення від сплати податків та податкового шахрайства. Окремо інспектори можуть записувати діяльність, що відбувається в громадських місцях, також без згоди.
Другий наслідок стосується юридичної сили матеріалу. Аудіовізуальні записи, зроблені відповідно до умов процедури, є доказами і можуть використовуватися в адміністративних або судових провадженнях. На практиці те, що видно на камері, може потрапити і до справи про оскарження акта контролю, і до кримінального провадження.
Третій наслідок стосується доступу до цих зображень. Записи, що містять персональні дані, не є інформацією суспільного інтересу, на підставі ст. 12 ч. (1) п. d) Закону № 544/2001. Звичайний запит на доступ до публічної інформації відео вам не принесе. Перелік тих, хто може його отримати, короткий: інспектор, який зробив запис, адміністратори облікових записів, призначені для технічного управління, структура з питань доброчесності ANAF або керівництво за підпорядкованістю, на запит і в конкретному випадку, а також органи кримінального переслідування, суди чи інші компетентні органи, на підставі прямої норми закону або процесуального акта.
Четвертий наслідок стосується простежуваності. Будь-яке завантаження чи передавання фіксується в реєстрі, який ведеться на рівні Головного управління боротьби з податковим шахрайством. Локальне завантаження на комп’ютер дозволене лише за погодженням керівника структури і лише з процесуальною метою, наприклад для долучення до матеріалів кримінального провадження чи для подання в суді. Сам реєстр буде врегульовано окремим наказом голови ANAF, тобто на одну складову ще треба чекати.
П’ятий наслідок пов’язаний з інфраструктурою. Дані завантажуються автоматично та захищеним каналом із реєстратора до хмарної платформи, яку надає виробник обладнання. Власник платформи зобов’язаний, як і інспектори, зберігати конфіденційність і дотримуватися встановлених заходів безпеки.
Шостий наслідок стосується самих інспекторів. Недотримання розпорядження про використання камер або їх неналежне застосування є дисциплінарним проступком і розслідується згідно з Надзвичайною постановою Уряду № 57/2019, Адміністративним кодексом. Несанкціонований доступ, поширення персональних даних, невиправдане видалення або використання пристрою з іншою метою караються відповідно до закону.
Що змінилося порівняно з попередньою ситуацією
До 30 липня 2026 року право на запис існувало, але не було процедури, яка б його окреслювала. Різниця тут не теоретична. Відео, зняте поза чіткими процесуальними рамками, набагато легше оскаржити як в адміністративному суді, так і перед Національним наглядовим органом з питань обробки персональних даних.
Найконкретніша новина стосується строку зберігання. Зображення та записи зберігаються 6 місяців від дати отримання. Якщо вони потрапляють до судового провадження, то підпорядковуються режиму доказів і залишаються до його завершення. Після спливу строку матеріали знищуються за незворотними процедурами. Процедура прямо забороняє знищення раніше мінімального строку в 6 місяців, а це захищає і зняту особу, не лише адміністрацію: доказ не може зникнути за одну ніч.
Друга новина стосується способу індексації. Дані зберігаються так, щоб конкретний запис можна було точно ідентифікувати за прізвищем інспектора, датою та часом початку і завершення запису, GPS-координатами місця і серійним номером обладнання. Маючи ці чотири орієнтири, компанія, яка просить перевірити хід контролю, може точно вказати, про який матеріал ідеться.
Третя новина стосується обов’язку знеособлення. Коли зображення передаються суду чи іншим установам, вживаються заходи анонімізації, псевдоанонімізації, маскування або розмиття щодо осіб, яких запит не стосується. Клієнт, який випадково потрапив у кадр, не повинен залишатися впізнаваним у справі, що його не обходить.
Четверта новина стосується контрольованого ручного видалення. Матеріали, позначені як докази, може видалити лише призначений персонал центральної структури Головного управління боротьби з податковим шахрайством, тільки за письмовим зверненням керівника структури, яка їх зібрала, і тільки після завершення судового провадження.
Переваги та недоліки
Що це дає позитивного
- Захищає обидві сторони. Увімкнена камера стримує і зловживання владою, і вигадані твердження про те, як саме проходив контроль.
- Встановлює чіткий строк зберігання, 6 місяців, і забороняє знищувати матеріал раніше. Доказ залишається доступним увесь час, поки ви можете оскаржити акт контролю.
- Закриває загальний доступ до зображень. Вони не є інформацією суспільного інтересу, тому не потрапляють до конкурентів чи до цікавих через простий запит.
- Запроваджує реєстр завантажень і передавань, завдяки чому будь-який витік матеріалу можна перевірити.
- Передбачає знеособлення осіб, яких запит не стосується, а це реальна гарантія для працівників і клієнтів, які випадково опинилися в кадрі.
- Прямо посилається на Регламент (ЄС) 2016/679, тож знята особа зберігає права, передбачені законодавством про захист даних.
Що залишається проблемою
- Процедура не передбачає жодного обов’язку повідомити особу про те, що її знімають. Немає моменту, коли інспектор мав би сказати це вголос, немає й формули інформування.
- Знята особа не отримує з цього тексту простого способу вимагати копію запису, який її стосується. Залишається загальна процедура з Регламенту (ЄС) 2016/679, повільніша й формальніша.
- Дані потрапляють до хмарної платформи виробника обладнання. Наказ не говорить, де вона розміщена, хто є постачальником, що відбувається після припинення договору і як проводиться аудит безпеки.
- Реєстр завантажень, тобто складова, яка забезпечує простежуваність, ще не врегульований. Він з’явиться окремим наказом голови ANAF, без оголошеного строку.
- Вислів «оперативні моменти» не визначений. Що саме знімають і як довго, на практиці залишається на розсуд інспектора.
- Санкція за неправильне використання камери є дисциплінарною і розглядається всередині установи, без жодного механізму зовнішнього контролю, передбаченого процедурою.
Корисні поради
- Якщо вас перевіряють, запишіть ідентифікаційні орієнтири. Прізвище інспектора, дата, час початку і завершення контролю та місце є саме тими критеріями, за якими індексується запис. Без них подальший запит важко опрацювати.
- Не перешкоджайте зйомці. Процедура дозволяє запис без згоди, коли є підозри щодо ухилення від сплати податків або шахрайства. Опір не зупиняє контроль і може бути зафіксований не на вашу користь.
- Зафіксуйте в протоколі факт проведення зйомки. Письмова відмітка закріплює доказ того, що матеріал існує, і це стане в пригоді, якщо згодом ви його вимагатимете.
- Пам’ятайте про строк у 6 місяців. Якщо ви хочете використати запис для захисту, подавайте запит завчасно, а не в останній місяць. Після спливу строку матеріал знищується незворотно, якщо він не потрапив до судової справи.
- Якщо справа вже в суді, вимагайте запис через суд. Судові органи та суди мають прямий доступ на підставі процесуального акта. Це найнадійніший шлях, ефективніший за адміністративний запит.
- Як знята особа, ви можете реалізувати права з Регламенту (ЄС) 2016/679, зокрема право доступу, а скарга подається до Національного наглядового органу з питань обробки персональних даних.
- Проведіть інструктаж для працівників. Персоналу магазину, складу чи кухні варто знати, що антишахрайський контроль можуть знімати на камеру і що правильна поведінка залишається однаковою незалежно від камери.
Часті запитання
Чи можуть інспектори з боротьби з податковим шахрайством знімати мене, не питаючи згоди?
Чи може відео бути використане проти мене?
Скільки часу зберігаються записи?
Чи можу я вимагати перегляду запису з контролю на моїй фірмі?
Хто має право переглядати записи?
Де зберігаються файли?
Що відбувається з особами, які випадково потрапляють у кадр?
Що буде, якщо інспектор неправильно використає камеру?
Чи поширюється процедура також на звичайну податкову перевірку?
З якої дати це застосовується?
Оригінальний текст нормативного акта
Наведений нижче текст відтворено румунською мовою, в офіційній опублікованій формі.
Повний текст у формі, опублікованій в Офіційному віснику Румунії
Офіційний вісник Румунії № 629 від 30 липня 2026 року 16 сторінок PDF, 101 KB акт починається на сторінці 2
Відкрити офіційний PDFЗавантажити PDF
На малих екранах переглядач не відображається. Скористайтеся кнопками вище, щоб відкрити або завантажити файл.
Ця стаття має інформаційний характер і не є юридичною консультацією. Для конкретних ситуацій зверніться до ліцензованого адвоката або податкового консультанта.