
Pe scurt
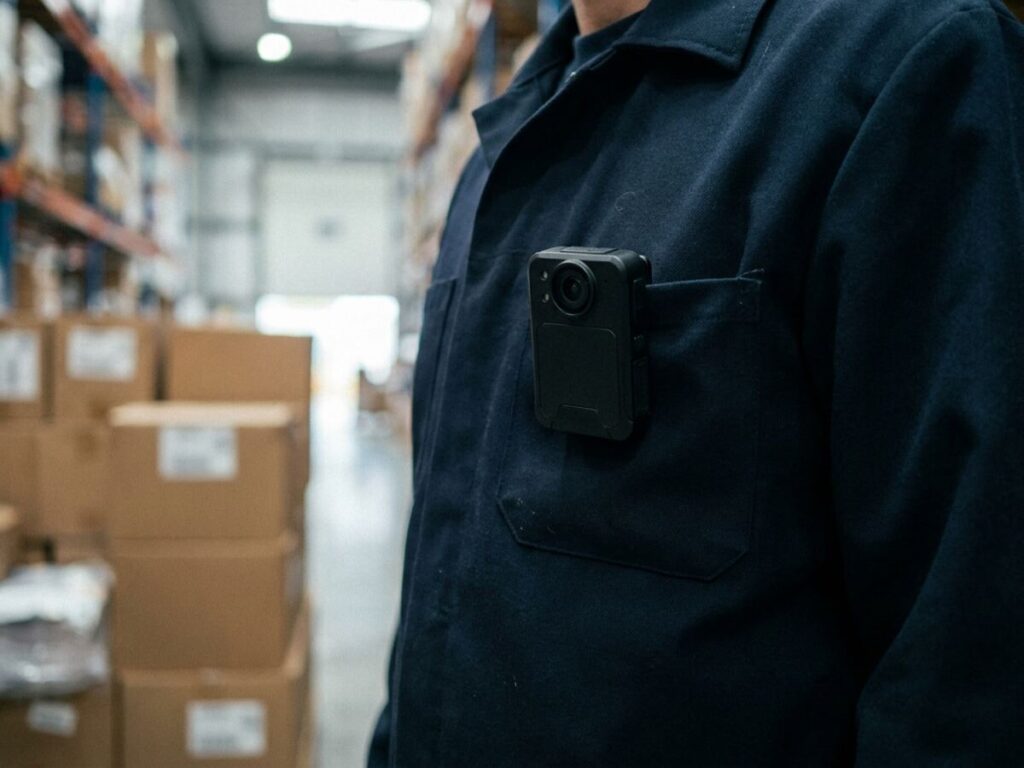
- Inspectorii antifraudă din ANAF au acum o procedură scrisă pentru camerele purtate pe uniformă: pot înregistra foto, audio și video fără consimțământul persoanelor filmate, în spații publice, atunci când există suspiciuni de evaziune fiscală sau fraudă fiscală.
- Înregistrările constituie mijloace de probă și pot fi folosite în proceduri administrative și judiciare. Ele nu sunt informații de interes public, deci nu pot fi cerute de oricine.
- Termenul de păstrare este de 6 luni, cu excepția materialelor ajunse într-un dosar judiciar, care urmează regimul probelor. Accesul este limitat la patru categorii de persoane, iar fiecare descărcare se trece într-un registru.
Publicat: M. Of. nr. 629 din 30 iulie 2026
Intră în vigoare: 30 iulie 2026
Dacă un inspector antifraudă intră în magazinul, depozitul sau restaurantul tău, poate porni camera de pe uniformă fără să îți ceară acordul. Regulile acestei filmări au fost publicate pe 30 iulie 2026 în Monitorul Oficial nr. 629, prin ordinul comun al președintelui Agenției Naționale de Administrare Fiscală, nr. 898/2026, și al ministrului finanțelor, nr. 899/2026, ambele semnate pe 16 iulie. Este un pas de dotare și de disciplinare a controlului antifraudă care vine în același an în care Parlamentul a decis bonusuri de performanță pentru personalul ANAF și al Autorității Vamale.
Baza legală a filmării nu este nouă. Ea vine din art. 5 alin. (11) până la (15) din Ordonanța de urgență a Guvernului nr. 74/2013 privind reorganizarea Agenției Naționale de Administrare Fiscală, aprobată cu modificări prin Legea nr. 144/2014. Instrumentele de control ale aceleiași agenții s-au restrâns între timp pe alte planuri: Curtea Constituțională a stabilit că contravențiile pentru comerț ilicit rămân desființate, în ciuda contestației ANAF. Ce lipsea până acum era procedura concretă: cine filmează, în ce condiții, unde ajung fișierele, cât se păstrează, cine le poate vedea. Ordinul din 30 iulie aprobă exact acest document, ca anexă cu cinci capitole și nouă articole.
Textul se aplică inspectorilor antifraudă din Direcția generală antifraudă fiscală, în exercitarea atribuțiilor de control. Nu se aplică inspecției fiscale obișnuite și nici altor structuri ale ANAF.
Efectele pe care le produce
Tot despre felul în care se desfășoară controlul, dar la distanță: audierea din verificarea documentară se poate ține pe videoconferință, iar invitația nu mai spune în cât timp ceri varianta online.
Primul efect, cel mai vizibil pentru firme, este că filmarea se poate face fără consimțământ. Procedura spune explicit că ANAF, prin Direcția generală antifraudă fiscală, înregistrează și fixează momente operative fără consimțământul persoanelor vizate, atunci când există suspiciuni privind săvârșirea unor acte și fapte de evaziune fiscală și fraudă fiscală. Separat, inspectorii pot înregistra activități desfășurate în spații publice, tot fără acord.
Instrumentul pe care inspectorii antifraudă îl folosesc la controlul mărfurilor pe drum, RO e-Transport, are la bază o ordonanță din decembrie 2021, aprobată de Parlament prin Legea nr. 131/2026.
Al doilea efect este valoarea juridică a materialului. Înregistrările audio-video realizate în condițiile procedurii constituie mijloace de probă și pot fi utilizate în proceduri administrative sau judiciare. Practic, ce se vede pe cameră poate ajunge în dosarul de contestație a actului de control sau în dosarul penal.
Lista mijloacelor de probă din Codul de procedură fiscală, care include astăzi și înregistrările audiovideo, a fost rescrisă în 2021, printr-o ordonanță pe care Parlamentul a aprobat-o abia prin Legea nr. 136/2026.
Al treilea efect privește accesul la aceste imagini. Înregistrările care conțin date personale nu reprezintă informații de interes public, în temeiul art. 12 alin. (1) lit. d) din Legea nr. 544/2001. O cerere obișnuită de acces la informații publice nu îți aduce filmarea. Lista celor care pot ajunge la ea este scurtă: inspectorul care a făcut înregistrarea, administratorii de conturi desemnați pentru gestionarea tehnică, structura de integritate a ANAF sau conducerea ierarhică, la cerere și punctual, și organele de urmărire penală, instanțele sau alte autorități competente, în temeiul unei dispoziții legale exprese ori al unui act procedural.
Al patrulea efect este trasabilitatea. Orice descărcare sau partajare se consemnează într-un registru ținut la nivelul Direcției generale antifraudă fiscală. Descărcarea locală, pe un calculator, este permisă doar cu aprobarea conducătorului structurii și numai în scopuri procedurale, cum ar fi atașarea la dosarul de urmărire penală sau prezentarea în instanță. Registrul urmează să fie reglementat printr-un ordin separat al președintelui ANAF, deci mai există o piesă de așteptat.
Al cincilea efect ține de infrastructură. Datele se descarcă automat și securizat din înregistrator într-o platformă de tip cloud pusă la dispoziție de producătorul echipamentelor. Deținătorul platformei este obligat, ca și inspectorii, să păstreze confidențialitatea și să respecte măsurile de securitate stabilite.
Al șaselea efect îi privește pe inspectori. Nerespectarea dispoziției de utilizare sau folosirea necorespunzătoare a camerelor constituie abatere disciplinară și se cercetează potrivit Ordonanței de urgență a Guvernului nr. 57/2019, Codul administrativ. Accesarea neautorizată, diseminarea de date personale, ștergerea nejustificată sau folosirea aparatului în alte scopuri se sancționează conform legii.
Ce s-a schimbat față de situația anterioară
Până la 30 iulie 2026 exista dreptul de a înregistra, dar nu exista procedura care să îl încadreze. Diferența nu este una teoretică. O filmare făcută în afara unui cadru procedural clar este mult mai ușor de contestat, atât în fața instanței de contencios administrativ, cât și în fața Autorității Naționale de Supraveghere a Prelucrării Datelor cu Caracter Personal.
Cel mai concret element nou este termenul de păstrare. Imaginile și înregistrările se păstrează 6 luni de la data obținerii. Dacă ajung într-o procedură judiciară, ele urmează regimul probelor și rămân până la finalizarea acesteia. La împlinirea termenului, materialele se distrug prin proceduri ireversibile. Procedura interzice expres distrugerea mai devreme de termenul minim de 6 luni, ceea ce protejează și persoana filmată, nu doar administrația: dovada nu poate dispărea peste noapte.
Al doilea element nou este modul de indexare. Datele se stochează astfel încât o înregistrare să poată fi identificată exact după numele inspectorului, data și ora începerii și finalizării înregistrării, locația GPS și numărul de serie al echipamentului. Cu aceste patru repere, o firmă care cere verificarea unui control poate indica precis materialul despre care vorbește.
Al treilea element nou este obligația de anonimizare. Când imaginile se transmit instanței sau altor instituții, se iau măsuri de anonimizare, pseudoanonimizare, mascare sau blurare pentru persoanele care nu fac obiectul solicitării. Clientul aflat întâmplător în cadru nu ar trebui să ajungă recognoscibil într-un dosar care nu îl privește.
Al patrulea element nou este ștergerea manuală controlată. Materialele marcate ca probe nu pot fi șterse decât de personal desemnat din structura centrală a Direcției generale antifraudă fiscală, numai la solicitarea scrisă a conducătorului structurii care le-a colectat și numai după finalizarea procedurii judiciare.
Avantaje și dezavantaje
Ce aduce bun
- Protejează ambele părți. O cameră pornită descurajează atât abuzul de autoritate, cât și afirmațiile inventate despre modul în care s-a desfășurat controlul.
- Fixează un termen clar de păstrare, 6 luni, și interzice distrugerea mai devreme. Dovada rămâne disponibilă pe toată perioada în care poți contesta actul de control.
- Închide accesul general la imagini. Ele nu sunt informații de interes public, deci nu ajung la concurenți sau la curioși printr-o simplă cerere.
- Impune un registru al descărcărilor și al partajărilor, ceea ce face verificabilă orice scurgere de material.
- Prevede anonimizarea persoanelor care nu fac obiectul solicitării, o garanție reală pentru angajați și clienți prinși accidental în cadru.
- Trimite expres la Regulamentul (UE) 2016/679, deci persoana filmată păstrează drepturile din legislația de protecție a datelor.
Ce rămâne o problemă
- Procedura nu prevede nicio obligație de a anunța persoana că este filmată. Nu există un moment în care inspectorul să spună acest lucru cu voce tare și nici o formulă de informare.
- Persoana filmată nu are, prin acest text, o cale simplă de a cere o copie a înregistrării care o privește. Rămâne procedura generală din Regulamentul (UE) 2016/679, mai lentă și mai formală.
- Datele ajung într-o platformă cloud a producătorului echipamentelor. Ordinul nu spune unde este găzduită, cine este furnizorul, ce se întâmplă la încetarea contractului sau cum se face auditul de securitate.
- Registrul descărcărilor, piesa care asigură trasabilitatea, nu este încă reglementat. El urmează printr-un alt ordin al președintelui ANAF, fără termen anunțat.
- Sintagma „momente operative” nu este definită. Ce anume se filmează și cât timp rămâne, în practică, la aprecierea inspectorului.
- Sancțiunea pentru folosirea greșită a camerei este disciplinară și se judecă în interiorul instituției, fără vreun mecanism de control extern prevăzut în procedură.
Sfaturi utile
- Dacă ești controlat, notează reperele de identificare. Numele inspectorului, data, ora de început și de final ale controlului și locul sunt exact criteriile după care se indexează înregistrarea. Fără ele, o cerere ulterioară este greu de instrumentat.
- Nu te opune filmării. Procedura permite înregistrarea fără consimțământ atunci când există suspiciuni de evaziune sau fraudă. Opoziția nu blochează controlul și poate fi consemnată în defavoarea ta.
- Consemnează în procesul-verbal faptul că s-a filmat. O mențiune scrisă îți fixează o dovadă că materialul există, utilă dacă ajungi să îl ceri mai târziu.
- Ține minte termenul de 6 luni. Dacă vrei să folosești înregistrarea în apărare, formulează cererea din timp, nu în ultima lună. După împlinirea termenului, materialul se distruge ireversibil, dacă nu a intrat într-un dosar judiciar.
- Dacă ai ajuns în instanță, cere înregistrarea prin instanță. Organele judiciare și instanțele au acces expres, în temeiul unui act procedural. Este calea cea mai sigură, mai eficientă decât o cerere administrativă.
- Ca persoană filmată, îți poți exercita drepturile din Regulamentul (UE) 2016/679, inclusiv dreptul de acces, iar plângerea se depune la Autoritatea Națională de Supraveghere a Prelucrării Datelor cu Caracter Personal.
- Instruiește-ți angajații. Este util ca personalul din magazin, depozit sau bucătărie să știe că un control antifraudă poate fi filmat și că purtarea firească este cea corectă, indiferent de cameră.
Întrebări frecvente
Inspectorii antifraudă mă pot filma fără să îmi ceară acordul?
Filmarea poate fi folosită împotriva mea?
Cât timp se păstrează înregistrările?
Pot cere să văd înregistrarea din timpul controlului la firma mea?
Cine are voie să vadă înregistrările?
Unde se stochează fișierele?
Ce se întâmplă cu persoanele care apar întâmplător în cadru?
Ce se întâmplă dacă un inspector folosește greșit camera?
Procedura se aplică și inspecției fiscale obișnuite?
De când se aplică?
Textul original al actului normativ
Textul integral, în forma publicată în Monitorul Oficial
M. Of. nr. 629 din 30 iulie 2026 16 pagini PDF, 101 KB actul începe la pagina 2
Deschide PDF-ul oficialDescarcă PDF-ul
Pe ecrane mici vizualizatorul nu se afișează. Folosește butoanele de mai sus ca să deschizi sau să descarci fișierul.
Arată textul integral al actuluiAscunde textul integral al actului
ORDIN nr. 898/899 din 16 iulie 2026 pentru aprobarea Procedurii privind înregistrarea și fixarea cu mijloace foto-audio-video din dotarea inspectorilor antifraudă a activităților specifice, stocarea și accesarea acestora
EMITENT: Agenția Națională de Administrare Fiscală (nr. 898 din 16 iulie 2026) și Ministerul Finanțelor (nr. 899 din 16 iulie 2026)
Publicat în: Monitorul Oficial al României, Partea I, nr. 629 din 30 iulie 2026
Având în vedere prevederile art. 5 alin. (11)-(15) din Ordonanța de urgență a Guvernului nr. 74/2013 privind unele măsuri pentru îmbunătățirea și reorganizarea activității Agenției Naționale de Administrare Fiscală, precum și pentru modificarea și completarea unor acte normative, aprobată cu modificări și completări prin Legea nr. 144/2014, cu modificările și completările ulterioare,
în temeiul art. 10 alin. (4) din Hotărârea Guvernului nr. 34/2009 privind organizarea și funcționarea Ministerului Finanțelor, cu modificările și completările ulterioare, al art. 11 alin. (3) din Hotărârea Guvernului nr. 520/2013 privind organizarea și funcționarea Agenției Naționale de Administrare Fiscală, cu modificările și completările ulterioare, și al art. 5 alin. (16) din Ordonanța de urgență a Guvernului nr. 74/2013 privind unele măsuri pentru îmbunătățirea și reorganizarea activității Agenției Naționale de Administrare Fiscală, precum și pentru modificarea și completarea unor acte normative, aprobată cu modificări și completări prin Legea nr. 144/2014, cu modificările și completările ulterioare,
președintele Agenției Naționale de Administrare Fiscală și ministrul finanțelor emit următorul ordin:
Art. 1. — Se aprobă Procedura privind înregistrarea și fixarea cu mijloace foto-audio-video din dotarea inspectorilor antifraudă a activităților specifice, stocarea și accesarea acestora, prevăzută în anexa care face parte integrantă din prezentul ordin.
Art. 2. — Direcția generală antifraudă fiscală din cadrul Agenției Naționale de Administrare Fiscală duce la îndeplinire prevederile prezentului ordin.
Art. 3. — Prezentul ordin se publică în Monitorul Oficial al României, Partea I.
Președintele Agenției Naționale de Administrare Fiscală,
Adrian Nicușor Nica
Ministrul finanțelor,
Alexandru Nazare
ANEXĂ
PROCEDURĂ privind înregistrarea și fixarea cu mijloace foto-audio-video din dotarea inspectorilor antifraudă a activităților specifice, stocarea și accesarea acestora
CAPITOLUL I Dispoziții generale
Art. 1. — Prezenta procedură stabilește regulile de înregistrare, fixare, stocare și accesare, prin intermediul mijloacelor foto-audio-video din dotare, a activității desfășurate de către inspectorii antifraudă din cadrul Direcției generale antifraudă fiscală, în exercitarea atribuțiilor de control antifraudă.
Art. 2. — (1) Agenția Națională de Administrare Fiscală (ANAF), prin Direcția generală antifraudă fiscală, înregistrează și fixează cu mijloace foto-audio-video momente operative, pentru exercitarea atribuțiilor prevăzute de lege, respectiv de prevenire, descoperire și combatere a actelor și faptelor de evaziune fiscală și fraudă fiscală, fără consimțământul persoanelor vizate, în cazul în care există suspiciuni privind săvârșirea unor acte și fapte de evaziune fiscală și fraudă fiscală.
(2) În scopul realizării activităților specifice, inspectorii antifraudă pot să înregistreze și să fixeze cu înregistratoarele foto-audio-video din dotare activități desfășurate în spații publice, fără consimțământul persoanelor vizate.
(3) Înregistrările audio-video realizate prin intermediul înregistratoarelor foto-audio-video în condițiile prezentei proceduri constituie mijloace de probă și pot fi utilizate în cadrul procedurilor administrative și/sau judiciare, potrivit legii.
(4) Înregistrarea și fixarea de către personalul antifraudă a activităților specifice, prin utilizarea mijloacelor foto-audio-video din dotare, precum și păstrarea înregistrărilor audio și/sau video și a imaginilor fotografice astfel obținute se realizează cu respectarea prevederilor Regulamentului (UE) 2016/679 privind protecția persoanelor fizice în ceea ce privește prelucrarea datelor cu caracter personal și privind libera circulație a acestor date și de abrogare a Directivei 95/46/CE.
CAPITOLUL II Stocarea și gestionarea înregistrărilor
cu mijloacele foto-audio-video
Art. 3. — (1) Înregistrările foto-audio-video realizate prin intermediul înregistratoarelor audio-video portabile care conțin date cu caracter personal nu reprezintă informații de interes public, în conformitate cu art. 12 alin. (1) lit. d) din Legea nr. 544/2001 privind liberul acces la informațiile de interes public, cu modificările și completările ulterioare.
(2) Datele sunt stocate astfel încât să permită identificarea exactă a înregistrărilor după: numele inspectorului antifraudă, data și ora începerii și finalizării înregistrării, locația GPS, numărul de serie al echipamentului.
(3) Datele colectate se descarcă securizat automat din înregistratorul audio-video portabil în mediul de stocare cu asigurarea integrității și autenticității datelor, conform manualului de utilizare pus la dispoziție de producătorul acestuia.
(4) Descărcarea înregistrărilor se face în mod automat în platforma cloud pusă la dispoziție de către producătorul înregistratoarelor foto-audio-video de către inspectorul antifraudă care a utilizat înregistratorul audio-video portabil din dotare.
Art. 4. — (1) Utilizatorii înregistratoarelor audio-video, precum și deținătorul platformei cloud la care se vor descărca automat înregistrările sunt obligați să păstreze confidențialitatea datelor prelucrate/stocate și să respecte măsurile de securitate și regulile stabilite.
(2) Înregistrările audio-video pot fi transmise autorităților publice care au competența legală să folosească imaginile video captate de către înregistratoarele audio-video portabile cu respectarea prevederilor legale incidente, la solicitarea motivată a acestora.
Art. 5. — (1) Datele cu caracter personal colectate se stochează în conformitate cu prevederile legale.
(2) Imaginile fotografice ori înregistrările audio și/sau video obținute prin intermediul înregistratoarelor audio-video portabile se păstrează pe o perioadă de 6 luni de la data obținerii acestora, cu excepția situațiilor în care vor fi utilizate în cadrul unei proceduri judiciare, caz în care acestea urmează regimul probelor.
(3) Imaginile fotografice ori înregistrările audio și/sau video care fac obiectul unor proceduri judiciare se păstrează, după expirarea perioadei prevăzute la alin. (2), urmând regimul probelor.
(4) La împlinirea termenului prevăzut la alin. (2) sau alin. (3), după caz, înregistrările audio-video se distrug prin proceduri ireversibile.
(5) Nicio înregistrare a imaginilor fotografice ori înregistrările audio și/sau video obținute prin intermediul înregistratoarelor audio-video nu poate/nu pot fi distrusă/distruse mai devreme de împlinirea termenului minim de păstrare de 6 luni prevăzut de lege.
(6) Ștergerea manuală a imaginilor fotografice și a înregistrărilor audio și/sau video obținute prin intermediul înregistratoarelor foto-audio-video care au fost marcate ca probe necesare în proceduri judiciare se face de către personalul desemnat din cadrul structurii centrale a Direcției generale antifraudă fiscală care are drept de ștergere a acestora și numai în urma unei solicitări scrise din partea conducătorului structurii care a colectat imaginile fotografice ori înregistrările audio și/sau video, după finalizarea procedurii judiciare.
Art. 6. — (1) Accesul la înregistrările stocate în mediul de stocare este permis exclusiv:
a) inspectorului antifraudă care a realizat înregistrarea, în vederea consultării propriilor înregistrări;
b) administratorilor de conturi desemnați, în vederea gestionării tehnice a mediului de stocare;
c) la cerere și punctual structurii de integritate din cadrul ANAF sau conducerii ierarhice a inspectorilor antifraudă, în exercitarea atribuțiilor de coordonare și control;
d) organelor de urmărire penală, instanțelor judecătorești sau altor autorități competente, în temeiul unei dispoziții legale exprese sau al unui act procedural legal.
(2) Orice operațiune de descărcare sau partajare a înregistrărilor se consemnează în registrul de evidență a operațiunilor de descărcare/consultare/multiplicare a datelor înregistrate cu echipamentele audio-video bodycam, organizat la nivelul Direcției generale antifraudă fiscală.
(3) Descărcarea locală a înregistrărilor este permisă numai cu aprobarea conducătorului structurii, în scopuri strict procedurale (atașarea la dosarul de urmărire penală, prezentarea la instanță), și se consemnează în registrul de evidență a operațiunilor de descărcare/consultare/multiplicare a datelor înregistrate cu echipamentele audio-video bodycam.
(4) Registrul de evidență a operațiunilor de descărcare/ consultare/multiplicare a datelor înregistrate cu echipamentele audio-video bodycam este reglementat prin ordin al președintelui Agenției Naționale de Administrare Fiscală.
CAPITOLUL III Protecția datelor cu caracter personal
Art. 7. — (1) Prelucrarea datelor cu caracter personal colectate prin înregistratoarele audio-video portabile se realizează cu respectarea Regulamentului (UE) 2016/679 privind protecția persoanelor fizice în ceea ce privește prelucrarea datelor cu caracter personal și privind libera circulație a acestor date și de abrogare a Directivei 95/46/CE, în mod corespunzător scopului acțiunilor desfășurate.
(2) Se interzice prelucrarea datelor cu caracter personal colectate prin intermediul înregistratoarelor audio-video portabile în alte scopuri decât cele prevăzute de lege, cu excepția situațiilor prevăzute expres de lege și numai dacă sunt asigurate garanțiile necesare pentru protejarea drepturilor persoanelor vizate.
(3) În scopul asigurării prelucrării datelor personale, în situații temeinic justificate de transmitere a imaginilor către instanța de judecată sau alte instituții se iau măsuri de anonimizare, pseudoanonimizare, mascare sau blurare a imaginilor pentru persoanele care nu fac obiectul solicitării.
(4) Accesarea neautorizată a înregistratoarelor audio-video portabile, diseminarea neautorizată a unor date cu caracter personal, modificarea/ștergerea nejustificată a datelor/imaginilor și folosirea dispozitivului în alte scopuri decât cele pentru care a fost destinat sistemul se sancționează conform normelor legale în vigoare.
CAPITOLUL IV Comunicarea înregistrărilor și evidența operațiunilor
Art. 8. — (1) Înregistrările audio-video pot fi comunicate, în temeiul unei dispoziții legale exprese sau al unui act procedural legal al organelor judiciare, instanțelor judecătorești sau altor autorități publice competente.
(2) Ținerea evidenței operațiunilor de descărcare a înregistrărilor în mod manual, consultarea ulterioară și multiplicarea datelor înregistrate cu înregistratoarele audio-video portabile se realizează prin intermediul unui registru organizat la nivelul Direcției generale antifraudă fiscală.
(3) În cazul în care platforma cloud permite gestionarea automată a operațiunilor de descărcare, consultare și multiplicare, cu posibilitatea generării de rapoarte de verificare a operațiunilor efectuate, se poate utiliza exclusiv această modalitate de gestionare electronică.
CAPITOLUL V Dispoziții finale
Art. 9. — Nerespectarea dispoziției de utilizare sau utilizarea în mod necorespunzător a înregistratoarelor audio-video portabile constituie abatere disciplinară și este cercetată în conformitate cu prevederile Ordonanței de urgență a Guvernului nr. 57/2019 privind Codul administrativ, cu modificările și completările ulterioare.
Acest articol are caracter informativ și nu constituie consultanță juridică. Pentru situații concrete, consultați un avocat sau un consultant fiscal autorizat.