
In breve
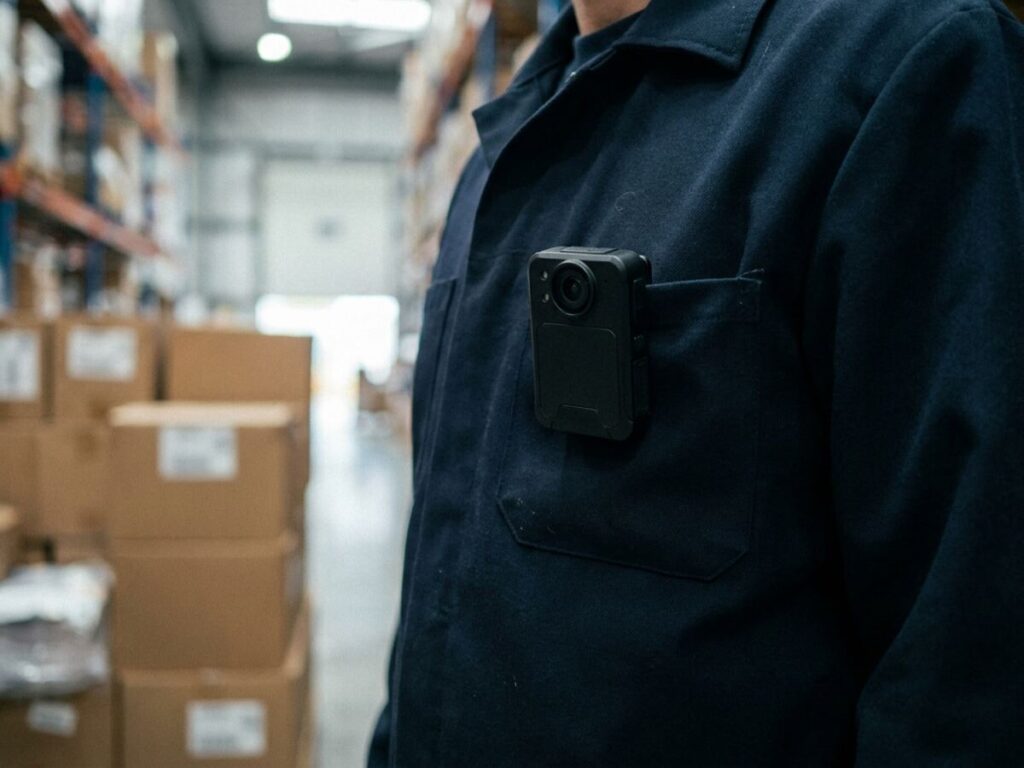
- Gli ispettori antifrode dell’Agenzia Nazionale di Amministrazione Fiscale (ANAF) hanno ora una procedura scritta per le telecamere indossate sull’uniforme: possono registrare foto, audio e video senza il consenso delle persone riprese, negli spazi pubblici, quando esistono sospetti di evasione fiscale o di frode fiscale.
- Le registrazioni costituiscono mezzi di prova e possono essere utilizzate in procedimenti amministrativi e giudiziari. Non sono informazioni di interesse pubblico, quindi non possono essere richieste da chiunque.
- Il termine di conservazione è di 6 mesi, salvo per il materiale confluito in un fascicolo giudiziario, che segue il regime delle prove. L’accesso è limitato a quattro categorie di persone e ogni scaricamento viene annotato in un registro.
Pubblicato: Gazzetta Ufficiale della Romania (Monitorul Oficial) n. 629 del 30 luglio 2026
In vigore dal: 30 luglio 2026
Se un ispettore antifrode entra nel tuo negozio, nel tuo magazzino o nel tuo ristorante, può accendere la telecamera che porta sull’uniforme senza chiederti il consenso. Le regole di questa ripresa sono state pubblicate il 30 luglio 2026 nella Gazzetta Ufficiale della Romania n. 629, con l’ordine congiunto del presidente dell’Agenzia Nazionale di Amministrazione Fiscale, n. 898/2026, e del ministro delle finanze, n. 899/2026, entrambi firmati il 16 luglio. È un passo di dotazione tecnica e di disciplina del controllo antifrode che arriva nello stesso anno in cui il Parlamento ha deciso premi di prestazione per il personale dell’ANAF e dell’Autorità doganale.
La base legale della ripresa non è nuova. Deriva dall’art. 5, commi (11) fino a (15), dell’Ordinanza d’urgenza del Governo n. 74/2013 sulla riorganizzazione dell’Agenzia Nazionale di Amministrazione Fiscale, approvata con modifiche dalla Legge n. 144/2014. Quello che mancava finora era la procedura concreta: chi riprende, a quali condizioni, dove finiscono i file, quanto si conservano, chi può vederli. L’ordine del 30 luglio approva esattamente questo documento, come allegato con cinque capitoli e nove articoli.
Il testo si applica agli ispettori antifrode della Direzione generale antifrode fiscale, nell’esercizio delle attribuzioni di controllo. Non si applica alla normale ispezione fiscale né ad altre strutture dell’ANAF.
Gli effetti che produce
Sempre sul modo in cui si svolge il controllo, questa volta a distanza: l’audizione nella verifica documentale si può tenere in videoconferenza e l’invito non dice più entro quanto va chiesta l’opzione online.
Il primo effetto, il più visibile per le imprese, è che la ripresa può avvenire senza consenso. La procedura afferma esplicitamente che l’ANAF, tramite la Direzione generale antifrode fiscale, registra e fissa momenti operativi senza il consenso delle persone interessate, quando esistono sospetti relativi alla commissione di atti e fatti di evasione fiscale e di frode fiscale. Separatamente, gli ispettori possono registrare attività svolte negli spazi pubblici, anche in questo caso senza consenso.
Il secondo effetto è il valore giuridico del materiale. Le registrazioni audio-video realizzate alle condizioni previste dalla procedura costituiscono mezzi di prova e possono essere utilizzate in procedimenti amministrativi o giudiziari. In pratica, ciò che si vede nella telecamera può finire nel fascicolo di impugnazione dell’atto di controllo oppure nel procedimento penale.
Il terzo effetto riguarda l’accesso a queste immagini. Le registrazioni che contengono dati personali non costituiscono informazioni di interesse pubblico, ai sensi dell’art. 12, comma (1), lett. d) della Legge n. 544/2001. Una normale richiesta di accesso alle informazioni pubbliche non ti procura il filmato. L’elenco di chi può arrivarci è breve: l’ispettore che ha effettuato la registrazione, gli amministratori di account designati per la gestione tecnica, la struttura di integrità dell’ANAF o la dirigenza gerarchica, su richiesta e caso per caso, e gli organi di indagine penale, i tribunali o altre autorità competenti, in base a una disposizione di legge espressa oppure a un atto procedurale.
Il quarto effetto è la tracciabilità. Ogni scaricamento o condivisione viene annotato in un registro tenuto a livello della Direzione generale antifrode fiscale. Lo scaricamento in locale, su un computer, è consentito solo con l’approvazione del responsabile della struttura e soltanto per scopi procedurali, come l’allegazione al fascicolo penale o la presentazione in tribunale. Il registro sarà disciplinato con un ordine separato del presidente dell’ANAF, quindi c’è ancora un tassello da attendere.
Il quinto effetto riguarda l’infrastruttura. I dati vengono scaricati in modo automatico e sicuro dal registratore su una piattaforma di tipo cloud messa a disposizione dal produttore delle apparecchiature. Il titolare della piattaforma è obbligato, come gli ispettori, a mantenere la riservatezza e a rispettare le misure di sicurezza stabilite.
Il sesto effetto riguarda gli ispettori stessi. Il mancato rispetto della disposizione di utilizzo o l’uso improprio delle telecamere costituisce illecito disciplinare e viene accertato secondo l’Ordinanza d’urgenza del Governo n. 57/2019, il Codice amministrativo. L’accesso non autorizzato, la diffusione di dati personali, la cancellazione ingiustificata o l’uso dell’apparecchio per altri scopi sono sanzionati a norma di legge.
Che cosa cambia rispetto a prima
Fino al 30 luglio 2026 esisteva il diritto di registrare, ma non esisteva la procedura che lo inquadrasse. La differenza non è teorica. Una ripresa effettuata al di fuori di un quadro procedurale chiaro è molto più facile da contestare, sia davanti al giudice del contenzioso amministrativo, sia davanti all’Autorità nazionale di controllo del trattamento dei dati personali.
L’elemento nuovo più concreto è il termine di conservazione. Le immagini e le registrazioni si conservano 6 mesi dalla data di acquisizione. Se confluiscono in un procedimento giudiziario, seguono il regime delle prove e restano fino alla conclusione dello stesso. Alla scadenza del termine, i materiali vengono distrutti con procedure irreversibili. La procedura vieta espressamente la distruzione prima del termine minimo di 6 mesi, il che tutela anche la persona ripresa, non soltanto l’amministrazione: la prova non può sparire da un giorno all’altro.
Il secondo elemento nuovo è la modalità di indicizzazione. I dati sono archiviati in modo che una registrazione possa essere identificata con precisione in base al nome dell’ispettore, alla data e all’ora di inizio e di fine della registrazione, alla posizione GPS e al numero di serie dell’apparecchiatura. Con questi quattro riferimenti, un’impresa che chiede la verifica di un controllo può indicare esattamente il materiale di cui parla.
Il terzo elemento nuovo è l’obbligo di anonimizzazione. Quando le immagini vengono trasmesse al tribunale o ad altre istituzioni, si adottano misure di anonimizzazione, pseudoanonimizzazione, mascheramento o sfocatura per le persone che non sono oggetto della richiesta. Il cliente che si trova per caso nell’inquadratura non dovrebbe risultare riconoscibile in un fascicolo che non lo riguarda.
Il quarto elemento nuovo è la cancellazione manuale controllata. I materiali contrassegnati come prove possono essere cancellati solo da personale designato della struttura centrale della Direzione generale antifrode fiscale, unicamente su richiesta scritta del responsabile della struttura che li ha raccolti e soltanto dopo la conclusione del procedimento giudiziario.
Vantaggi e svantaggi
Che cosa migliora
- Protegge entrambe le parti. Una telecamera accesa scoraggia sia l’abuso di autorità, sia le affermazioni inventate sul modo in cui si è svolto il controllo.
- Fissa un termine chiaro di conservazione, 6 mesi, e vieta la distruzione anticipata. La prova resta disponibile per tutto il periodo in cui puoi impugnare l’atto di controllo.
- Chiude l’accesso generalizzato alle immagini. Non sono informazioni di interesse pubblico, quindi non finiscono ai concorrenti o ai curiosi con una semplice richiesta.
- Impone un registro degli scaricamenti e delle condivisioni, il che rende verificabile qualsiasi fuga di materiale.
- Prevede l’anonimizzazione delle persone che non sono oggetto della richiesta, una garanzia reale per i dipendenti e i clienti finiti per caso nell’inquadratura.
- Rinvia espressamente al Regolamento (UE) 2016/679, quindi la persona ripresa conserva i diritti previsti dalla normativa sulla protezione dei dati.
Che cosa resta un problema
- La procedura non prevede alcun obbligo di avvisare la persona che viene ripresa. Non esiste un momento in cui l’ispettore debba dirlo ad alta voce, né una formula di informativa.
- La persona ripresa non ha, in base a questo testo, una via semplice per chiedere una copia della registrazione che la riguarda. Resta la procedura generale del Regolamento (UE) 2016/679, più lenta e più formale.
- I dati finiscono su una piattaforma cloud del produttore delle apparecchiature. L’ordine non dice dove è ospitata, chi è il fornitore, che cosa accade alla cessazione del contratto o come si svolge l’audit di sicurezza.
- Il registro degli scaricamenti, il tassello che assicura la tracciabilità, non è ancora disciplinato. Arriverà con un altro ordine del presidente dell’ANAF, senza un termine annunciato.
- L’espressione «momenti operativi» non è definita. Che cosa si riprende esattamente e per quanto tempo resta, in pratica, alla valutazione dell’ispettore.
- La sanzione per l’uso scorretto della telecamera è disciplinare e viene decisa all’interno dell’istituzione, senza alcun meccanismo di controllo esterno previsto dalla procedura.
Consigli pratici
- Se sei sottoposto a controllo, annota i riferimenti identificativi. Il nome dell’ispettore, la data, l’ora di inizio e di fine del controllo e il luogo sono esattamente i criteri con cui viene indicizzata la registrazione. Senza di essi, una richiesta successiva è difficile da gestire.
- Non opporti alla ripresa. La procedura consente la registrazione senza consenso quando esistono sospetti di evasione o di frode. L’opposizione non blocca il controllo e può essere verbalizzata a tuo sfavore.
- Fai annotare nel verbale che la ripresa è avvenuta. Una menzione scritta ti fissa la prova che il materiale esiste, utile se in seguito arrivi a chiederlo.
- Ricorda il termine di 6 mesi. Se vuoi usare la registrazione a tua difesa, presenta la richiesta per tempo, non nell’ultimo mese. Dopo la scadenza del termine il materiale viene distrutto in modo irreversibile, se non è confluito in un fascicolo giudiziario.
- Se sei arrivato in tribunale, chiedi la registrazione tramite il giudice. Gli organi giudiziari e i tribunali hanno un accesso espressamente previsto, in base a un atto procedurale. È la via più sicura e più efficace di una richiesta amministrativa.
- Come persona ripresa, puoi esercitare i diritti previsti dal Regolamento (UE) 2016/679, compreso il diritto di accesso, e il reclamo si presenta all’Autorità nazionale di controllo del trattamento dei dati personali.
- Forma i tuoi dipendenti. È utile che il personale del negozio, del magazzino o della cucina sappia che un controllo antifrode può essere filmato e che il comportamento naturale è quello corretto, a prescindere dalla telecamera.
Domande frequenti
Gli ispettori antifrode possono riprendermi senza chiedermi il consenso?
La ripresa può essere usata contro di me?
Per quanto tempo si conservano le registrazioni?
Posso chiedere di vedere la registrazione fatta durante il controllo nella mia impresa?
Chi può vedere le registrazioni?
Dove vengono archiviati i file?
Che cosa succede alle persone che compaiono per caso nell’inquadratura?
Che cosa succede se un ispettore usa la telecamera in modo scorretto?
La procedura si applica anche alla normale ispezione fiscale?
Da quando si applica?
Testo originale dell’atto normativo
Il testo che segue è riprodotto in rumeno, la forma ufficiale di pubblicazione.
Il testo integrale, nella forma pubblicata nella Gazzetta Ufficiale della Romania
Gazzetta Ufficiale della Romania n. 629 del 30 luglio 2026 16 pagine PDF, 101 KB l'atto inizia a pagina 2
Apri il PDF ufficialeScarica il PDF
Su schermi piccoli il visualizzatore non viene mostrato. Usa i pulsanti qui sopra per aprire o scaricare il file.
Questo articolo ha carattere puramente informativo e non costituisce consulenza legale. Per situazioni specifiche, consultare un avvocato o un consulente fiscale autorizzato.