
Kurz gefasst
- Der amtliche Vordruck, mit dem in Rumänien ein Auto verkauft wird, nannte für den neuen Eigentümer eine Frist von 30 Tagen für die Eintragung des Eigentumsübergangs. Das Gesetz sieht seit Mai 2018 90 Tage vor.
- Drei Ministerien haben den Vordruck ersetzt: vom model 2016 ITL 054 zum model 2026 ITL 054, mit der richtigen Frist in Fettdruck und unterstrichen.
- Der neue Vordruck fügt ein Feld hinzu, in dem die örtliche Finanzbehörde des Käufers bescheinigt, dass auch der Käufer keine Steuerrückstände hat, was die steuerliche Unbedenklichkeitsbescheinigung ersetzt.
Veröffentlicht: Amtsblatt Rumäniens (Monitorul Oficial) Nr. 680 vom 17. August 2026
Inkrafttreten: 17. August 2026
Der Vordruck, den in Rumänien jeder ausfüllt, der ein Auto kauft oder verkauft, nannte acht Jahre lang eine Frist, die im Gesetz nicht mehr stand. Das Ministerium für Entwicklung, öffentliche Arbeiten und Verwaltung, das Finanzministerium und das Innenministerium haben mit dem Erlass Nr. 772/966/123/2026 die Anlage Nr. 2 zum Erlass Nr. 1.069/1.578/114/2016 ersetzt, also den Vordruck für den Vertrag über die Veräußerung und den Erwerb eines Verkehrsmittels. Das alte, 2016 genehmigte Muster teilte dem Käufer mit, dass ihm höchstens 30 Tage zur Verfügung stünden, um das Fahrzeug auf den eigenen Namen umschreiben zu lassen. Art. 11 Abs. (4) der Dringlichkeitsverordnung der Regierung Nr. 195/2002 sieht jedoch 90 Tage vor, in der am 20. Mai 2018 durch Art. I Nr. 3 der Regierungsverordnung Nr. 14/2017 in Kraft getretenen Fassung. Die Berichtigung kommt zusammen mit weiteren Aufräumarbeiten an Verfahren aus dem Kfz-Bereich, die in diesem Sommer vorgenommen wurden.
Die drei Unterschriften tragen unterschiedliche Daten, was den Weg eines gemeinsamen Erlasses durch die Verwaltung zeigt: Der Entwicklungsminister unterzeichnete am 7. Juli 2026, der Finanzminister am 30. Juli 2026, und im Innenministerium wurde die Unterschrift am 12. August 2026 von einem Staatssekretär für den stellvertretenden Ministerpräsidenten geleistet. Die Veröffentlichung folgte fünf Tage später.
Der Erlass von 2026 ist kurz und tut nur eines: Er ändert Artikel 2 des Erlasses von 2016, um das neue Muster zu benennen, und ersetzt die Anlage Nr. 2 durch den neuen Vordruck. Die beiden anderen 2016 genehmigten Vordrucke, das Register REMTII model 2016 ITL 053 und das Rahmenprotokoll über die Zusammenarbeit zwischen der örtlichen Finanzbehörde und den Zulassungsbehörden, bleiben unberührt.
Welche Wirkungen der Rechtsakt hat
Die erste Wirkung ist diejenige, die für jeden zählt, der ein Auto wechselt. Der Text des Vordrucks besagt nun, dass der Erwerber sämtliche gesetzlich vorgesehenen Pflichten übernimmt, einschließlich derjenigen, die mit der Umschreibung des Fahrzeugs auf den eigenen Namen zusammenhängen, innerhalb von höchstens 90 Tagen ab dem Tag des Vertragsschlusses. Die Formulierung ist im Vordruck fett und unterstrichen, ebenso wie sie es im Muster von 2016 war, nur dass die Hervorhebung jetzt die gesamte Wendung erfasst und nicht bloß die Zahl der Tage.
Die zweite Wirkung ist das Auftauchen des Feldes D. Im Vordruck von 2016 gab es drei Felder für die örtliche Finanzbehörde, bezeichnet mit A, B und C, dazu ein Feld ohne Buchstaben, in das nur Name, Vorname, Funktion und der Platz für den Stempel eingetragen wurden. Im Muster von 2026 wird dieses Feld zum Feld D und erhält einen eigenen Text: Die örtliche Finanzbehörde des Käufers bescheinigt, dass dieser zum Ersten des auf den Vertragsschluss folgenden Monats keine Steuerrückstände hat.
Die dritte Wirkung betrifft das, was für den Bürger wegfällt. Die Fußnote zum Feld D weist darauf hin, dass mit dessen Ausfüllen die Erfüllung der Vorgaben des Art. 159 Abs. (52) der Abgabenverfahrensordnung bescheinigt wird, sodass die Ausstellung einer steuerlichen Unbedenklichkeitsbescheinigung nicht mehr erforderlich ist. Dieselbe Lösung bestand seit 2016 für den Verkäufer, beim Feld B, gestützt auf Art. 159 Abs. (5). Nun gilt sie spiegelbildlich auch für den Käufer.
Die vierte Wirkung betrifft die anerkannten Ausweisdokumente. Der alte Vordruck verlangte die Identifizierung durch B.I., C.I., C.I.P. oder Reisepass, also durch den alten Personalausweis in Heftform, den Personalausweis und den vorläufigen Personalausweis. Der neue Vordruck ergänzt in der Rubrik der Vertragsparteien CEI und CIS, also die neuen Identitätskarten, die elektronische und die einfache. Die Erweiterung wurde jedoch nicht überall vorgenommen: In der Rubrik des Vertreters der juristischen Person ist die alte Aufzählung stehen geblieben.
Die fünfte Wirkung betrifft die Rechtsgrundlage. Die Präambel des neuen Erlasses beruft sich neben Nr. 101 Abs. (10) der Durchführungsbestimmungen zum Steuergesetzbuch auch auf Art. 159 Abs. (52) der Abgabenverfahrensordnung, einen Text, der im Erlass von 2016 nicht vorkam. Genau diese Vorschrift erlaubt es, dass die Bescheinigung im Vordruck die steuerliche Unbedenklichkeitsbescheinigung des Käufers ersetzt.
Die sechste Wirkung ist formaler Art, am Schalter aber gut zu wissen: Das Muster heißt jetzt 2026 ITL 054, ohne den Bindestrich der alten Bezeichnung 2016 ITL -054. Ausgefüllte Vordrucke werden im neuen Muster verlangt.
Was sich gegenüber der bisherigen Lage geändert hat
Der sachliche Unterschied ist die Frist. Der im August 2016 genehmigte Vordruck war zu seiner Zeit richtig: Das Gesetz verlangte damals 30 Tage. Die Frist wurde am 20. Mai 2018 durch die Regierungsverordnung Nr. 14/2017 auf 90 Tage verlängert, und von diesem Zeitpunkt an hinkte das amtliche Formular, das der Staat zur Verfügung stellt, hinterher. Bis zur Berichtigung vergingen mehr als acht Jahre.
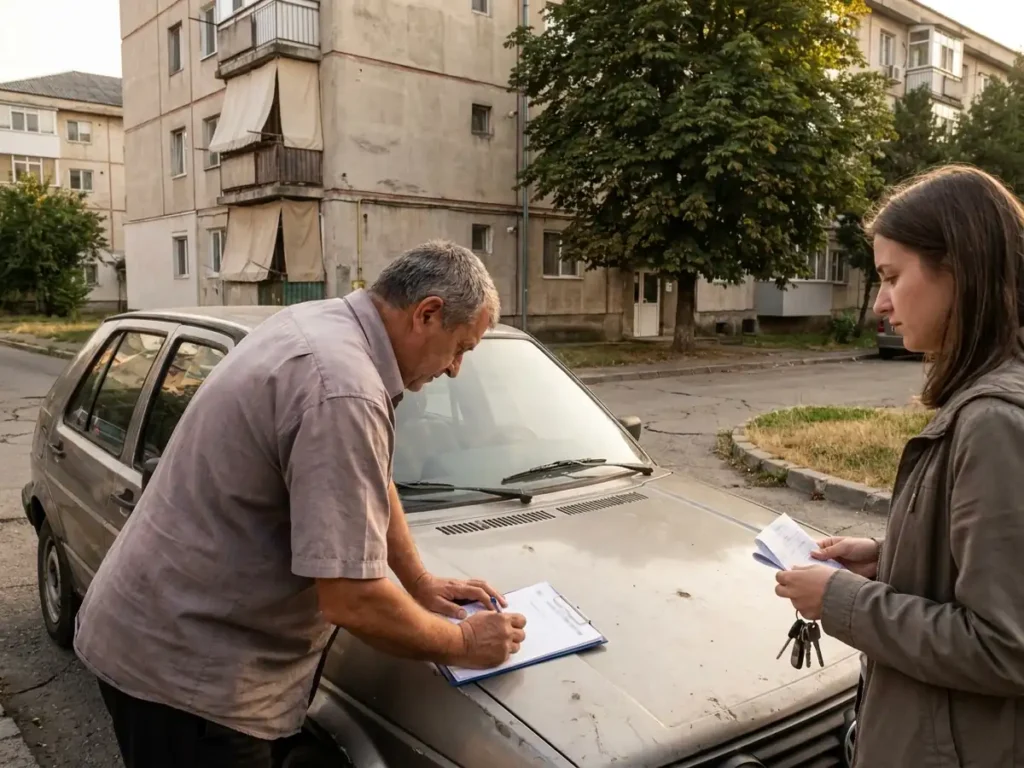
Die praktische Folge dieses Rückstands war keine theoretische. Der Veräußerungsvertrag ist kein Papier, das nur ein Jurist liest: Es ist das Blatt, das auf der Straße unterschrieben wird, auf der Motorhaube, von zwei Menschen, die oft nichts weiter prüfen. Ein Käufer, der sich nach dem Wortlaut des Vertrags richtete, konnte glauben, die Frist überschritten zu haben, obwohl ihm noch zwei Monate blieben.
Die zweite sachliche Änderung betrifft den Käufer ohne Steuerrückstände. 2016 gab es eine Bescheinigung dieser Art nur für den Verkäufer, im Feld B. Das Feld rechts unten, jenes neben C, enthielt keinerlei Aussage über Rückstände, sondern nur die Zeilen für Namen und Stempel. Mit dem Feld D wird die Bescheinigung nun beidseitig.
Die dritte Änderung ist kleiner, sagt aber etwas darüber aus, wie alt das Papier war: Im alten Vordruck verwies die Warnung vor Falschangaben auf „das Gesetz Nr. 286/2009 über das Strafgesetzbuch, mit späteren Änderungen und Ergänzungen”. Der neue Vordruck schreibt schlicht „Strafgesetzbuch”.
Auch die Rubrik über den Vertragsgegenstand wurde angetastet, unauffällig. Wo der alte Vordruck den „Hubraum” verlangte, verlangt der neue den „Hubraum/kW”, lässt also auch Platz für die Motorleistung. Die übrigen Felder sind dieselben: Marke, Typ, Identifizierungsnummer, Motornummer, zulässige Gesamtmasse bei Anhängern, amtliches Kennzeichen, Ablaufdatum der wiederkehrenden technischen Untersuchung, Nummer des Fahrzeugbriefs, Baujahr, Euro-Abgasnorm und der Rechtsakt, durch den der Verkäufer das Fahrzeug erworben hat.
Drei weitere Retuschen fallen nur auf, wenn man die Vordrucke nebeneinanderlegt. Das Feld „Anlagen zum Vertrag” hat jetzt Kästchen zum Ankreuzen für Ja und Nein anstelle bloßer Wörter. Das Feld C, jenes der örtlichen Finanzbehörde des Käufers, hat die Zeile „Rol nr.” erhalten, also die Nummer des Steuerkontos, die zuvor nur das Feld A hatte. Und die Erklärung des Käufers wurde neu gefasst: 2016 hieß es dort, er habe vom Verkäufer „des Verkehrsmittels die Schlüssel, den Fahrzeugschein” erhalten, eine Formulierung, die das Fahrzeug selbst nicht aufzählte, und jetzt heißt es, er habe das Fahrzeug, die Schlüssel, den Fahrzeugschein und den Fahrzeugbrief erhalten.
Was sich nicht geändert hat, ist ebenso sehr im Gedächtnis zu behalten: die Erklärung, dass das Fahrzeug lastenfrei ist, die Übergabe der Schlüssel, des Fahrzeugscheins und des Fahrzeugbriefs sowie die Regel der vier Exemplare, deren Kopien den Vermerk der beglaubigten Abschrift tragen und nur auf den Kopien unterschrieben werden.
Vorteile und Nachteile
Was besser wird
- Der Vordruck sagt endlich dasselbe wie das Gesetz, und die Frist von 90 Tagen steht fett und unterstrichen da, schwer zu übersehen.
- Dem Käufer bleibt ein Behördengang erspart: Die Bescheinigung im Feld D ersetzt die steuerliche Unbedenklichkeitsbescheinigung.
- Die neueren Ausweisdokumente, CEI und CIS, erscheinen ausdrücklich im Vordruck und hängen damit nicht mehr vom Wohlwollen des Beamten am Schalter ab.
- Der Erlass rührt weder an das Register REMTII noch an das Protokoll über die Zusammenarbeit, verursacht also keine Nebenwirkungen im Verfahren.
- Die Änderung tritt mit der Veröffentlichung in Kraft, ohne Übergangsfrist, die zwei Muster gleichzeitig im Umlauf ließe.
Was problematisch bleibt
- Die Berichtigung hat mehr als acht Jahre gedauert, und in dieser Zeit nannte das amtliche Dokument des Staates eine Frist, die nicht mehr in Kraft war.
- Die Erweiterung der Liste der Ausweisdokumente wurde nicht einheitlich vorgenommen: In der Rubrik des Vertreters ist die alte Aufzählung geblieben.
- Der Erlass sagt nichts über die bereits im alten Muster gedruckten Vordrucke, die in den Beständen der Rathäuser oder der Bürger liegen.
- Die Frist von 90 Tagen wird nicht durch diesen Erlass geschaffen, wer sich also nach dem alten Vordruck gerichtet hat, findet hier keine rückwirkende Abhilfe.
- Die Anlage ist als Faksimile veröffentlicht, als Bild, sie lässt sich also weder als Text durchsuchen noch unmittelbar aus dem Amtsblatt Rumäniens kopieren.
- Im Feld C des neuen Vordrucks steht „CI/Cod SIRUTA”, während das Feld A „CIF/Cod SIRUTA” schreibt, was wie ein Redaktionsversehen aussieht, das in der genehmigten Anlage stehen geblieben ist.
Praktische Hinweise
- Prüfen Sie im Kopf des Vertrags, um welches Muster es sich handelt. Steht dort 2016 ITL 054, ist es das alte Papier mit der falschen Frist.
- Merken Sie sich die Frist aus dem Gesetz, nicht die aus dem Vordruck: 90 Tage ab dem Tag des Erwerbs des Eigentumsrechts, gemäß Art. 11 Abs. (4) der Dringlichkeitsverordnung der Regierung Nr. 195/2002.
- Warten Sie nicht bis zum letzten Tag. Die Frist läuft ab dem Tag des Vertragsschlusses, und die Termine bei der Zulassungsstelle hängen nicht von Ihnen ab.
- Verlangen Sie von der örtlichen Finanzbehörde, das Feld D auf den Ausfertigungen auszufüllen, die bei Ihnen bleiben. Es bescheinigt, dass Sie keine Steuerrückstände haben, und erspart Ihnen die steuerliche Unbedenklichkeitsbescheinigung.
- Bewahren Sie die Urschrift auf und prüfen Sie, dass auf den Kopien der Vermerk der beglaubigten Abschrift steht, von beiden Parteien unterschrieben. Nicht unterschriebene Kopien werden nicht angenommen.
- Füllen Sie die Rubrik über den Vertragsgegenstand vollständig aus, einschließlich des Ablaufdatums der wiederkehrenden technischen Untersuchung und der Euro-Abgasnorm. Auf diesen Angaben beruht die Besteuerung durch die örtliche Finanzbehörde.
- Wenn Sie als Erbe verkaufen oder kaufen, halten Sie den Erbschein bereit oder, falls er fehlt, die Gerichtsentscheidung. Der Vordruck verlangt in diesem Fall ausdrücklich den Eigentumsnachweis.
Häufige Fragen
In welcher Frist muss ich das Auto auf meinen Namen umschreiben lassen?
Warum standen in meinem Vertrag 30 Tage?
Brauche ich noch eine steuerliche Unbedenklichkeitsbescheinigung?
Was ändert sich tatsächlich im Vordruck?
Was geschieht mit den alten, bereits gedruckten Vordrucken?
Ändert der Erlass auch das Register REMTII?
Wie viele Exemplare werden ausgefüllt?
Ab wann gilt das?
Originaltext des Rechtsakts
Der nachstehende Text wird auf Rumänisch wiedergegeben, in der amtlichen Fassung der Veröffentlichung.
Der vollständige Text in der im Amtsblatt Rumäniens veröffentlichten Fassung
Amtsblatt Rumäniens Nr. 680 vom 17. August 2026 16 Seiten PDF, 154 KB der Rechtsakt beginnt auf Seite 5
Amtliches PDF öffnenPDF herunterladen
Auf kleinen Bildschirmen wird der Viewer nicht angezeigt. Nutzen Sie die Schaltflächen oben, um die Datei zu öffnen oder herunterzuladen.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Rechtsberatung dar. Wenden Sie sich für konkrete Sachverhalte an einen zugelassenen Rechtsanwalt oder Steuerberater.