
Pe scurt
- Ordinul comun nr. 1.613/956/2026, semnat de Autoritatea Vamală Română și ANAF, stabilește exact ce înseamnă transport „ocazional” de produse accizabile (tutun, alcool) aduse din alt stat UE de o persoană fizică pentru uz propriu, ca să nu fie confundat cu o activitate economică nedeclarată.
- Se înființează un Registru electronic la Autoritatea Vamală, unde se înregistrează constatările personalului vamal, pe baza unei „fișe de constatare” standardizate, semnată de agent și de persoana controlată.
- Caracterul ocazional se pierde dacă transporturile repetate ale aceleiași persoane depășesc plafoanele cantitative din Codul fiscal, calculate pe 40 de zile, respectiv pe un an de la ultima constatare.
Publicat: M. Of. nr. 652 din 6 august 2026
Intră în vigoare: 6 august 2026
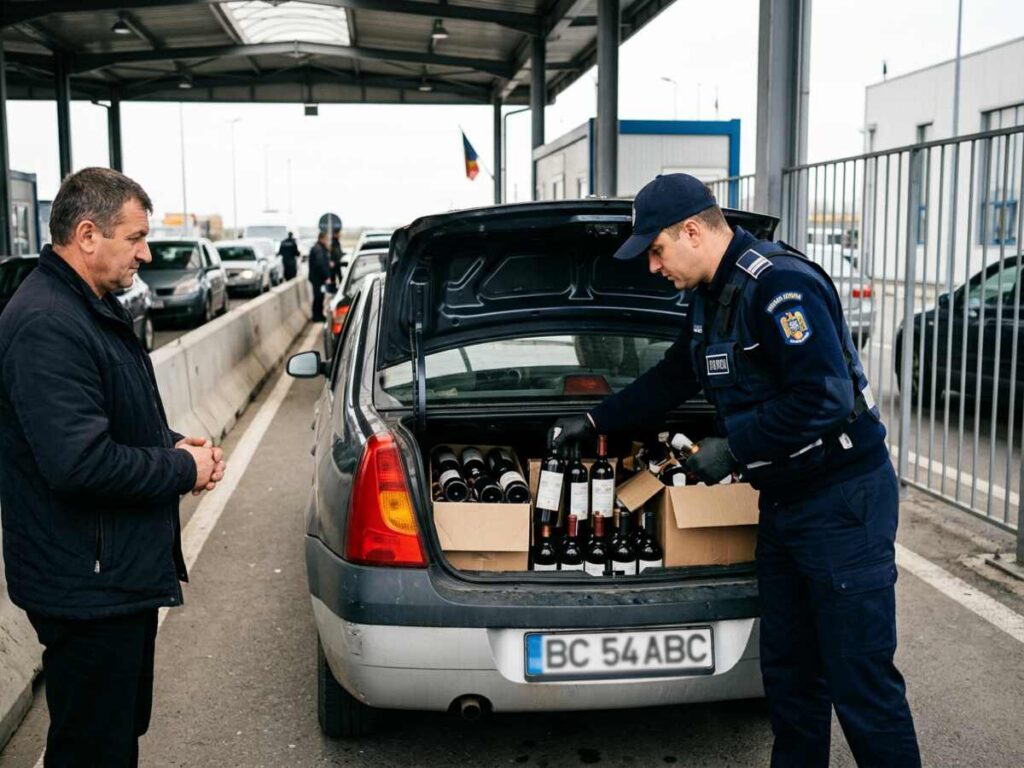
Dacă aduci în România câteva sticle de vin sau un cartuș de țigări cumpărate din Ungaria sau Bulgaria, nu ai nimic de declarat. Dacă faci asta în mod repetat, la limita cantităților permise, riști să fii tratat ca un comerciant care evită accizele. Ordinul comun al președintelui Autorității Vamale Române și al președintelui ANAF nr. 1.613/956/2026, publicat în Monitorul Oficial nr. 652 din 6 august 2026, stabilește criteriile exacte după care organele de control disting între cele două situații. Personalul din echipele de control care aplică aceste criterii intră, de altfel, și în sfera noului mecanism de recompensare a performanței introdus prin Legea nr. 164/2026, cu stimulente separate pentru constatările de peste un milion de euro.
Potrivit ordinului, transportul e considerat ocazional dacă îndeplinește cumulativ trei condiții: este făcut exclusiv în scop personal, necomercial; nu face parte dintr-o serie succesivă de transporturi ale aceleiași persoane, de natură să indice o activitate economică; și cantitatea totală transportată nu depășește, într-un interval de 40 de zile de la ultima constatare, plafoanele stabilite la art. 413 alin. (3) lit. a) și art. 4483 alin. (5) din Codul fiscal, respectiv, într-un interval de un an, plafonul de la art. 413 alin. (3) lit. b).
Pentru a putea urmări aceste transporturi în timp, ordinul înființează la Autoritatea Vamală Română Registrul electronic de evidență a introducerilor ocazionale de produse accizabile de către persoanele fizice, alimentat cu constatările personalului vamal și ANAF, consemnate pe o fișă de constatare standard (anexată ordinului).
Controlul din teren al accizelor se face de acum și cu camera pornită: pe 30 iulie 2026 a fost publicată procedura prin care inspectorii antifraudă înregistrează foto, audio și video activitățile de control, iar materialul rezultat constituie mijloc de probă.
Efectele pe care le produce
Persoanele fizice care aduc ocazional produse accizabile din alt stat UE au acum un reper clar și scris despre ce înseamnă „ocazional”, în loc să depindă de aprecierea de moment a agentului vamal la frontieră.
Fiecare constatare la frontieră (sau în interiorul țării, la control) se consemnează pe o fișă standard, cu datele deținătorului, proveniența mărfii, numărul de înmatriculare al vehiculului și cantitățile exacte pe categorii de produse din tutun și băuturi alcoolice (țigarete, țigări, tutun de fumat, băuturi spirtoase, produse intermediare, vin liniștit, vin spumos, bere). Când sticla poartă o denumire protejată, precum țuica sau palinca, ea trece în plus printr-un sistem de certificare rescris în august 2026.
Fișa se semnează de agentul constatator și de persoana controlată; dacă persoana refuză să semneze, constatarea se înregistrează oricum, cu mențiunea refuzului. Persoana controlată poate cere, în scris, o copie electronică a fișei, primită în maximum 7 zile pe adresa de e-mail indicată.
Registrul electronic permite corelarea constatărilor succesive ale aceleiași persoane, esențială pentru verificarea celor două plafoane temporale (40 de zile și un an), care determină dacă transportul rămâne „ocazional” sau devine suspect de activitate economică nedeclarată.
Tot Autoritatea Vamală Română a mai actualizat recent cadrul normativ pentru operatorii din domeniul produselor accizabile, abrogând procedura de înregistrare a distribuției angro de băuturi alcoolice și tutun.
Ce s-a schimbat față de situația anterioară
Codul fiscal (Legea nr. 227/2015) prevedea deja, la art. 413 și art. 4483, plafoanele cantitative și noțiunea de transport ocazional pentru produsele accizabile aduse din alt stat membru UE de persoane fizice, dar fără o definiție operațională, aplicabilă uniform de personalul de control. Ordinul nr. 1.613/956/2026 completează acest cadru cu criteriile cumulative exacte și cu mecanismul instituțional de evidență (registrul electronic și fișa de constatare), lipsă până acum.
Noutatea esențială e introducerea unui instrument de monitorizare în timp: până acum, o constatare izolată la frontieră nu putea fi corelată automat cu constatări anterioare ale aceleiași persoane; registrul electronic rezolvă exact această lacună.
Avantaje și dezavantaje
Ce aduce bun
- Oferă predictibilitate călătorilor obișnuiți: câtă vreme cantitățile și frecvența rămân sub plafoane, transportul e clar ocazional, fără riscul unei interpretări arbitrare.
- Standardizează procedura de constatare la nivel național, prin fișa unică, folosită deopotrivă de Autoritatea Vamală și de ANAF.
- Permite depistarea reală a comerțului ilegal cu produse accizabile mascat în transporturi „personale” repetate, prin corelarea constatărilor în registrul electronic.
- Dă persoanei controlate dreptul la o copie electronică a fișei, deci o dovadă scrisă a interacțiunii cu autoritățile.
Ce rămâne o problemă
- Ordinul nu publică, în corpul lui, valorile exacte ale plafoanelor cantitative; acestea trebuie căutate separat, în Codul fiscal, ceea ce complică verificarea pentru un cetățean obișnuit.
- Refuzul de a semna fișa de constatare nu oprește înregistrarea, ceea ce poate fi perceput ca o presiune asupra persoanei controlate, chiar dacă procedura e menită să protejeze corectitudinea evidenței.
- Registrul electronic presupune colectarea și păstrarea unor date personale (identitate, domiciliu, cetățenie, deplasări repetate), fără ca ordinul să detalieze regulile de retenție sau acces la aceste date.
- Nu se precizează explicit ce se întâmplă, procedural, cu un transport care depășește plafoanele: dacă se aplică accize retroactiv, amenzi sau alte sancțiuni, trimiterea rămâne la prevederile generale ale Codului fiscal.
Sfaturi utile
- Dacă faci cumpărături frecvente de alcool sau tutun din alt stat UE, ține evidența proprie a cantităților și datelor, pentru a te putea încadra cu certitudine în plafoanele de 40 de zile și de un an prevăzute de Codul fiscal.
- La un control vamal, cere întotdeauna copia fișei de constatare, în scris, la momentul completării ei; ai dreptul legal la o copie electronică, în termen de 7 zile.
- Nu semna niciodată o fișă de constatare cu care nu ești de acord fără să menționezi obiecțiile; refuzul de semnare se consemnează separat și nu îți afectează dreptul de a contesta ulterior constatarea.
- Dacă transporți frecvent cantități apropiate de plafon, ia în calcul riscul ca autoritățile să interpreteze transporturile drept „serie succesivă” sugerând activitate economică, chiar dacă fiecare transport în parte respectă plafonul.
Întrebări frecvente
Ce înseamnă „caracter ocazional” al transportului de produse accizabile?
Ce produse sunt vizate de acest ordin?
Ce se întâmplă la o constatare vamală?
Pot obține o copie a fișei de constatare?
Ce se întâmplă dacă transporturile mele depășesc plafoanele legale?
Analiza redacției
Problema reală pe care o rezolvă ordinul e una de aritmetică la frontieră. Codul fiscal fixa limitele cantitative pentru uzul propriu, dar le raporta la un singur transport, așa că aceeași persoană le putea relua la fiecare drum, iar controlul nu avea cum să lege călătoriile între ele. Art. 1 lit. c) schimbă exact asta: limitele nu se mai măsoară pe transport, ci pe o fereastră de timp de la ultima constatare înregistrată, iar art. 2 creează instrumentul fără de care regula ar fi rămas pe hârtie, Registrul electronic ținut de Autoritatea Vamală și alimentat, prin fișa de constatare, atât de personalul vamal, cât și de cel al ANAF.
Ce nu se vede citind ordinul de la cap la coadă e că cele două trimiteri din lit. c) nu împart aceleași produse și nici același ritm. Punctul 1, cu fereastra de 40 de zile, trimite la art. 413 alin. (3) lit. a) din Codul fiscal, adică la tutunurile prelucrate (800 de țigarete, 400 de țigări, 200 de țigări de foi, 1 kg de tutun de fumat), și la art. 448 indice 3 alin. (5), adică la produsele pentru inhalare fără ardere și la tutunurile de mestecat și de uz nazal (250 de grame sau 800 de stickuri). Punctul 2, cu fereastra de un an, trimite la lit. b) a aceluiași alineat, adică la băuturile alcoolice (10 litri de băuturi spirtoase, 20 de litri de produse intermediare, 90 de litri de vinuri, 110 litri de bere). Rezultatul, în cifre: cota de tutun se poate reînnoi de nouă ori într-un an calendaristic, cea de alcool o singură dată. Un fumător își poate reface legal plafonul de nouă ori mai des decât cineva care aduce vin, iar ordinul nu spune nicăieri de ce.
A doua observație iese din combinarea ordinului cu textul care îl abilitează. Art. 413 alin. (4) din Codul fiscal declară achiziție în scopuri comerciale, deci generatoare de acciză datorată în România, produsele „achiziționate și transportate ocazional” în cantități peste limite. După definiția din prezentul ordin, însă, depășirea limitelor pe cele două ferestre scoate transportul din categoria celui ocazional, așa că textul care naște obligația fiscală descrie o situație pe care definiția tocmai a declarat-o imposibilă. Practic organul de control va aplica oricum acciza, dar temeiul e mai fragil decât pare, iar o contestație pe această nepotrivire nu e o ipoteză teoretică. La fel de nelămurit rămâne primul control al unei persoane: ambele ferestre curg „de la ultima constatare înregistrată”, iar pe 6 august 2026, când ordinul intră în vigoare, registrul e gol pentru toată lumea, deci nu există punct de pornire pentru niciunul dintre cele două intervale.
Ce ar trebui schimbat
- O regulă explicită pentru prima constatare. Ordinul ar trebui să spună dacă, în lipsa unei constatări anterioare, fereastra curge de la transportul controlat în acel moment sau dacă lit. c) pur și simplu nu se aplică. Fără asta, primul control al fiecărei persoane, adică situația cea mai frecventă în lunile de după intrarea în vigoare, se rezolvă din aprecierea agentului, exact ce își propunea ordinul să elimine.
- Corelarea cu art. 413 alin. (4) din Codul fiscal. Dacă depășirea plafonului pe 40 de zile sau pe un an scoate transportul din sfera celui ocazional, actul ar trebui să indice expres textul în baza căruia se datorează acciza în acest caz. Ar închide o cale de contestație care altfel se deschide singură la prima cauză.
- Data de la care registrul devine operațional și statutul constatărilor anterioare. Criteriul din art. 1 depinde integral de un registru pe care art. 2 doar îl instituie, fără termen de punere în funcțiune și fără să spună dacă în el se încarcă retroactiv constatările făcute înainte de 6 august 2026.
- Acces al persoanei la propriile constatări. Cine vrea să respecte plafonul are nevoie să știe ce s-a înregistrat pe numele lui și cât i-a mai rămas până la capătul ferestrei de 40 de zile sau de un an. O interogare în Spațiul privat virtual ar transforma regula într-una pe care cetățeanul o poate respecta din proprie inițiativă, nu doar una pe care o descoperă la control.
- Motivarea diferenței dintre cele două ferestre. Patruzeci de zile pentru tutun și un an pentru alcool e o alegere cu efecte foarte diferite asupra a două categorii de călători. Explicată în preambul sau într-o notă publicată odată cu ordinul, ar rezista mai bine unei contestații pe motiv de tratament diferit.
Textul original al actului normativ
Textul integral, în forma publicată în Monitorul Oficial
M. Of. nr. 652 din 6 august 2026 16 pagini PDF, 105 KB actul începe la pagina 14
Deschide PDF-ul oficialDescarcă PDF-ul
Pe ecrane mici vizualizatorul nu se afișează. Folosește butoanele de mai sus ca să deschizi sau să descarci fișierul.
Arată textul integral al actuluiAscunde textul integral al actului
ORDIN privind definirea caracterului ocazional al transportului în România de produse accizabile achiziționate dintr-un alt stat membru al Uniunii Europene de către o persoană fizică pentru uzul său propriu
EMITENT: AUTORITATEA VAMALĂ ROMÂNĂ (nr. 1.613 din 3 august 2026) și AGENȚIA NAȚIONALĂ DE ADMINISTRARE FISCALĂ (nr. 956 din 3 august 2026)
Publicat în: MONITORUL OFICIAL nr. 652 din 6 august 2026
Având în vedere prevederile art. 413 alin. (11) și (2), respectiv ale art. 4483 alin. (2) și (3) din Legea nr. 227/2015 privind Codul fiscal, cu modificările și completările ulterioare, precum și avizul conform al Ministerului Finanțelor comunicat cu adresele nr. 796.066 și 798.165 din data de 30.07.2026, în temeiul art. 413 alin. (21) și art. 4483 alin. (4) din Legea nr. 227/2015, cu modificările și completările ulterioare, al art. 2 alin. (5) din Legea nr. 268/2021 pentru înființarea Autorității Vamale Române și pentru modificarea unor acte normative, cu modificările ulterioare, al art. 8 alin. (3) din Hotărârea Guvernului nr. 237/2022 privind organizarea și funcționarea Autorității Vamale Române și pentru modificarea pct. 1 de la lit. C din cadrul anexei nr. 1 la Hotărârea Guvernului nr. 791/2009 privind condițiile pentru certificarea aeroporturilor civile internaționale sau deschise traficului aerian internațional, cu modificările și completările ulterioare, precum și al art. 11 alin. (3) din Hotărârea Guvernului nr. 520/2013 privind organizarea și funcționarea Agenției Naționale de Administrare Fiscală, cu modificările și completările ulterioare, președintele Autorității Vamale Române și președintele Agenției Naționale de Administrare Fiscală emit următorul ordin:
Art. 1. — Prin caracter ocazional al transportului în România de produse accizabile achiziționate dintr-un alt stat membru al Uniunii Europene de către o persoană fizică pentru uzul său propriu se înțelege transportul de produse accizabile care îndeplinește cumulativ următoarele condiții:
a) este realizat exclusiv în scop personal, necomercial, de către persoana respectivă;
b) nu face parte dintr-o serie succesivă de transporturi efectuate de aceeași persoană, de natură să indice desfășurarea unei activități economice;
c) cantitatea totală de produse accizabile transportată de aceeași persoană, care: 1. într-un interval de 40 de zile de la ultima constatare înregistrată, nu depășește limitele cantitative prevăzute la art. 413 alin. (3) lit. a), respectiv la art. 4483 alin. (5) din Legea nr. 227/2015 privind Codul fiscal, cu modificările și completările ulterioare; 2. într-un interval de un an de la ultima constatare înregistrată, nu depășește limitele cantitative prevăzute la art. 413 alin. (3) lit. b) din Legea nr. 227/2015, cu modificările și completările ulterioare.
Art. 2. — (1) În vederea monitorizării introducerilor în România de produse accizabile achiziționate dintr-un alt stat membru al Uniunii Europene de către persoane fizice pentru uz propriu, la nivelul Autorității Vamale Române se instituie Registrul electronic de evidență a introducerilor ocazionale de produse accizabile de către persoanele fizice.
(2) În registrul prevăzut la alin. (1) se înregistrează constatările personalului desemnat din cadrul Autorității Vamale Române și al Agenției Naționale de Administrare Fiscală privind introducerile de produse accizabile efectuate de persoane fizice, pe baza fișei de constatare al cărei model este prevăzut în anexa care face parte integrantă din prezentul ordin.
(3) Fișa de constatare se semnează de către personalul constatator și de către persoana care deține bunurile. Refuzul persoanei de a semna fișa nu împiedică înregistrarea constatărilor în registrul prevăzut la alin. (1), situație în care personalul constatator consemnează refuzul de semnare în cuprinsul fișei.
(4) La solicitarea scrisă a persoanei care deține bunurile, formulată la momentul întocmirii fișei de constatare, personalul desemnat transmite persoanei solicitante, în termen de 7 zile de la data solicitării, o copie în format electronic a fișei de constatare, la adresa de e-mail indicată în solicitare.
Art. 3. — Structurile competente din cadrul Autorității Vamale Române și ale Agenției Naționale de Administrare Fiscală aplică prevederile prezentului ordin la evaluarea caracterului ocazional al transportului în România de produse accizabile achiziționate dintr-un alt stat membru al Uniunii Europene de către o persoană fizică pentru uzul său propriu, în conformitate cu atribuțiile legale privind supravegherea transportului de bunuri accizabile sau supuse altor reglementări fiscale speciale.
Art. 4. — Prezentul ordin se publică în Monitorul Oficial al României, Partea I.
Președintele Autorității Vamale Române, Ioana Bădescu
Președintele Agenției Naționale de Administrare Fiscală, Adrian Nicușor Nica
ANEXĂ – Fișă de constatare privind introducerea de produse accizabile pe teritoriul României de pe teritoriul unui stat membru al Uniunii Europene. Conține: I. datele organului constatator (nume, funcție); II. datele de identificare ale deținătorului (nume, cetățenie, data nașterii, tip și serie act de identitate, domiciliu, locul și data constatării, statul membru de proveniență, numărul de înmatriculare al mijlocului de transport, opțiunea de a primi copie electronică a fișei și adresa de e-mail); III. produsele accizabile transportate, pe două categorii — A. Produse din tutun (țigarete — bucăți; țigări — bucăți; țigări de foi — bucăți; tutun de fumat — kg; produse care conțin tutun destinate inhalării fără ardere — grame/stickuri; tutunuri pentru uz nazal — grame; tutunuri pentru mestecat — grame) și B. Băuturi alcoolice (băuturi spirtoase, produse intermediare, vin liniștit, vin spumos, bere — toate în litri); fișa se încheie cu semnătura echipei de control (Autoritatea Vamală/ANAF) și a deținătorului, cu spațiu pentru mențiuni privind refuzul de semnare.
Acest articol are caracter informativ și nu constituie consultanță juridică. Pentru situații concrete, consultați un avocat sau un consultant fiscal autorizat.