
In breve
- L’Ordine congiunto n. 1.613/956/2026, firmato dall’Autorità doganale rumena e dall’ANAF, definisce esattamente cosa si intende per carattere «occasionale» del trasporto di prodotti soggetti ad accisa (tabacco, alcol) portati da un altro Stato UE da un privato per uso personale, per non confonderlo con un’attività economica non dichiarata.
- Viene istituito un registro elettronico presso l’Autorità doganale, dove si annotano gli accertamenti del personale, sulla base di una «scheda di accertamento» standardizzata, firmata dall’agente e dalla persona controllata.
- Il carattere occasionale viene meno se i trasporti ripetuti della stessa persona superano i massimali quantitativi del Codice tributario, calcolati su 40 giorni e su un anno dall’ultimo accertamento.
Pubblicato: Gazzetta Ufficiale della Romania (Monitorul Oficial) n. 652 del 6 agosto 2026
In vigore dal: 6 agosto 2026
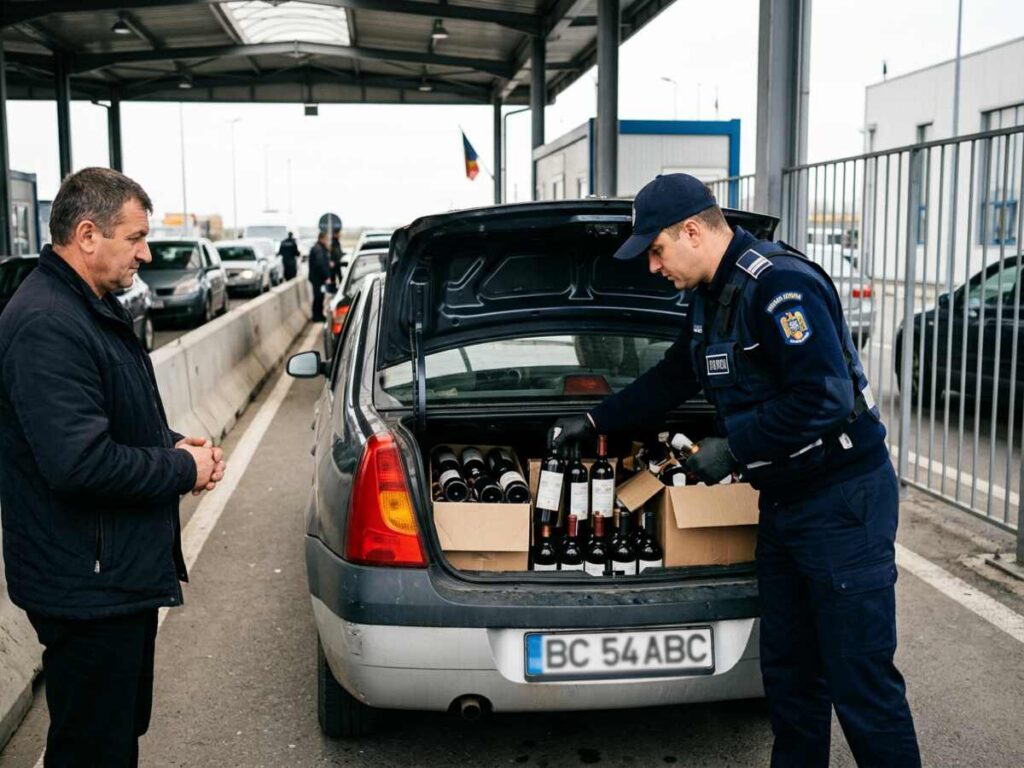
Se porti in Romania alcune bottiglie di vino o una stecca di sigarette acquistate in Ungheria o in Bulgaria, non hai nulla da dichiarare. Se lo fai ripetutamente, al limite delle quantità consentite, rischi di essere trattato come un commerciante che elude le accise. L’Ordine congiunto del presidente dell’Autorità doganale rumena e del presidente dell’ANAF n. 1.613/956/2026, pubblicato nella Gazzetta Ufficiale della Romania n. 652 del 6 agosto 2026, stabilisce i criteri esatti con cui gli organi di controllo distinguono le due situazioni.
Secondo l’ordine, il trasporto è considerato occasionale se soddisfa cumulativamente tre condizioni: è effettuato esclusivamente per scopi personali, non commerciali; non fa parte di una serie successiva di trasporti della stessa persona, tale da indicare lo svolgimento di un’attività economica; e la quantità totale trasportata non supera, in un periodo di 40 giorni dall’ultimo accertamento, i massimali fissati all’articolo 413, comma 3, lettera a), e all’articolo 4483, comma 5, del Codice tributario, né, in un periodo di un anno, il massimale dell’articolo 413, comma 3, lettera b).
Per poter monitorare questi trasporti nel tempo, l’ordine istituisce, presso l’Autorità doganale rumena, il Registro elettronico delle introduzioni occasionali di prodotti soggetti ad accisa da parte di privati, alimentato dagli accertamenti del personale doganale e dell’ANAF, riportati su una scheda di accertamento standard (allegata all’ordine).
Gli effetti che produce
I privati che portano occasionalmente prodotti soggetti ad accisa da un altro Stato UE dispongono ora di un riferimento chiaro e scritto su cosa significhi «occasionale», invece di dipendere dalla valutazione estemporanea dell’agente doganale alla frontiera.
Ogni accertamento alla frontiera (o durante un controllo all’interno del Paese) viene riportato su una scheda standard, con i dati del detentore, la provenienza della merce, il numero di targa del veicolo e le quantità esatte per categoria di prodotti del tabacco e bevande alcoliche (sigarette, sigari, tabacco da fumo, bevande spiritose, prodotti intermedi, vino tranquillo, vino spumante, birra).
La scheda è firmata dall’agente accertatore e dalla persona controllata; se questa rifiuta di firmare, l’accertamento viene comunque registrato, con l’annotazione del rifiuto. La persona controllata può richiedere, per iscritto, una copia elettronica della scheda, ricevuta entro un massimo di 7 giorni all’indirizzo e-mail indicato.
Il registro elettronico consente di collegare gli accertamenti successivi della stessa persona, essenziale per verificare i due massimali temporali (40 giorni e un anno), che determinano se il trasporto resta «occasionale» o diventa sospetto di attività economica non dichiarata.
Che cosa cambia rispetto a prima
Il Codice tributario (legge n. 227/2015) prevedeva già, agli articoli 413 e 4483, i massimali quantitativi e la nozione di trasporto occasionale per i prodotti soggetti ad accisa portati da privati da un altro Stato membro UE, ma senza una definizione operativa, applicabile in modo uniforme dal personale di controllo. L’Ordine n. 1.613/956/2026 completa questo quadro con i criteri cumulativi esatti e il meccanismo istituzionale di registrazione (registro elettronico e scheda di accertamento), finora mancante.
La principale novità è l’introduzione di uno strumento di monitoraggio nel tempo: finora, un accertamento isolato alla frontiera non poteva essere collegato automaticamente ad accertamenti precedenti della stessa persona; il registro elettronico risolve esattamente questa lacuna.
Vantaggi e svantaggi
Che cosa migliora
- Offre prevedibilità ai viaggiatori abituali: finché le quantità e la frequenza restano sotto i massimali, il trasporto è chiaramente occasionale, senza il rischio di un’interpretazione arbitraria.
- Standardizza la procedura di accertamento a livello nazionale, tramite la scheda unica, usata sia dall’Autorità doganale sia dall’ANAF.
- Consente di individuare realmente il commercio illegale di prodotti soggetti ad accisa mascherato da trasporti «personali» ripetuti, collegando gli accertamenti nel registro elettronico.
- Dà alla persona controllata il diritto a una copia elettronica della scheda, quindi una prova scritta dell’interazione con le autorità.
Che cosa resta un problema
- L’ordine non pubblica, nel testo, i valori esatti dei massimali quantitativi; vanno cercati separatamente nel Codice tributario, il che complica la verifica per un cittadino comune.
- Il rifiuto di firmare la scheda di accertamento non impedisce la registrazione, il che può essere percepito come una pressione sulla persona controllata, anche se la procedura mira a tutelare l’accuratezza del registro.
- Il registro elettronico comporta la raccolta e la conservazione di dati personali (identità, residenza, cittadinanza, spostamenti ripetuti), senza che l’ordine specifichi le regole di conservazione o accesso a tali dati.
- Non si precisa esplicitamente cosa accada, sul piano procedurale, per un trasporto che superi i massimali: se si applicano accise retroattivamente, sanzioni pecuniarie o altre sanzioni, rimandando alle disposizioni generali del Codice tributario.
Consigli pratici
- Se acquisti frequentemente alcol o tabacco in un altro Stato UE, tieni un tuo registro di quantità e date, per poter essere certo di rimanere entro i massimali di 40 giorni e di un anno previsti dal Codice tributario.
- In un controllo doganale, chiedi sempre la copia della scheda di accertamento, per iscritto, al momento della sua compilazione; hai diritto per legge a una copia elettronica entro 7 giorni.
- Non firmare mai una scheda di accertamento con cui non sei d’accordo senza indicare le tue obiezioni; il rifiuto di firma viene registrato separatamente e non pregiudica il tuo diritto di contestare successivamente l’accertamento.
- Se trasporti spesso quantità vicine al massimale, considera il rischio che le autorità interpretino i trasporti come una «serie successiva» che suggerisce attività economica, anche se ogni singolo trasporto rispetta il massimale.
Domande frequenti
Che cosa significa «carattere occasionale» del trasporto di prodotti soggetti ad accisa?
Quali prodotti riguarda questo ordine?
Che cosa succede durante un accertamento doganale?
Posso ottenere una copia della scheda di accertamento?
Che cosa succede se i miei trasporti superano i massimali di legge?
Testo originale dell’atto normativo
Il testo integrale, nella forma pubblicata nella Gazzetta Ufficiale della Romania
Gazzetta Ufficiale della Romania n. 652 del 6 agosto 2026 16 pagine PDF, 105 KB l'atto inizia a pagina 14
Apri il PDF ufficialeScarica il PDF
Su schermi piccoli il visualizzatore non viene mostrato. Usa i pulsanti qui sopra per aprire o scaricare il file.
Questo articolo ha carattere puramente informativo e non costituisce consulenza legale. Per situazioni specifiche, consultare un avvocato o un consulente fiscale autorizzato.