
Pe scurt
- Taxa antidumping la conservele de mandarine din China se menține, nu se instituie acum. Măsura există din 2008, iar Comisia Europeană a decis la 21 octombrie 2026, după o reexaminare în perspectiva expirării măsurilor, că rămâne în vigoare cu aceleași cifre. Nivelurile sunt între 361,4 și 531,2 euro pe tona de greutate netă de produs, în funcție de producătorul chinez, iar importatorul din Uniune e cel care le plătește la vamă.
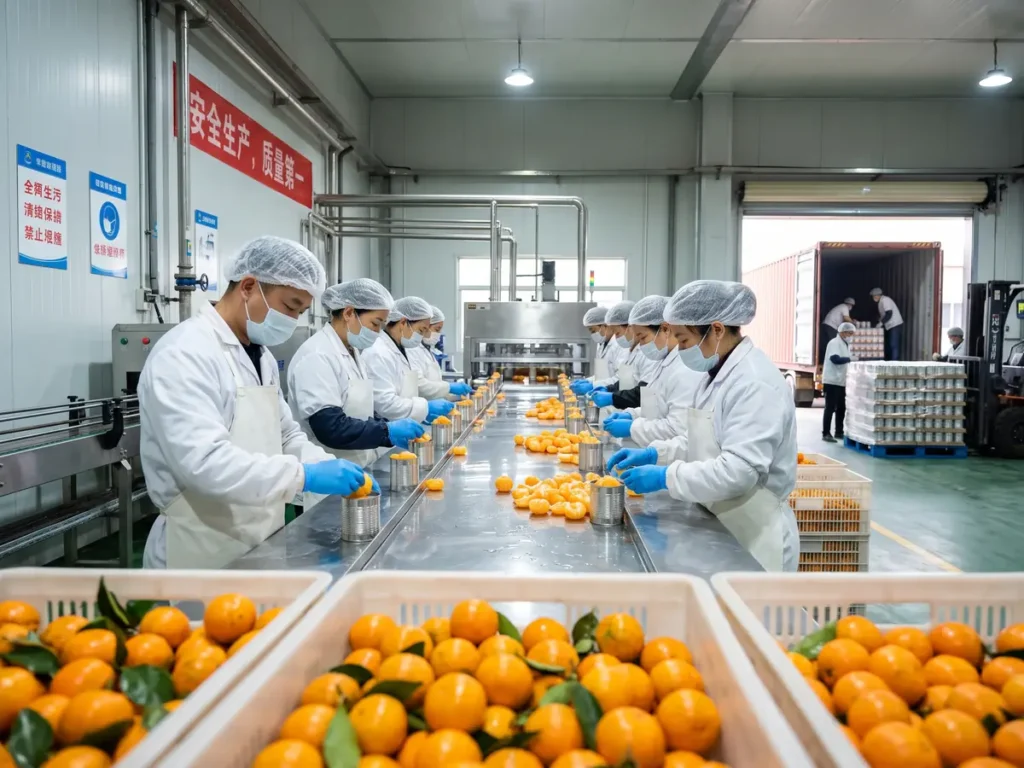
- Produsul vizat e fructul din conservă, nu fructul proaspăt. Intră mandarinele, tangerinele, satsumele, clementinele, wilkings și hibrizii similari, preparați sau conservați, fără alcool, cu sau fără zahăr, la codurile NC 2008 30 55, 2008 30 75 și ex 2008 30 90, adică exact compotul și segmentele de mandarină din cutie sau din borcan.
- România nu apare nicăieri în dosar, iar efectul se simte numai pe preț. Singurii doi producători din Uniune sunt spanioli, din provincia Valencia, și au folosit 16-18 % din capacitatea lor în ultimul an de referință. China deține 32-35 % din piața Uniunii, Turcia 41-45 %, iar taxa adaugă între 0,36 și 0,53 euro pe fiecare kilogram de greutate netă, adică în jur de 11-17 eurocenți la o cutie de 314 de grame.
Publicat: Jurnalul Oficial al Uniunii Europene, seria L, nr. 2026/2327 din 22 octombrie 2026; CELEX 32026R2327
Pe cine privește: importatorii și distribuitorii de conserve de fructe din România, comercianții cu amănuntul și lanțurile de magazine care vând compot de mandarine, firmele de catering și cofetăriile care cumpără segmente de mandarină la cutii mari, birourile vamale care încadrează marfa la cele cinci coduri TARIC și consumatorul care plătește diferența la raft
Produce efecte: 23 octombrie 2026, ziua următoare publicării în Jurnalul Oficial al Uniunii Europene, potrivit articolului 4 din regulament
Cutia de compot de mandarine de pe raftul unui magazin din România nu are nicio șansă să fie românească, fiindcă în Uniunea Europeană conservele de mandarine se fac în două fabrici, amândouă în provincia spaniolă Valencia. Restul vine din import, iar marfa chinezească intră în vamă cu o taxă antidumping care, de 18 ani, se ridică la până la 531,2 euro pe tonă. Comisia Europeană a hotărât la 21 octombrie 2026 că taxa rămâne, iar actul produce efecte din 23 octombrie 2026. În sens exact invers s-a încheiat alt dosar comercial în aceeași săptămână: taxele la sticla solară din China au fost abrogate, iar importatorii pot cere banii înapoi pe 15 luni.
Decizia e cuprinsă în Regulamentul de punere în aplicare (UE) 2026/2327 și încheie o procedură începută cu un an înainte, la 21 octombrie 2025. Reexaminarea în perspectiva expirării măsurilor e mecanismul prin care se verifică, la fiecare cinci ani, dacă o taxă antidumping mai are rost. Răspunsul Comisiei: are, fiindcă dumpingul a continuat la un nivel de peste 160 %, fiindcă China are o capacitate neutilizată care acoperă singură tot consumul european și fiindcă cele două fabrici spaniole au trecut pe pierdere în ultimii doi ani.
Pentru un importator din România, nimic nu se schimbă din ce plătea până acum. Valoarea lui stă în ce nu s-a întâmplat: taxa nu a expirat, nu a crescut și nu a scăzut. Cine își construise prețul de cost pe ipoteza că măsura cade în toamna anului 2026 trebuie să refacă socoteala, de regulă până în 2031.
Un lucru care se confundă des merită spus din capul locului. Taxa nu atinge mandarinele proaspete, care se încadrează la poziția 0805 și intră în Uniune liber, nici sucul de mandarine. Ea privește numai fructul decojit, segmentat și pus în sirop, suc sau apă, adică produsul despre care actul vorbește ca despre „conserve de mandarine”.
Pe 27 octombrie 2026, Comisia Europeană a pus importurile de PVC din China, Coreea de Sud, Mexic și Taiwan în evidența vamală, prin Regulamentul (UE) 2026/2345.
Pe 27 octombrie 2026, Comisia Europeană a pus importurile de siliciu din China în evidența vamală, prin Regulamentul (UE) 2026/2346.
Efectele pe care le produce
Articolul 1 alineatul (1) definește produsul: mandarine preparate sau conservate, inclusiv tangerine și satsuma, clementine, wilkings și alți hibrizi similari de citrice, fără adaos de alcool, cu sau fără adaos de zahăr ori de alți îndulcitori. Încadrarea tarifară se face la codurile NC 2008 30 55, 2008 30 75 și ex 2008 30 90, iar pentru ultimul la cinci coduri TARIC: 2008 30 90 61, 2008 30 90 63, 2008 30 90 65, 2008 30 90 67 și 2008 30 90 69.
Articolul 1 alineatul (2) fixează nivelurile taxei, pe tona de greutate netă de produs și pe fiecare producător-exportator nominalizat. Yichang Rosen Foods Co., Ltd. din Yichang plătește 531,2 euro, cu codul adițional TARIC A886. Zhejiang Taizhou Yiguan Food Co. Ltd din Huangyan plătește 361,4 euro, codul A887, cel mai mic nivel din dosar. Hubei Xinshiji Foods Co., Ltd din orașul Dangyang, provincia Hubei, plătește 489,7 euro, codul A888. Zhejiang Juzhou Foods Co., Ltd din Sanmen plătește 499,9 euro, codul C528. Cei 16 producători-exportatori cooperanți din anexă, de la Hunan Pointer Foods până la Ningbo Wuzhouxing Group, plătesc nivelul mediu ponderat de 499,6 euro, codul A889. Pentru „toate celelalte importuri originare din Republica Populară Chineză” taxa e 531,2 euro, codul A999.
Cifrele sunt aceleași din 2008. Considerentul 2 al actului spune că măsurile inițiale s-au prezentat sub forma unei taxe specifice pe întreprindere cuprinsă între 361,4 și 531,2 euro pe tonă, adică exact minimul și maximul din tabelul de acum. Nici reexaminarea din 2014, nici cea din 2020, nici cea de acum nu au recalculat nivelurile.
Taxa e specifică, nu procentuală, iar diferența contează la calculul prețului de cost. La prețul mediu de import din perioada de referință, 1 167 de euro pe tonă, nivelul maxim de 531,2 euro echivalează cu 45,5 % din valoarea mărfii, nivelul minim de 361,4 euro cu 31 %, iar cel al cooperanților din anexă, 499,6 euro, cu 42,8 %. Pe o cutie obișnuită de 314 de grame greutate netă, taxa se traduce în 17 eurocenți la nivelul maxim și în 11 eurocenți la cel minim. Pe o cutie mare de 850 de grame, cum se cumpără pentru cofetării și catering, 45, respectiv 31 de eurocenți.
Articolul 1 alineatul (3) impune o condiție de formă care costă bani dacă e ratată. Nivelurile individuale, mai mici decât cel rezidual, se aplică numai dacă importatorul prezintă autorităților vamale o factură comercială valabilă, pe care figurează o declarație datată și semnată de un reprezentant oficial al emitentului, identificat prin nume și funcție, cu volumul în tone, denumirea și adresa societății producătoare și codul adițional TARIC. Fără acea factură se aplică nivelul pentru toate celelalte importuri, 531,2 euro pe tonă. Pentru marfa cumpărată de la Zhejiang Taizhou Yiguan, diferența e de 169,8 euro pe fiecare tonă, adică aproape jumătate din taxa datorată.
Articolul 2 alineatul (1) rezolvă situația mărfii deteriorate înainte de punerea în liberă circulație: dacă prețul efectiv plătit se ajustează la stabilirea valorii în vamă, în temeiul articolului 132 din Regulamentul de punere în aplicare (UE) 2015/2447, taxa antidumping se reduce cu același procent. Alineatul (2) trimite la dispozițiile obișnuite în materie de taxe vamale, deci taxa se adaugă la taxa vamală normală și intră în baza de calcul a taxei pe valoarea adăugată la import.
Articolul 3 lasă deschisă o ușă pentru producătorii chinezi noi. Un exportator care nu figurează în tabel poate fi adăugat pe lista cooperanților din anexă, cu nivelul de 499,6 euro pe tonă, dacă dovedește trei lucruri: că nu a exportat în Uniune produsul în perioada investigației inițiale, 1 octombrie 2006 – 30 septembrie 2007, că nu e afiliat niciunui producător-exportator supus măsurilor și că fie a exportat efectiv în Uniune, fie are o obligație contractuală irevocabilă de a exporta o cantitate semnificativă. Condiția de la litera (a) merită citită de două ori: referința rămâne perioada din 2006 și 2007, deci o societate înființată în 2015 o îndeplinește automat.
Ce s-a schimbat față de situația anterioară
În cifre, nimic. În calendar, cinci ani.
Istoria măsurii explică de ce dosarul e atât de bine bătătorit. Consiliul a instituit taxa prin Regulamentul (CE) nr. 1355/2008. Curtea de Justiție a Uniunii Europene a anulat-o la 22 martie 2012, în cauza GLS, C-338/10, iar Consiliul a reinstituit-o la 18 februarie 2013, prin Regulamentul de punere în aplicare (UE) nr. 158/2013. Comisia a menținut-o apoi de două ori, prin Regulamentul de punere în aplicare (UE) nr. 1313/2014 și prin Regulamentul de punere în aplicare (UE) 2020/1534. Actul de acum e a treia prelungire.
Fereastra procedurală a fost strânsă. Măsurile din 2020 ar fi expirat la 22 octombrie 2025, iar Comisia a deschis reexaminarea la 21 octombrie 2025, cu o zi înainte. Deschiderea le-a ținut în vigoare pe toată durata investigației, un an și o zi. Cererea venise de la Fenaval, federația spaniolă a prelucrătorilor de legume și alimente procesate, depusă la 21 iulie 2025 în numele producătorilor care reprezintă 100 % din producția Uniunii.
Durata de acum lipsește din act. Articolul 4 reglementează numai intrarea în vigoare, iar niciun considerent nu fixează un termen. Ea rezultă din articolul 11 alineatul (2) din Regulamentul (UE) 2016/1036: o taxă antidumping definitivă expiră la cinci ani de la încheierea celei mai recente reexaminări care a acoperit atât dumpingul, cât și prejudiciul. Pentru acest dosar, termenul cade în jurul datei de 22 octombrie 2031. Dacă o nouă cerere de reexaminare se depune în timp util înainte de acea dată, măsura rămâne în vigoare până la finalizarea noii proceduri, exact cum s-a întâmplat acum.
Ce s-a schimbat de la reexaminarea precedentă e piața, nu actul. Importurile chinezești au crescut de la 11 102 de tone în 2021/2022 la 15 188 de tone în perioada de referință, cu 37 %, iar cota lor de piață a urcat de la 21-23 % la 32-35 %, deci cu 54 % în termeni relativi și cu aproximativ 12 puncte procentuale în termeni absoluți. Prețul lor de import a scăzut cu 13 %, de la 1 343 la 1 167 de euro pe tonă. Consumul Uniunii a scăzut cu 11 %, până la 41 000 – 46 000 de tone.
Industria europeană a mers în direcția opusă. Producția a scăzut cu 46 %, vânzările pe piața Uniunii cu 42 %, cota de piață cu 34 %, numărul de angajați cu 30 %, până la 190-210 de persoane. Costul unitar de producție a crescut cu 39 %, iar prețul de vânzare cu doar 13 %, așa că rentabilitatea a trecut de la un plus de 11-12,1 % în 2021/2022 la o pierdere de 9,4-10,4 % în perioada de referință. Fluxul de lichidități a devenit negativ. Gradul de utilizare a capacității a coborât la 16-18 %.
Avantaje și dezavantaje
Ce aduce bun
- Previzibilitate pentru importatori: nivelurile, codurile adiționale TARIC și formularul declarației de pe factură rămân identice, deci nu e nevoie de nicio modificare în sistemele de vămuire sau în contractele în derulare.
- Forma specifică a taxei, în euro pe tonă, nu lasă loc la subevaluarea facturii. O marfă declarată la preț mic plătește aceeași sumă pe tonă, ceea ce protejează și importatorul corect de concurența celui care declară sub preț.
- Cele două fabrici spaniole și cele aproximativ 200 de locuri de muncă din provincia Valencia primesc încă cinci ani în care prețul chinezesc la frontieră rămâne cu câteva sute de euro pe tonă mai sus decât ar fi fără măsură.
- Articolul 3 păstrează accesul pentru furnizori chinezi noi, la 499,6 euro pe tonă, fără o investigație completă. Un importator care caută o alternativă la actualii parteneri poate folosi mecanismul.
- Cerința facturii cu declarație, de la articolul 1 alineatul (3), limitează folosirea abuzivă a nivelurilor mici de către societăți care nu le-au obținut.
Ce rămâne o problemă
- Taxa nu s-a reindexat din 2008, iar efectul ei real se mișcă singur, în funcție de prețul de import. În 2021/2022 cele 531,2 euro echivalau cu 39,6 % din valoarea mărfii, iar în perioada de referință, cu prețul scăzut la 1 167 de euro, cu 45,5 %. Protecția s-a întărit cu aproape șase puncte procentuale fără nicio decizie.
- Data până la care se aplică taxa lipsește din act. Un contract de aprovizionare pe cinci ani se negociază altfel când anul expirării e tipărit în regulament, nu dedus din regulamentul de bază.
- Interesul importatorilor și al utilizatorilor nu a fost măsurat. Niciun importator și niciun utilizator nu a răspuns la chestionare, iar Comisia a scris, la considerentele 155 și 157, că „nu au existat indicii” de impact negativ semnificativ. Lipsa datelor a fost tratată ca lipsă a efectului.
- Capacitatea neutilizată a Chinei, piesa centrală a concluziei privind probabilitatea continuării dumpingului, e estimată pe datele sezonului 2019, preluate din reexaminarea precedentă. Actul din 2026 se sprijină pe o fotografie de dinainte de pandemie.
- Turcia, cel mai mare furnizor al pieței europene, cu 41-45 % din piață, și despre care Comisia însăși scrie la considerentul 138 că „contribuie astfel la prejudiciul suferit de industria Uniunii”, nu e atinsă de nicio măsură. În același dosar, Turcia e aleasă ca țară reprezentativă pentru construirea valorii normale împotriva Chinei.
- Pentru consumatorul român, prețul la raft rămâne mai mare decât ar fi fără taxă, iar beneficiul se duce într-o industrie care nu există în România și care, chiar protejată, a folosit în ultimii patru ani cel mult o treime din propria capacitate.
Sfaturi utile
- Verificați codul adițional TARIC din declarația vamală, nu doar codul mărfii. A886, A887, A888, C528 și A889 dau niveluri diferite ale taxei, iar A999 e cel rezidual, de 531,2 euro pe tonă, care se aplică din oficiu când lipsește ceva.
- Cereți furnizorului chinez declarația de pe factură, în forma exactă din articolul 1 alineatul (3): datată, semnată, cu numele și funcția semnatarului, cu volumul în tone, cu denumirea și adresa fabricii și cu codul adițional TARIC. Fără ea plătiți 531,2 euro pe tonă, chiar dacă furnizorul are dreptul la 361,4.
- Confirmați încadrarea la zece cifre. Codurile din act sunt 2008 30 55, 2008 30 75 și cele cinci coduri TARIC de la 2008 30 90. Fructul proaspăt, la poziția 0805, și sucurile nu intră sub taxă, iar o încadrare greșită se descoperă de obicei la control vamal ulterior, cu accesorii.
- Calculați taxa pe greutatea netă de produs, nu pe greutatea scursă a fructului și nu pe volumul cutiei. Siropul intră în greutatea netă, deci un produs cu mult sirop poartă taxă pe tot conținutul.
- Dacă marfa s-a deteriorat înainte de punerea în liberă circulație, cereți reducerea proporțională de la articolul 2 alineatul (1), odată cu ajustarea valorii în vamă. Nu se acordă din oficiu.
- Comparați costul la destinație, nu prețul de factură. Marfa chinezească la 1 167 de euro pe tonă plus 531,2 euro taxă ajunge la 1 698 de euro, în timp ce marfa turcească a intrat în perioada de referință la 1 522 de euro pe tonă, fără taxă antidumping.
- Dacă taxa vă afectează activitatea, înregistrați-vă ca parte interesată din prima zi a următorului aviz de deschidere. În acest dosar nu s-a prezentat niciun importator și niciun utilizator, iar Comisia a decis pe răspunsurile celor doi producători spanioli.
- Introduceți în contractele care trec de anul 2031 o clauză de revizuire a prețului legată de expirarea măsurii. Dacă taxa cade atunci, diferența de cost e de ordinul a 0,36-0,53 euro pe kilogram.
Întrebări frecvente
Cât e taxa, exact?
Ce produse intră sub taxă?
Până când se aplică taxa?
Se scumpesc conservele de mandarine din cauza acestui regulament?
Există producție de conserve de mandarine în Uniune și în România?
Apare România în dosar?
De unde mai vin conservele de mandarine, dacă nu din China?
Cât de mare e dumpingul constatat?
De ce nu s-a apărat niciun exportator chinez?
Ce s-ar fi întâmplat dacă măsura expira?
Trebuie să fac ceva ca importator din România?
Erori și neconcordanțe în textul publicat
- Considerentul 153, ambele trimiteri interne sunt greșite. Textul spune „astfel cum s-a concluzionat la punctul 4 de mai sus, industria Uniunii suferă un prejudiciu important”, însă punctul 4 e cel despre probabilitatea continuării dumpingului, iar constatarea prejudiciului important se află la punctul 5, în considerentul 129. Aceeași frază continuă cu „astfel cum s-a concluzionat la punctul 5, abrogarea măsurilor ar avea drept rezultat un nou aflux de importuri”, dar concluzia aceasta e la punctul 7, în considerentele 150 și 151. Considerentul 153 e temeiul analizei interesului Uniunii, cerută de articolul 21 din regulamentul de bază, iar trimiterea e ea însăși raționament: cine verifică motivarea actului pe trimiterile lui ajunge la două secțiuni care nu conțin ce li se atribuie.
- Considerentul 102 față de considerentul 148 și tabelul 5, ponderea importurilor turcești. Considerentul 102 scrie că importurile din Turcia „reprezintă 62 % din importurile din alte țări terțe în Uniune”, iar considerentul 148 scrie că „95 % din importurile din țări terțe, altele decât RPC, provin din Turcia”. Tabelul 5 confirmă a doua cifră: 19 531 de tone din Turcia din 20 526 de tone de la toate țările terțe în afară de China dau 95,2 %. Aceeași mărime e stabilită cu două valori diferite în același act, iar ea cântărește în analiza de neatribuire de la articolul 3 alineatul (7) din regulamentul de bază, unde Comisia trebuie să arate că prejudiciul cauzat de alți factori nu e pus pe seama importurilor chinezești. Pe 62 % Turcia e un furnizor secundar, pe 95 % e furnizorul dominant al pieței.
- Considerentele 68 și 72 față de nota de subsol 36, anul datelor financiare ale societății Frigo-Pak. La considerentul 68, Comisia spune că a utilizat „datele financiare ale societății turce Frigo-Pak pentru anul 2025, astfel cum au fost raportate în conturile auditate ale societății”, cu trimitere la nota 36, iar considerentul 72 repetă „pentru 2025”. Nota 36 identifică însă sursa drept „Situația financiară consolidată și raportul auditorului independent pentru anul 2023”. Din aceste date ies procentele de 21 % pentru costurile de vânzare, cheltuielile administrative și cele generale și de 29 % pentru profit, aplicate la costurile nedistorsionate de producție, deci chiar materia din care e construită valoarea normală și, prin ea, constatarea de dumping. Trimiterea nu spune ce i se atribuie, iar cititorul nu poate stabili care exercițiu financiar a fost folosit.
- Tabelul 5, cota de piață a importurilor din alte țări terțe. Rândul arată aceeași valoare, 1,8-2,2 %, în toate cele patru perioade, deși volumele din rândul de deasupra sunt 992, 668, 218 și 995 de tone, cu indicele 100, 68, 22 și 100. Pentru 2023/2024 cifra e imposibilă: 218 de tone dintr-un consum de 32 000 – 35 000 de tone dau 0,6-0,7 %, nu 1,8-2,2 %. Cota totală a țărilor terțe pentru acel an, 52-58 %, se verifică numai cu valoarea reală, deci eroarea e în rândul intermediar. Pe aceeași valoare greșită se sprijină considerentul 137, care afirmă că la celelalte țări „volumul importurilor a rămas destul de stabil”, deși indicele propriu arată o prăbușire la 22 și o revenire la 100.
Analiza redacției
Cifra care explică dosarul nu e taxa, ci raportul dintre ea și pierderea pe care o apără. Cele 15 188 de tone importate din China în perioada de referință, înmulțite cu nivelurile din articolul 1 alineatul (2), aduc între 5,5 milioane de euro, la nivelul minim de 361,4 euro pe tonă, și 8,1 milioane, la cel rezidual de 531,2 euro. Industria pe care taxa o protejează a vândut în aceeași perioadă 7 000 – 10 000 de tone, la un preț mediu de 1 850 – 2 040 de euro pe tonă și cu un cost unitar de 2 040 – 2 260 de euro, deci cu o pierdere de aproximativ 205 euro pe tonă, în jur de 1,7 milioane de euro pe an. Taxa încasată la frontieră e, prin urmare, de trei până la aproape cinci ori mai mare decât întreaga pierdere anuală a celor două fabrici, iar raportată la cele aproximativ 200 de locuri de muncă din Valencia înseamnă între 27 000 și 40 000 de euro pe an pe fiecare loc de muncă. Nu e un argument împotriva măsurii, fiindcă banii se duc în bugetele publice, nu la producători, dar e proporția care lipsește din motivarea actului.
Al doilea lucru care nu se vede citind actul de la cap la coadă e că taxa a mutat problema, nu a rezolvat-o. Marfa chinezească intră la 1 167 de euro pe tonă și, cu taxa maximă, ajunge la 1 698 de euro. Marfa turcească a intrat în aceeași perioadă la 1 522 de euro pe tonă, fără nicio taxă antidumping, deci cu 176 de euro sub prețul chinezesc vămuit. Cel mai ieftin furnizor de pe piața europeană nu e, deci, cel sancționat. Turcia deține 41-45 % din piață, mai mult decât China, iar Comisia constată expres, la considerentul 138, că scăderea prețurilor turcești exercită presiune asupra prețurilor industriei Uniunii și contribuie la prejudiciu. În același act, Turcia e aleasă ca țară reprezentativă pentru construirea valorii normale, adică reperul de costuri nedistorsionate pe baza căruia se măsoară dumpingul chinezesc. Țara al cărei nivel de costuri servește ca etalon al concurenței corecte e și cea care, pe constatarea Comisiei, face parte din problemă.
Al treilea element ține de forma taxei și de trecerea timpului. Nivelurile sunt fixate în euro pe tonă din 2008 și nu s-au mișcat prin trei reexaminări. Efectul lor real, însă, se mișcă singur: la prețul de import din 2021/2022, 1 343 de euro pe tonă, nivelul rezidual echivala cu 39,6 % din valoarea mărfii, iar la prețul din perioada de referință, 1 167 de euro, cu 45,5 %. Protecția s-a întărit cu aproape șase puncte procentuale în patru ani, fără ca nimeni să decidă asta, pur și simplu pentru că marfa s-a ieftinit. Mecanismul merge și invers: o scumpire a importului slăbește măsura în aceeași logică. Pentru un importator, consecința practică e că nivelul de protecție pe care îl plătește depinde de prețul la care cumpără.
Două verificări nu s-au închis, iar ele merită spuse ca atare. Prima: comparația de prețuri de la considerentul 100, cu o diferență de 8,9 % față de prețul industriei Uniunii cu taxa inclusă și de 30,1 % fără taxă, nu se poate reconstitui din tabelele publicate. Din cele două procente rezultă o taxă medie efectivă de aproximativ 354 de euro pe tonă, sub cel mai mic nivel în vigoare, 361,4 euro, și un preț al industriei Uniunii de circa 1 670 de euro pe tonă, cu aproape 10 % sub limita de jos a intervalului din tabelul 9. Probabil diferența vine din amestecul de tipuri de produs sau din intervalele impuse de confidențialitate, însă explicația lipsește din act. A doua: în tabelul 5, rândul de indici al prețului mediu turcesc arată 100, 100, 114 și 96, în timp ce prețurile din rândul de deasupra, 1 685, 1 846, 1 660 și 1 522 de euro pe tonă, dau 100, 110, 99 și 90. Considerentul 137, care vorbește despre o scădere de 10 % a prețului turcesc, confirmă rândul prețurilor și contrazice rândul de indici. Restul tabelelor se verifică fără probleme: utilizarea capacității, productivitatea, stocurile ca procent din producție și rentabilitatea ies exact din raportul cifrelor din aceleași tabele, iar capacitatea neutilizată a Chinei chiar e de 5-6 ori vânzările industriei Uniunii.
Ultima observație ține de ce nu s-a investigat. Niciun importator, niciun utilizator și niciun comerciant nu a răspuns, iar Comisia scrie la considerentul 156 că, din acest motiv, „nu a fost în măsură să analizeze impactul măsurilor existente asupra situației utilizatorilor”. Un considerent mai jos concluzionează că nu există indicii de impact negativ semnificativ asupra utilizatorilor. Tăcerea a fost citită ca absența efectului, deși Comisia dispune de datele vamale pe toate statele membre și putea estima singură cât cântărește taxa în prețul unei cutii de compot. La o piață de peste 40 000 de tone pe an, taxa pe partea chinezească e singura cifră din dosar care ajunge la consumator, și e singura pe care regulamentul nu o pune nicăieri în raport cu prețul de raft.
Ce ar trebui schimbat
- Data expirării măsurii să fie scrisă în articolul 4, nu dedusă din articolul 11 alineatul (2) din regulamentul de bază. Un importator care negociază acum contracte până în 2031 ar citi termenul din act, nu l-ar calcula. În forma publicată, informația care contează cel mai mult pentru planificare lipsește tocmai din dispozitiv.
- Trimiterile din considerentul 153 să fie rectificate la punctele 5 și 7. Analiza interesului Uniunii e secțiunea cel mai des contestată în instanță, iar o motivare care trimite la concluzii aflate în altă parte a actului slăbește exact veriga pe care se sprijină menținerea măsurii.
- Ponderea importurilor turcești să apară cu o singură valoare, cea de 95 % care rezultă din tabelul 5, iar considerentul 102 să fie corectat. Pe cifra de 62 % analiza de neatribuire arată altfel decât pe cea reală, iar considerentele se citează mai târziu în alte dosare și în literatura de specialitate, unde eroarea se reproduce ani la rând.
- Capacitatea de producție și capacitatea neutilizată din China să fie reestimate pe date recente, nu pe sezonul 2019 preluat din reexaminarea precedentă. Pe aceste cifre se sprijină toată concluzia privind probabilitatea continuării dumpingului. O estimare din 2019 folosită într-un act din 2026 e cel mai vulnerabil punct al motivării, deși concluzia ar rezista probabil și pe date noi.
- Comisia să estimeze efectul taxei pe importatori, pe comerțul cu amănuntul și pe consumator chiar când aceștia nu răspund la chestionare, pe baza datelor vamale pe care le deține. O cifră imperfectă despre cât adaugă taxa la prețul unei cutii e mai utilă decât formula „nu au existat indicii”, care descrie cine a completat un formular, nu ce se întâmplă pe piață.
- Anul datelor financiare folosite pentru costurile VAG și pentru profit să fie același în considerente și în nota de subsol, iar rata taxei pe valoarea adăugată aplicată prețului turcesc al gazelor să fie motivată. Actul scrie că prețul gazelor din octombrie 2024 – septembrie 2025 a fost ajustat cu o taxă pe valoarea adăugată de 18 %, în timp ce cota standard din Turcia e de 20 %; nu am putut verifica din surse oficiale dacă gazele pentru utilizatorii industriali beneficiază de altă cotă, tocmai pentru că regulamentul nu o spune. Diferența ar umfla ușor valoarea normală, deci marja de dumping, fără să schimbe rezultatul la o marjă de peste 160 %.
Textul original al actului normativ
Textul integral, în forma publicată în Monitorul Oficial
Jurnalul Oficial al Uniunii Europene, seria L, nr. 2026/2327 din 22 octombrie 2026; CELEX 32026R2327 27 de pagini PDF, 920 KB
Deschide PDF-ul oficialDescarcă PDF-ul
Pe ecrane mici vizualizatorul nu se afișează. Folosește butoanele de mai sus ca să deschizi sau să descarci fișierul.
Arată textul integral al actuluiAscunde textul integral al actului
Se încarcă textul actului…
Acest articol are caracter informativ și nu constituie consultanță juridică. Pentru situații concrete, consultați un avocat sau un consultant fiscal autorizat.