
Kurz gefasst
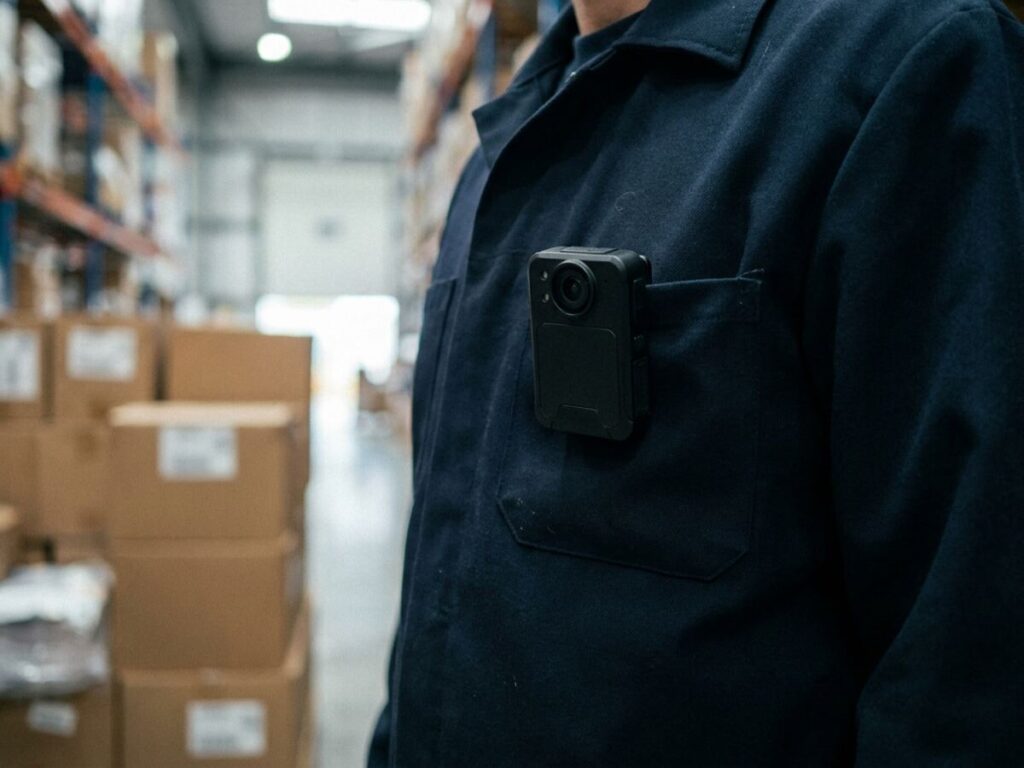
- Die Betrugsbekämpfungsinspektoren der Nationalen Agentur für Steuerverwaltung (ANAF) haben nun ein schriftliches Verfahren für die an der Uniform getragenen Kameras: Sie dürfen Bild-, Ton- und Videoaufnahmen ohne Zustimmung der gefilmten Personen anfertigen, im öffentlichen Raum und immer dann, wenn ein Verdacht auf Steuerhinterziehung oder Steuerbetrug besteht.
- Die Aufnahmen gelten als Beweismittel und dürfen in Verwaltungs- und Gerichtsverfahren verwendet werden. Sie sind keine Informationen von öffentlichem Interesse und können deshalb nicht von jedermann angefordert werden.
- Die Speicherfrist beträgt sechs Monate, ausgenommen Material, das in eine Gerichtsakte gelangt ist und dem Beweisregime folgt. Der Zugang ist auf vier Personengruppen beschränkt, und jeder Download wird in ein Register eingetragen.
Veröffentlicht: Amtsblatt Rumäniens (Monitorul Oficial) Nr. 629 vom 30. Juli 2026
In Kraft seit: 30. Juli 2026
Wenn ein Betrugsbekämpfungsinspektor Ihren Laden, Ihr Lager oder Ihr Restaurant betritt, darf er die Kamera an seiner Uniform einschalten, ohne Sie vorher um Erlaubnis zu fragen. Die Regeln für diese Aufnahmen wurden am 30. Juli 2026 im Amtsblatt Rumäniens Nr. 629 veröffentlicht, und zwar durch die gemeinsame Anordnung des Präsidenten der Nationalen Agentur für Steuerverwaltung (ANAF), Nr. 898/2026, und des Finanzministers, Nr. 899/2026, beide am 16. Juli unterzeichnet. Es ist ein Schritt zur Ausstattung und zur Disziplinierung der Betrugsbekämpfungskontrolle, der in dasselbe Jahr fällt, in dem das Parlament Leistungsprämien für das Personal der ANAF und der Zollbehörde beschlossen hat.
Die Rechtsgrundlage für das Filmen ist nicht neu. Sie ergibt sich aus Art. 5 Abs. (11) bis (15) der Dringlichkeitsverordnung der Regierung Nr. 74/2013 über die Neuorganisation der Nationalen Agentur für Steuerverwaltung, die mit Änderungen durch das Gesetz Nr. 144/2014 gebilligt wurde. Was bislang fehlte, war das konkrete Verfahren: wer filmt, unter welchen Voraussetzungen, wo die Dateien landen, wie lange sie aufbewahrt werden und wer sie einsehen darf. Die Anordnung vom 30. Juli genehmigt genau dieses Dokument, als Anlage mit fünf Kapiteln und neun Artikeln.
Der Text gilt für die Betrugsbekämpfungsinspektoren der Generaldirektion Steuerbetrugsbekämpfung bei der Ausübung ihrer Kontrollbefugnisse. Auf die gewöhnliche Steuerprüfung und auf andere Strukturen der ANAF ist er nicht anwendbar.
Welche Wirkungen der Rechtsakt hat
Ebenfalls dazu, wie eine Kontrolle abläuft, diesmal aus der Ferne: die Anhörung in der Unterlagenprüfung kann per Videokonferenz stattfinden, und die Einladung nennt keine Frist mehr für die Online-Variante.
Die erste und für Unternehmen sichtbarste Wirkung ist, dass ohne Zustimmung gefilmt werden darf. Das Verfahren hält ausdrücklich fest, dass die ANAF über die Generaldirektion Steuerbetrugsbekämpfung operative Momente ohne Zustimmung der betroffenen Personen aufzeichnet und festhält, wenn der Verdacht auf Handlungen und Tatbestände der Steuerhinterziehung und des Steuerbetrugs besteht. Unabhängig davon dürfen die Inspektoren Tätigkeiten im öffentlichen Raum aufzeichnen, ebenfalls ohne Einwilligung.
Die zweite Wirkung betrifft den rechtlichen Wert des Materials. Die unter den Voraussetzungen des Verfahrens angefertigten Ton- und Videoaufnahmen gelten als Beweismittel und dürfen in Verwaltungs- oder Gerichtsverfahren verwendet werden. Praktisch heißt das: Was die Kamera aufzeichnet, kann in der Akte über den Einspruch gegen den Kontrollbescheid oder in der Strafakte landen.
Die dritte Wirkung betrifft den Zugang zu diesen Aufnahmen. Aufzeichnungen, die personenbezogene Daten enthalten, sind nach Art. 12 Abs. (1) Buchst. d) des Gesetzes Nr. 544/2001 keine Informationen von öffentlichem Interesse. Ein gewöhnlicher Antrag auf Zugang zu öffentlichen Informationen verschafft Ihnen die Aufnahme also nicht. Die Liste derjenigen, die an sie herankommen, ist kurz: der Inspektor, der die Aufnahme angefertigt hat, die für die technische Verwaltung benannten Kontoadministratoren, die Integritätsstruktur der ANAF oder die vorgesetzte Leitung auf Antrag und im Einzelfall sowie die Strafverfolgungsbehörden, die Gerichte oder andere zuständige Behörden auf Grundlage einer ausdrücklichen gesetzlichen Bestimmung oder eines Verfahrensakts.
Die vierte Wirkung ist die Nachvollziehbarkeit. Jeder Download und jede Weitergabe wird in einem Register auf Ebene der Generaldirektion Steuerbetrugsbekämpfung vermerkt. Das lokale Herunterladen auf einen Rechner ist nur mit Genehmigung des Leiters der Struktur zulässig und ausschließlich zu Verfahrenszwecken, etwa zur Beifügung zur Strafakte oder zur Vorlage bei Gericht. Das Register soll durch eine gesonderte Anordnung des ANAF-Präsidenten geregelt werden, ein Baustein steht also noch aus.
Die fünfte Wirkung betrifft die Infrastruktur. Die Daten werden automatisch und gesichert vom Aufnahmegerät in eine Cloud-Plattform übertragen, die der Hersteller der Geräte bereitstellt. Der Betreiber der Plattform ist ebenso wie die Inspektoren verpflichtet, die Vertraulichkeit zu wahren und die festgelegten Sicherheitsmaßnahmen einzuhalten.
Die sechste Wirkung betrifft die Inspektoren selbst. Ein Verstoß gegen die Nutzungsanweisung oder ein unsachgemäßer Gebrauch der Kameras stellt ein Dienstvergehen dar und wird nach der Dringlichkeitsverordnung der Regierung Nr. 57/2019, dem Verwaltungsgesetzbuch, untersucht. Unbefugter Zugriff, die Verbreitung personenbezogener Daten, ungerechtfertigtes Löschen oder die zweckfremde Nutzung des Geräts werden nach dem Gesetz geahndet.
Was sich gegenüber der bisherigen Lage geändert hat
Bis zum 30. Juli 2026 gab es das Recht zu filmen, aber kein Verfahren, das diesem Recht einen Rahmen gab. Der Unterschied ist keineswegs theoretisch. Eine Aufnahme, die außerhalb eines klaren Verfahrensrahmens entsteht, lässt sich deutlich leichter anfechten, sowohl vor dem Verwaltungsgericht als auch vor der Nationalen Aufsichtsbehörde für die Verarbeitung personenbezogener Daten.
Das konkreteste neue Element ist die Speicherfrist. Bilder und Aufnahmen werden sechs Monate ab dem Tag ihrer Erhebung aufbewahrt. Gelangen sie in ein Gerichtsverfahren, folgen sie dem Beweisregime und bleiben bis zu dessen Abschluss erhalten. Nach Ablauf der Frist wird das Material durch unumkehrbare Verfahren vernichtet. Das Verfahren verbietet ausdrücklich eine Vernichtung vor Ablauf der Mindestfrist von sechs Monaten, was nicht nur die Verwaltung schützt, sondern auch die gefilmte Person: Der Beweis kann nicht über Nacht verschwinden.
Das zweite neue Element ist die Art der Indexierung. Die Daten werden so gespeichert, dass sich eine Aufnahme genau bestimmen lässt, und zwar anhand des Namens des Inspektors, des Datums und der Uhrzeit von Beginn und Ende der Aufzeichnung, der GPS-Position und der Seriennummer des Geräts. Mit diesen vier Anhaltspunkten kann ein Unternehmen, das die Überprüfung einer Kontrolle verlangt, genau angeben, um welches Material es geht.
Das dritte neue Element ist die Anonymisierungspflicht. Werden die Aufnahmen an ein Gericht oder an andere Institutionen übermittelt, sind Maßnahmen zur Anonymisierung, Pseudoanonymisierung, Maskierung oder Verpixelung für jene Personen zu treffen, die nicht Gegenstand des Ersuchens sind. Ein Kunde, der zufällig ins Bild gerät, sollte in einer Akte, die ihn nicht betrifft, nicht erkennbar werden.
Das vierte neue Element ist das kontrollierte manuelle Löschen. Als Beweismittel gekennzeichnetes Material darf nur von benanntem Personal der Zentralstruktur der Generaldirektion Steuerbetrugsbekämpfung gelöscht werden, nur auf schriftlichen Antrag des Leiters der erhebenden Struktur und erst nach Abschluss des Gerichtsverfahrens.
Vorteile und Nachteile
Was besser wird
- Beide Seiten sind geschützt. Eine eingeschaltete Kamera schreckt sowohl den Amtsmissbrauch ab als auch erfundene Behauptungen darüber, wie die Kontrolle abgelaufen ist.
- Es gibt eine klare Speicherfrist von sechs Monaten, und eine frühere Vernichtung ist untersagt. Der Beweis bleibt während der gesamten Zeit verfügbar, in der Sie den Kontrollbescheid anfechten können.
- Der allgemeine Zugang zu den Aufnahmen ist versperrt. Sie sind keine Informationen von öffentlichem Interesse und gelangen daher nicht über einen einfachen Antrag zu Wettbewerbern oder Neugierigen.
- Vorgeschrieben ist ein Register über Downloads und Weitergaben, wodurch jedes Durchsickern von Material überprüfbar wird.
- Vorgesehen ist die Anonymisierung von Personen, die nicht Gegenstand des Ersuchens sind, eine echte Garantie für Beschäftigte und Kunden, die zufällig ins Bild geraten.
- Der Text verweist ausdrücklich auf die Verordnung (EU) 2016/679, sodass die gefilmte Person ihre Rechte aus dem Datenschutzrecht behält.
Was problematisch bleibt
- Das Verfahren sieht keinerlei Pflicht vor, die Person darüber zu informieren, dass sie gefilmt wird. Es gibt weder einen Moment, in dem der Inspektor dies laut aussprechen müsste, noch eine Formel für die Unterrichtung.
- Die gefilmte Person erhält durch diesen Text keinen einfachen Weg, eine Kopie der sie betreffenden Aufnahme zu verlangen. Es bleibt das allgemeine Verfahren nach der Verordnung (EU) 2016/679, das langsamer und förmlicher ist.
- Die Daten landen auf einer Cloud-Plattform des Geräteherstellers. Die Anordnung sagt nicht, wo diese gehostet wird, wer der Anbieter ist, was bei Vertragsende geschieht oder wie das Sicherheitsaudit abläuft.
- Das Download-Register, der Baustein, der die Nachvollziehbarkeit sichert, ist noch nicht geregelt. Es soll durch eine weitere Anordnung des ANAF-Präsidenten folgen, ohne angekündigten Termin.
- Der Begriff „operative Momente“ ist nicht definiert. Was genau gefilmt wird und wie lange, bleibt in der Praxis dem Ermessen des Inspektors überlassen.
- Die Sanktion für den fehlerhaften Gebrauch der Kamera ist disziplinarrechtlicher Natur und wird innerhalb der Behörde beurteilt, ohne dass das Verfahren einen externen Kontrollmechanismus vorsieht.
Praktische Hinweise
- Notieren Sie bei einer Kontrolle die Identifikationsmerkmale. Name des Inspektors, Datum, Beginn und Ende der Kontrolle sowie der Ort sind genau die Kriterien, nach denen die Aufnahme indexiert wird. Ohne sie lässt sich ein späterer Antrag nur schwer bearbeiten.
- Widersetzen Sie sich der Aufnahme nicht. Das Verfahren erlaubt die Aufzeichnung ohne Zustimmung, wenn ein Verdacht auf Hinterziehung oder Betrug besteht. Widerstand hält die Kontrolle nicht auf und kann zu Ihren Lasten protokolliert werden.
- Halten Sie im Protokoll fest, dass gefilmt wurde. Ein schriftlicher Vermerk sichert Ihnen den Nachweis, dass das Material existiert, was hilfreich ist, falls Sie es später anfordern.
- Denken Sie an die Frist von sechs Monaten. Wenn Sie die Aufnahme zu Ihrer Verteidigung nutzen wollen, stellen Sie den Antrag frühzeitig und nicht im letzten Monat. Nach Fristablauf wird das Material unumkehrbar vernichtet, sofern es nicht in eine Gerichtsakte gelangt ist.
- Wenn Sie bereits vor Gericht stehen, fordern Sie die Aufnahme über das Gericht an. Justizbehörden und Gerichte haben aufgrund eines Verfahrensakts ausdrücklich Zugang. Das ist der sicherste Weg und wirksamer als ein Verwaltungsantrag.
- Als gefilmte Person können Sie Ihre Rechte aus der Verordnung (EU) 2016/679 ausüben, einschließlich des Auskunftsrechts; die Beschwerde wird bei der Nationalen Aufsichtsbehörde für die Verarbeitung personenbezogener Daten eingereicht.
- Schulen Sie Ihre Mitarbeiter. Es ist sinnvoll, dass das Personal in Laden, Lager oder Küche weiß, dass eine Betrugsbekämpfungskontrolle gefilmt werden kann und dass ein natürliches Verhalten unabhängig von der Kamera das richtige ist.
Häufige Fragen
Dürfen mich die Betrugsbekämpfungsinspektoren filmen, ohne mich um Erlaubnis zu fragen?
Kann die Aufnahme gegen mich verwendet werden?
Wie lange werden die Aufnahmen gespeichert?
Kann ich die Aufnahme der Kontrolle in meinem Unternehmen einsehen?
Wer darf die Aufnahmen sehen?
Wo werden die Dateien gespeichert?
Was geschieht mit Personen, die zufällig ins Bild geraten?
Was passiert, wenn ein Inspektor die Kamera falsch einsetzt?
Gilt das Verfahren auch für die gewöhnliche Steuerprüfung?
Seit wann gilt der Erlass?
Originaltext des Rechtsakts
Der nachstehende Text wird auf Rumänisch wiedergegeben, in der amtlichen Fassung der Veröffentlichung.
Der vollständige Text in der im Amtsblatt Rumäniens veröffentlichten Fassung
Amtsblatt Rumäniens Nr. 629 vom 30. Juli 2026 16 Seiten PDF, 101 KB der Rechtsakt beginnt auf Seite 2
Amtliches PDF öffnenPDF herunterladen
Auf kleinen Bildschirmen wird der Viewer nicht angezeigt. Nutzen Sie die Schaltflächen oben, um die Datei zu öffnen oder herunterzuladen.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Rechtsberatung dar. Wenden Sie sich für konkrete Sachverhalte an einen zugelassenen Rechtsanwalt oder Steuerberater.