
In breve
- Una nuova legge istituisce il Programma nazionale «Viața la țară» («La vita in campagna»), con cui un’azienda contadina di un villaggio può ricevere visitatori a pagamento per mostrare loro come si lavora la terra, come si pratica un mestiere artigiano o com’è fatta una consuetudine locale.
- L’iscrizione si fa in comune, con una dichiarazione e un certificato di produttore di attività rurali, mentre la prenotazione e il pagamento passano per una piattaforma nazionale che il Ministero dell’Agricoltura sviluppa e poi affida in gestione a un operatore privato scelto con gara pubblica.
- Le somme incassate sono redditi da attività indipendenti tassati su norme di reddito, norme fissate con decreto congiunto del ministro dell’agricoltura e del ministro delle finanze. La regola fiscale si applica soltanto a partire dai redditi del 2027.
Pubblicato: Gazzetta Ufficiale della Romania (Monitorul Oficial) n. 574 del 13 luglio 2026
Entrata in vigore: 16 luglio 2026
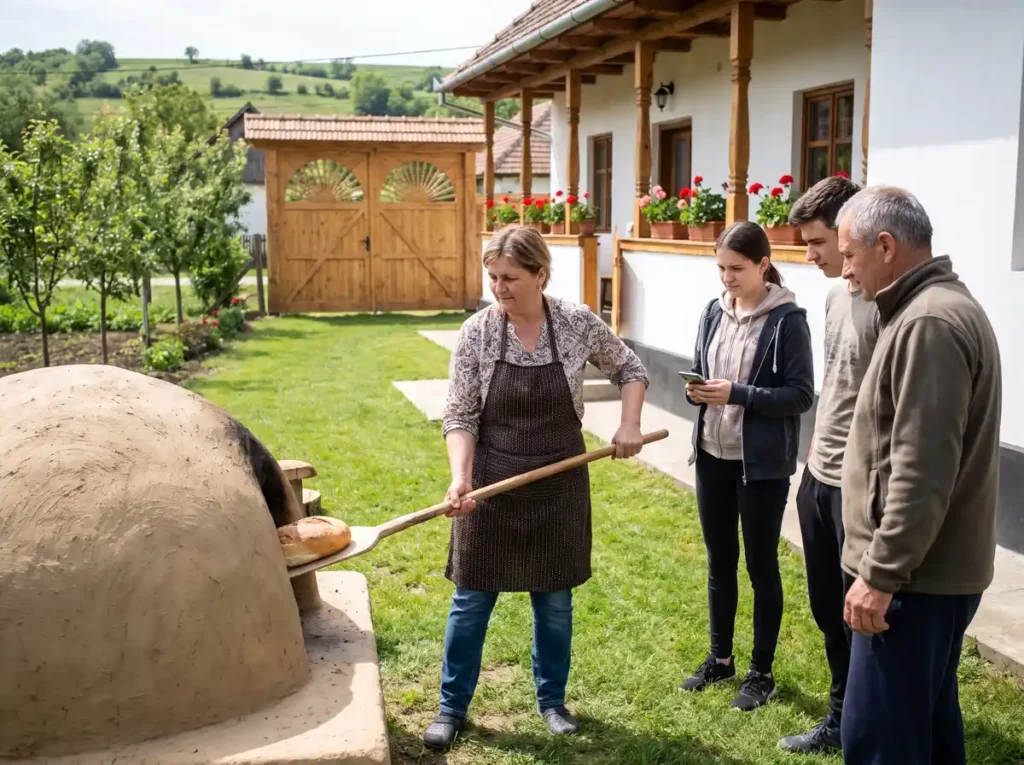
Chi possiede un’azienda in campagna potrà, legalmente e incassando con carta, ricevere visitatori a cui mostra come si munge una vacca, come cuoce il pane nel forno di argilla o come si tesse al telaio. La legge n. 139/2026, pubblicata nella Gazzetta Ufficiale della Romania n. 574 del 13 luglio 2026, trasforma tutto questo da attività tollerata in attività registrata, tassabile e promossa dallo Stato. È il secondo intervento normativo del 2026 che cerca di portare alla luce la piccola economia del villaggio, dopo quello con cui i prodotti che portano il nome di un luogo hanno ricevuto nuove regole di riconoscimento.
Il programma si chiama «Viața la țară» e ha un oggetto preciso: non l’alloggio e non i pasti, ma la presentazione del lavoro svolto nella propria azienda. La legge parla di promuovere e valorizzare il patrimonio culturale, tradizionale e naturale dell’ambiente rurale sostenendo le aziende contadine perché mostrino il proprio lavoro. La differenza rispetto al classico agriturismo è sostanziale: là si vende un letto e un piatto, qui si vende l’accesso a una giornata di lavoro.
Il meccanismo poggia su tre pezzi: il comune, che registra e rilascia il certificato; la piattaforma elettronica nazionale, che raccoglie l’offerta, la presenta al pubblico e incassa il denaro; e il fisco, che riceve l’elenco delle norme di reddito e le situazioni finanziarie.
Gli effetti che produce
Allo sportello del comune compare un documento nuovo. Il certificato di produttore di attività rurali viene rilasciato sulla base di una dichiarazione di registrazione che contiene i dati del richiedente e le attività che svolge in modo abituale e permanente, le condizioni, le modalità e il periodo in cui può presentarle. Il certificato attesta la titolarità dell’azienda contadina e le informazioni contenute nella dichiarazione.
Ogni comune deve tenere un registro digitale. Le dichiarazioni vengono iscritte nel Registro locale dei produttori di attività rurali, costituito in formato digitale presso il comune e compatibile con la piattaforma nazionale. Per i comuni piccoli si tratta di un obbligo di infrastruttura, non soltanto di una pratica in più.
Lo Stato costruisce una piattaforma e la affida a un privato. Il Ministero dell’Agricoltura e dello Sviluppo Rurale sviluppa la piattaforma «Viața la țară», ma la messa in funzione e l’amministrazione spettano a un operatore privato designato con gara pubblica. La piattaforma gestisce l’iscrizione, la presentazione delle attività, la promozione internazionale, l’indicazione del periodo di visita e dei costi, la prenotazione e il pagamento online.
Il denaro passa dalla piattaforma, non di mano in mano. L’operatore incassa dai visitatori il corrispettivo dei servizi di presentazione, aggiunge la commissione di intermediazione prevista nel capitolato di gara e versa poi la somma alla persona fisica iscritta al Programma. È sempre lui a monitorare i redditi per l’ANAF e a trasmettere le situazioni finanziarie all’organo fiscale competente.
La tassazione si fa sulla norma, non sull’incasso reale. I redditi sono qualificati come redditi da attività indipendenti, cioè la categoria fiscale del lavoro autonomo, e il reddito netto annuo si determina in base alle norme di reddito del Codice tributario. La legge deroga all’art. 69 comma (2) della legge n. 227/2015, cioè alla procedura ordinaria con cui tali norme vengono stabilite, e sposta la competenza su un decreto congiunto del ministro dell’agricoltura e dello sviluppo rurale e del ministro delle finanze. Il livello delle norme si fissa per categorie di località, in funzione dell’ubicazione dell’azienda, con coefficienti di correzione.
Esiste un calendario rigido di trasmissione. Il Ministero dell’Agricoltura trasmette ogni anno all’ANAF il livello delle norme e i coefficienti di correzione nel corso del quarto trimestre, e comunque non oltre il 30 novembre dell’anno precedente a quello in cui si applicheranno.
Lo Stato promette anche un sostegno non finanziario. Sono previste guide di buone pratiche per la promozione delle attività agricole, corsi gratuiti di formazione sulla presentazione delle pratiche tradizionali e sulla tutela dell’ambiente, oltre a programmi di finanziamento per corsi di conservazione degli ecosistemi tradizionali. Il Programma si inserisce nelle campagne nazionali e internazionali di promozione agrituristica della Romania.
Che cosa cambia rispetto a prima
Finora un contadino che voleva ricevere turisti aveva in sostanza due strade. O apriva un agriturismo, con classificazione, autorizzazioni e obblighi di ricettività, oppure improvvisava, e l’incasso restava fuori da qualsiasi evidenza. La vendita dei prodotti dell’azienda aveva un proprio quadro normativo, con attestato di produttore e libretto di commercializzazione, ma quello copre la merce, non l’esperienza.
La legge n. 139/2026 crea la terza strada: l’attività di presentazione, senza alloggio e senza vendita di merce, come servizio a sé stante, con un documento rilasciato dal comune e un unico canale di pagamento. È la prima volta che ciò che si fa nell’azienda contadina diventa, per legge, un prodotto prenotabile online.
Il secondo cambiamento è fiscale. La legge non inventa un regime nuovo, ma inquadra l’attività in quello delle norme di reddito, che esiste già per altre attività indipendenti; sottrae però la determinazione della norma alla procedura generale e la consegna a due ministeri. L’effetto pratico è che il livello dell’imposta per un villaggio del Maramureș e per uno del Bărăgan si decide a Bucarest, con decreto, applicando coefficienti legati all’ubicazione.
Il terzo cambiamento riguarda i comuni. Il Registro locale dei produttori di attività rurali non esisteva. Va costituito in forma digitale e deve dialogare con la piattaforma nazionale, il che significa che un comune privo di personale tecnico dipenderà da ciò che il ministero gli consegnerà.
Vantaggi e svantaggi
Che cosa migliora
- Fa uscire dalla zona grigia un’attività che si praticava comunque, ma senza fattura e senza tutela per nessuna delle due parti.
- La tassazione su norme di reddito è prevedibile: il contadino sa da inizio anno quanto deve, a prescindere da quanti visitatori arrivano.
- Il pagamento online tramite piattaforma risolve l’ostacolo maggiore del piccolo turismo rurale, cioè che il visitatore straniero non ha modo di prenotare e pagare in anticipo.
- La promozione internazionale e l’inserimento nelle campagne nazionali danno visibilità ad aziende che da sole non comparirebbero mai in un motore di ricerca.
- I corsi gratuiti di formazione e le guide di buone pratiche sono previsti espressamente, non lasciati alla discrezione di un futuro programma di finanziamento.
Che cosa resta un problema
- La legge non definisce da nessuna parte che cosa sia un’azienda contadina e non rinvia a un testo che la definisca, benché il certificato del comune attesti proprio la titolarità di quest’ultima.
- La commissione di intermediazione dell’operatore privato non ha alcun tetto nella legge. Viene fissata nel capitolato di gara, quindi in un documento che non si pubblica nella Gazzetta Ufficiale della Romania.
- L’intero incasso passa obbligatoriamente dalla piattaforma di un unico operatore. Se la piattaforma va giù o l’operatore ritarda i versamenti, il contadino non ha alcuna alternativa prevista dalla legge.
- Il registro digitale ricade sui comuni, compresi quelli piccolissimi, senza che la legge preveda alcun finanziamento per realizzarlo.
- Il monitoraggio dei redditi effettivi per l’ANAF convive con la tassazione sulla norma, cioè si comunicano cifre che non incidono sull’imposta dovuta.
Consigli pratici
- Non presentate la dichiarazione in comune prima che escano le norme metodologiche. Vengono approvate con decisione del Governo entro 90 giorni dalla pubblicazione della legge e stabiliranno il modulo, la procedura e il contenuto minimo del certificato.
- Preparate per tempo l’elenco delle attività che svolgete in modo abituale e permanente. La dichiarazione chiede esattamente questo, più le condizioni, le modalità e il periodo in cui potete presentarle, quindi un’attività occasionale non ha motivo di comparirvi.
- Verificate in quale categoria di località rientra il vostro comune non appena esce il decreto congiunto con le norme di reddito. L’imposta si calcola sulla norma e il coefficiente di correzione dipende dall’ubicazione.
- Tenete presente che la regola di tassazione dell’articolo 6 si applica solo ai redditi dell’anno fiscale successivo a quello in cui la legge è stata pubblicata, quindi ai redditi del 2027. Ciò che incassate nel 2026 non rientra in questo regime.
- Chiedete in comune se il registro locale digitale è stato costituito. Senza di esso la dichiarazione non può essere iscritta e il certificato non può essere rilasciato.
- Leggete con attenzione le condizioni commerciali della piattaforma quando sarà attiva. La commissione di intermediazione e il termine di versamento del denaro si fissano nel capitolato di gara, non nella legge.
- Non confondete questo programma con l’agriturismo. La legge copre la presentazione dell’attività svolta nell’azienda, non l’alloggio e non i pasti, che restano sotto le rispettive normative.
Domande frequenti
Da quando posso iscrivermi al Programma?
Quali attività si possono presentare a pagamento?
Come si calcola l’imposta?
Devo aprire una società o una ditta individuale?
Posso incassare il denaro direttamente dal visitatore?
Che cosa fa il comune con la mia dichiarazione?
Lo Stato dà soldi per sistemare l’azienda?
Analisi della redazione
La legge risolve un problema reale e antico. Il turismo di esperienza nel villaggio romeno funziona da anni sulla fiducia, sul passaparola e sul contante, e chi prova a farlo in regola scopre che non esiste una forma sotto cui farlo. La qualificazione dell’attività come reddito indipendente tassato su norma e l’esistenza di un unico canale di pagamento sono scelte pratiche, adatte alla realtà di un’azienda che non ha un commercialista.
Dove il testo resta corto è sulle definizioni e sulle garanzie. Costruisce un intero regime attorno all’azienda contadina senza dire che cosa sia, benché il certificato rilasciato dal comune ne attesti proprio la titolarità. Il funzionario che dovrà emettere il documento dovrà decidere da solo, e decisioni diverse in comuni confinanti sono inevitabili. Allo stesso modo, la legge concede a un operatore privato il monopolio dell’incasso, della commissione e della comunicazione al fisco, ma non gli fissa alcun limite nel testo: rinvia al capitolato di gara, che non si pubblica nella Gazzetta Ufficiale della Romania.
Va notata anche una tensione di impianto: la tassazione su norme di reddito significa, per definizione, che l’incasso reale non conta ai fini dell’imposta, eppure la piattaforma è obbligata a monitorare i redditi realizzati e a trasmettere le situazioni finanziarie all’ANAF. O la norma è una semplificazione, o la contabilità è completa. Qui ci sono entrambe, e il contadino sopporta il costo della seconda senza il beneficio della prima.
Che cosa andrebbe cambiato
- La definizione dell’azienda contadina nel corpo stesso della legge o tramite un rinvio espresso. Eliminerebbe l’interpretazione allo sportello e renderebbe il certificato confrontabile da un comune all’altro, cosa che conta per un documento che apre l’accesso a un regime fiscale.
- Un tetto legale per la commissione di intermediazione. Fissato nella legge e non nel capitolato di gara, proteggerebbe i partecipanti da un margine deciso durante una gara di cui non sono parte, e renderebbe prevedibile il reddito netto dell’azienda.
- Un termine massimo per il versamento del denaro al partecipante. La legge dice soltanto che la somma viene versata in seguito. Un termine scritto trasformerebbe una promessa contrattuale in un obbligo di legge, con rimedio, per chi non ha modo di andare in giudizio contro un operatore nazionale.
- Una via di riserva al di fuori della piattaforma. Renderebbe il programma resistente al crollo dell’operatore o all’annullamento di una gara, situazioni in cui oggi l’intero meccanismo di incasso resta bloccato.
- L’allineamento degli obblighi di comunicazione al regime di tassazione. Se l’imposta è dovuta sulla norma, l’obbligo di trasmettere le situazioni finanziarie andrebbe ridotto allo stretto necessario per verificare il rispetto delle soglie, non esteso a una contabilità completa degli incassi.
- Una previsione di sostegno per il registro digitale dei comuni piccoli. Senza di essa, i comuni privi di personale tecnico saranno gli ultimi a entrare nel programma, cioè proprio quelli per cui è stato pensato.
Testo originale dell’atto normativo
Il testo che segue è riprodotto in rumeno, la forma ufficiale di pubblicazione.
Il testo integrale, nella forma pubblicata nella Gazzetta Ufficiale della Romania
Gazzetta Ufficiale della Romania n. 574 del 13 luglio 2026 16 pagine PDF, 101 KB l'atto inizia a pagina 15
Apri il PDF ufficialeScarica il PDF
Su schermi piccoli il visualizzatore non viene mostrato. Usa i pulsanti qui sopra per aprire o scaricare il file.
Questo articolo ha carattere puramente informativo e non costituisce consulenza legale. Per situazioni specifiche, consultare un avvocato o un consulente fiscale autorizzato.