
En resumen
- Una ley nueva crea el Programa nacional «Viața la țară» («La vida en el campo»), que permite a una explotación campesina recibir visitantes de pago para enseñarles cómo se trabaja la tierra, cómo se practica un oficio artesano o en qué consiste una costumbre local.
- La inscripción se hace en el ayuntamiento, con una declaración y un certificado de productor de actividades rurales, mientras que la reserva y el pago pasan por una plataforma nacional que el Ministerio de Agricultura desarrolla y entrega después en administración a un operador privado elegido por licitación pública.
- Las cantidades cobradas son rendimientos de actividades económicas independientes gravados por normas de renta, normas que se fijan por orden conjunta del ministro de agricultura y del ministro de finanzas. La regla fiscal solo se aplica a partir de los rendimientos del año 2027.
Publicado: Boletín Oficial de Rumanía (Monitorul Oficial) n.º 574 de 13 de julio de 2026
Entrada en vigor: 16 de julio de 2026
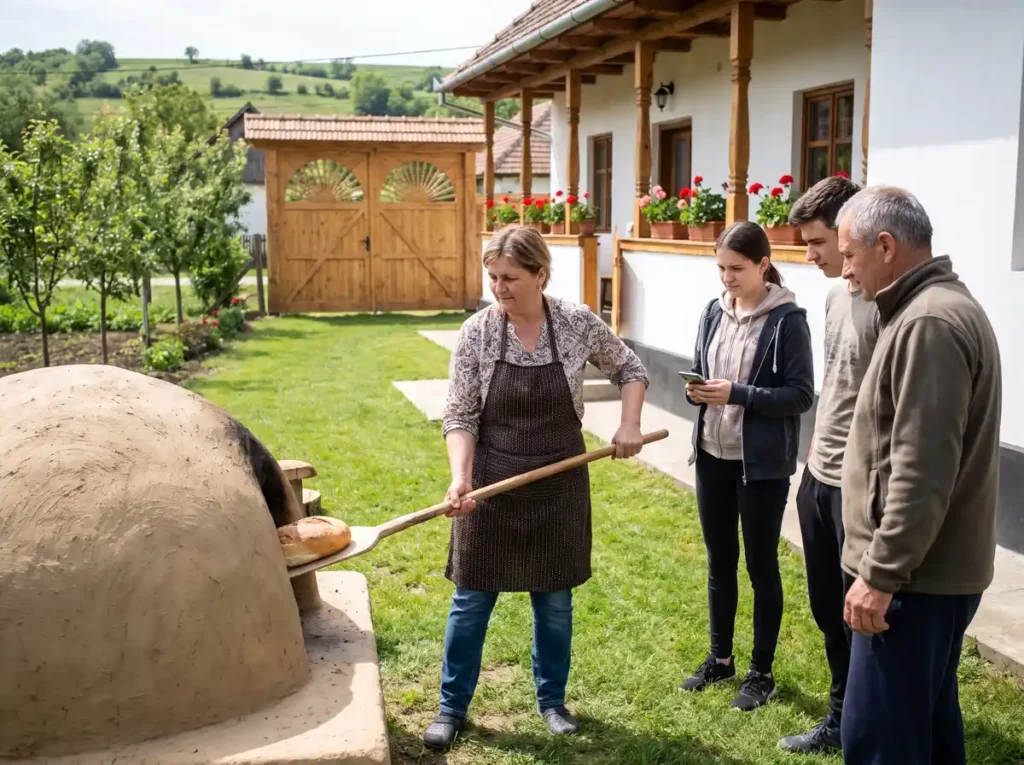
Quien tenga una explotación en el campo podrá, legalmente y cobrando con tarjeta, recibir visitantes a los que enseñe cómo se ordeña una vaca, cómo se cuece el pan en el horno de barro o cómo se teje en el telar. La Ley n.º 139/2026, publicada en el Boletín Oficial de Rumanía n.º 574 de 13 de julio de 2026, convierte esa práctica tolerada en una actividad registrada, gravable y promovida por el Estado. Es la segunda norma de 2026 que intenta sacar a la luz la pequeña economía del pueblo, después de aquella por la que los productos con nombre de lugar recibieron nuevas reglas de reconocimiento.
El programa se llama «Viața la țară» y tiene un objeto preciso: ni el alojamiento ni la comida, sino la presentación del trabajo que se hace en la propia explotación. La ley habla de promover y poner en valor el patrimonio cultural, tradicional y natural del medio rural apoyando a las explotaciones campesinas para que muestren su trabajo. La diferencia con la casa rural de agroturismo clásica es esencial: allí se vende una cama y un plato, aquí se vende el acceso a una jornada de trabajo.
El mecanismo tiene tres piezas: el ayuntamiento, que registra y expide el certificado; la plataforma electrónica nacional, que reúne la oferta, la muestra al público y cobra el dinero; y la administración tributaria, que recibe la lista de normas de renta y los estados financieros.
Los efectos que produce
Aparece un documento nuevo en la ventanilla del ayuntamiento. El certificado de productor de actividades rurales se expide a partir de una declaración de registro que recoge los datos del solicitante y las actividades que desarrolla de forma habitual y permanente, junto con las condiciones, el modo y el periodo en que puede presentarlas. El certificado acredita la titularidad de la explotación campesina y la información que consta en la declaración.
Cada ayuntamiento debe llevar un registro digital. Las declaraciones se inscriben en el Registro local de productores de actividades rurales, constituido en formato digital en el ayuntamiento y compatible con la plataforma nacional. Para los municipios pequeños, eso supone una obligación de infraestructura, no solo un expediente más.
El Estado construye una plataforma y se la entrega a un privado. El Ministerio de Agricultura y Desarrollo Rural desarrolla la plataforma «Viața la țară», pero la puesta en funcionamiento y la administración corresponden a un operador privado designado mediante licitación pública. La plataforma se encarga de la inscripción, la presentación de las actividades, la promoción internacional, la publicación del periodo de visita y de los precios, la reserva y el pago en línea.
El dinero pasa por la plataforma, no de mano en mano. El operador cobra a los visitantes el importe de los servicios de presentación, añade la comisión de intermediación prevista en el pliego de condiciones y transfiere después la cantidad a la persona física inscrita en el Programa. Es él también quien controla los ingresos a efectos de la ANAF y remite los estados financieros al órgano tributario competente.
El impuesto se calcula sobre la norma, no sobre lo efectivamente cobrado. Los ingresos se califican como rendimientos de actividades económicas independientes, y el rendimiento neto anual se determina a partir de las normas de renta del Código Fiscal. La ley establece una excepción al art. 69 apdo. (2) de la Ley n.º 227/2015, es decir, al procedimiento habitual por el que se fijan esas normas, y traslada la competencia a una orden conjunta del ministro de agricultura y desarrollo rural y del ministro de finanzas. El importe de las normas se fija por categorías de localidades, en función de la ubicación de la explotación, con coeficientes de corrección.
Hay un calendario firme de remisión. El Ministerio de Agricultura comunica cada año a la ANAF el importe de las normas y los coeficientes de corrección durante el cuarto trimestre, y a más tardar el 30 de noviembre del año anterior a aquel en que vayan a aplicarse.
El Estado promete también apoyo no financiero. Se prevén guías de buenas prácticas para la promoción de las actividades agrícolas, cursos gratuitos de formación en la presentación de las prácticas tradicionales y en la protección del medio ambiente, además de programas de financiación para cursos de conservación de los ecosistemas tradicionales. El Programa se integra en las campañas nacionales e internacionales de promoción agroturística de Rumanía.
Qué ha cambiado respecto de la situación anterior
Hasta ahora, quien tenía una explotación y quería recibir turistas disponía en esencia de dos vías. O abría una casa rural de agroturismo, con clasificación, autorizaciones y obligaciones de alojamiento, o improvisaba, y entonces el cobro quedaba fuera de todo registro. La venta de productos de la explotación tenía su propio marco, con certificado de productor y cartilla de comercialización, pero ese marco cubre la mercancía, no la experiencia.
La Ley n.º 139/2026 crea una tercera vía: la actividad de presentación, sin alojamiento y sin venta de mercancía, como servicio autónomo, con documento del ayuntamiento y un único canal de cobro. Es la primera vez que lo que se hace en la explotación se convierte, por ley, en un producto que se puede reservar en línea.
El segundo cambio es fiscal. La ley no inventa un régimen nuevo, sino que encuadra la actividad en el de las normas de renta, que ya existe para otras actividades independientes, pero saca la fijación de la norma del procedimiento general y la pone en manos de dos ministerios. El efecto práctico es que el nivel del impuesto para un pueblo de Maramureș y para otro del Bărăgan se decide en Bucarest, por orden ministerial, con coeficientes según la ubicación.
El tercer cambio afecta a los ayuntamientos. El Registro local de productores de actividades rurales no existía. Hay que constituirlo en formato digital y tiene que comunicarse con la plataforma nacional, lo que significa que un municipio sin personal técnico dependerá de lo que le entregue el ministerio.
Ventajas y desventajas
Lo que mejora
- Saca de la zona gris una actividad que se practicaba de todos modos, pero sin factura y sin protección para ninguna de las dos partes.
- La tributación por normas de renta es previsible: el titular sabe desde principios de año cuánto debe, vengan los visitantes que vengan.
- El pago en línea a través de la plataforma resuelve el mayor obstáculo del turismo rural pequeño, que el visitante extranjero no tiene forma de reservar y pagar por adelantado.
- La promoción internacional y la integración en las campañas nacionales dan visibilidad a explotaciones que nunca aparecerían por sí solas en un buscador.
- Los cursos gratuitos de formación y las guías de buenas prácticas están previstos de forma expresa, no dejados al arbitrio de un futuro programa de financiación.
Lo que sigue siendo un problema
- La ley no define en ningún momento qué es una explotación campesina ni remite a un texto que la defina, aunque el certificado del ayuntamiento acredita precisamente su titularidad.
- La comisión de intermediación del operador privado no tiene ningún límite en la ley. Se fija en el pliego de condiciones, es decir, en un documento que no se publica en el Boletín Oficial de Rumanía.
- Todo el cobro pasa obligatoriamente por la plataforma de un único operador. Si la plataforma cae o el operador se retrasa en las transferencias, el titular no tiene ninguna alternativa prevista en la ley.
- El registro digital recae en los ayuntamientos, incluidos los más pequeños, sin que la ley prevea financiación alguna para ello.
- El control de los ingresos reales a efectos de la ANAF convive con la tributación por normas, es decir, se declaran cifras que no influyen en el impuesto debido.
Consejos prácticos
- No presente la declaración en el ayuntamiento antes de que aparezcan las normas metodológicas. Se aprueban por decisión del Gobierno en un plazo de 90 días desde la publicación de la ley y fijarán el formulario, el procedimiento y el contenido mínimo del certificado.
- Prepare con tiempo la lista de las actividades que desarrolla de forma habitual y permanente. Eso es exactamente lo que pide la declaración, junto con las condiciones, el modo y el periodo en que puede presentarlas, así que una actividad ocasional no tiene cabida ahí.
- Compruebe en qué categoría de localidades queda su municipio en cuanto se publique la orden conjunta con las normas de renta. El impuesto se calcula sobre la norma, y el coeficiente de corrección depende de la ubicación.
- Tenga presente que la regla de tributación del artículo 6 solo se aplica a los rendimientos del ejercicio fiscal siguiente a aquel en que se publicó la ley, es decir, a partir de los rendimientos de 2027. Lo que cobre en 2026 no entra en este régimen.
- Pregunte en el ayuntamiento si el registro local digital ya está constituido. Sin él no se puede inscribir la declaración ni expedir el certificado.
- Lea con atención las condiciones comerciales de la plataforma cuando aparezca. La comisión de intermediación y el plazo de transferencia del dinero se fijan en el pliego de condiciones de la licitación, no en la ley.
- No confunda este programa con la casa rural de agroturismo. La ley cubre la presentación de la actividad de la explotación, no el alojamiento ni la comida, que siguen bajo su propia normativa.
Preguntas frecuentes
¿Desde cuándo puedo inscribirme en el Programa?
¿Qué actividades pueden presentarse a cambio de un precio?
¿Cómo se calcula el impuesto?
¿Tengo que constituir una sociedad o darme de alta como autónomo?
¿Puedo cobrar el dinero directamente del visitante?
¿Qué hace el ayuntamiento con mi declaración?
¿Da el Estado dinero para acondicionar la explotación?
Análisis de la redacción
La ley resuelve un problema real y antiguo. El turismo de experiencia en el pueblo rumano funciona desde hace años a base de confianza, recomendación y efectivo, y quien intenta hacerlo legalmente descubre que no tiene bajo qué forma. Calificar la actividad como rendimiento independiente gravado por normas de renta y crear un canal único de cobro son decisiones prácticas, que encajan con la realidad de una explotación sin contable.
Donde se queda corta es en las definiciones y en las garantías. El texto levanta todo un régimen alrededor de la explotación campesina sin decir qué es, aunque el certificado que expide el ayuntamiento acredite justamente su titularidad. El funcionario que expida el documento tendrá que decidirlo por su cuenta, y resoluciones distintas en municipios vecinos son inevitables. Del mismo modo, la ley concede a un operador privado el monopolio del cobro, de la comisión y de la información a la administración tributaria, pero no le fija ningún límite en el articulado, sino que remite al pliego de condiciones, que no se publica en el Boletín Oficial de Rumanía.
Llama la atención además una tensión de diseño: la tributación por normas de renta significa, por definición, que lo efectivamente cobrado no cuenta para el impuesto, pero la plataforma está obligada a controlar los ingresos obtenidos y a remitir los estados financieros a la ANAF. O la norma es una simplificación, o la contabilidad es completa. Aquí están las dos, y el titular carga con el coste de la segunda sin el beneficio de la primera.
Qué debería cambiar
- Definir la explotación campesina en el propio cuerpo de la ley o mediante una remisión expresa. Eliminaría la interpretación en ventanilla y haría comparable el certificado de un ayuntamiento a otro, algo que importa en un documento que abre un régimen fiscal.
- Un límite legal para la comisión de intermediación. Fijado en la ley, y no en el pliego de condiciones, protegería a los participantes de un margen decidido durante una licitación en la que ellos no son parte, y haría previsible el ingreso neto de la explotación.
- Un plazo máximo para transferir el dinero al participante. La ley solo dice que la cantidad se transfiere después. Un plazo escrito convertiría una promesa contractual en una obligación legal, con remedio, para quien no tiene forma de pleitear con un operador nacional.
- Una vía de reserva al margen de la plataforma. Haría el programa resistente a una caída del operador o a una licitación anulada, situaciones en las que hoy todo el mecanismo de cobro queda bloqueado.
- Ajustar la obligación de informar al régimen de tributación. Si el impuesto se debe sobre la norma, la remisión de estados financieros debería reducirse a lo estrictamente necesario para comprobar el encaje en los umbrales, no ampliarse a una contabilidad completa de los cobros.
- Una previsión de apoyo para el registro digital de los ayuntamientos pequeños. Sin ella, los municipios sin personal técnico serán los últimos en entrar en el programa, es decir, exactamente aquellos para los que se pensó.
Texto original del acto normativo
El texto que figura a continuación se reproduce en rumano, la forma oficial de publicación.
El texto íntegro, tal como se publicó en el Boletín Oficial de Rumanía
Boletín Oficial de Rumanía n.º 574 de 13 de julio de 2026 16 páginas PDF, 101 KB el acto comienza en la página 15
Abrir el PDF oficialDescargar el PDF
El visor no se muestra en pantallas pequeñas. Usa los botones de arriba para abrir o descargar el archivo.
Este artículo tiene carácter informativo y no constituye asesoramiento jurídico. Para situaciones concretas, consulta a un abogado o asesor fiscal autorizado.