
In breve
- Dopo quattro anni e sette mesi, il Parlamento approva l’ordinanza che ha creato RO e-Transport, il sistema con cui l’ANAF segue i trasporti di merci sul territorio del Paese.
- Lo stesso atto ha portato i buoni pasto esclusivamente su supporto elettronico e ha reso reato la ritenuta e il mancato versamento delle imposte e dei contributi entro 60 giorni dalla scadenza.
- Per il settore pubblico, l’ordinanza ha congelato gli stipendi al livello del dicembre 2021 e ha vietato i titoli speciali di pagamento per tutto il 2022.
Pubblicato: Gazzetta Ufficiale della Romania (Monitorul Oficial) n. 574 del 13 luglio 2026
Entrata in vigore: 16 luglio 2026
Il sistema per cui ogni trasporto di merci a rischio fiscale elevato riceve un codice e può essere fermato su strada per un controllo ha un atto di nascita: un’ordinanza d’urgenza del dicembre 2021. Sempre lì sta scritto che i buoni pasto non si emettono più su carta. La legge n. 131/2026, pubblicata nella Gazzetta Ufficiale della Romania n. 574 del 13 luglio 2026, approva quell’ordinanza senza alcuna modifica. È una delle sette leggi di approvazione della stessa edizione, accanto a quella sul pacchetto di bilancio del 2023.
L’ordinanza d’urgenza del Governo n. 130/2021 è stata pubblicata nella Gazzetta Ufficiale della Romania n. 1202 del 18 dicembre 2021 e conta oltre quaranta articoli. Come gli altri pacchetti di fine anno, mescola misure sulle retribuzioni del settore pubblico e modifiche sostanziali della legislazione fiscale.
La legge di approvazione ha un articolo unico. Approva l’ordinanza con le modifiche e le integrazioni successive, senza intervenire sul testo.
Gli effetti che produce
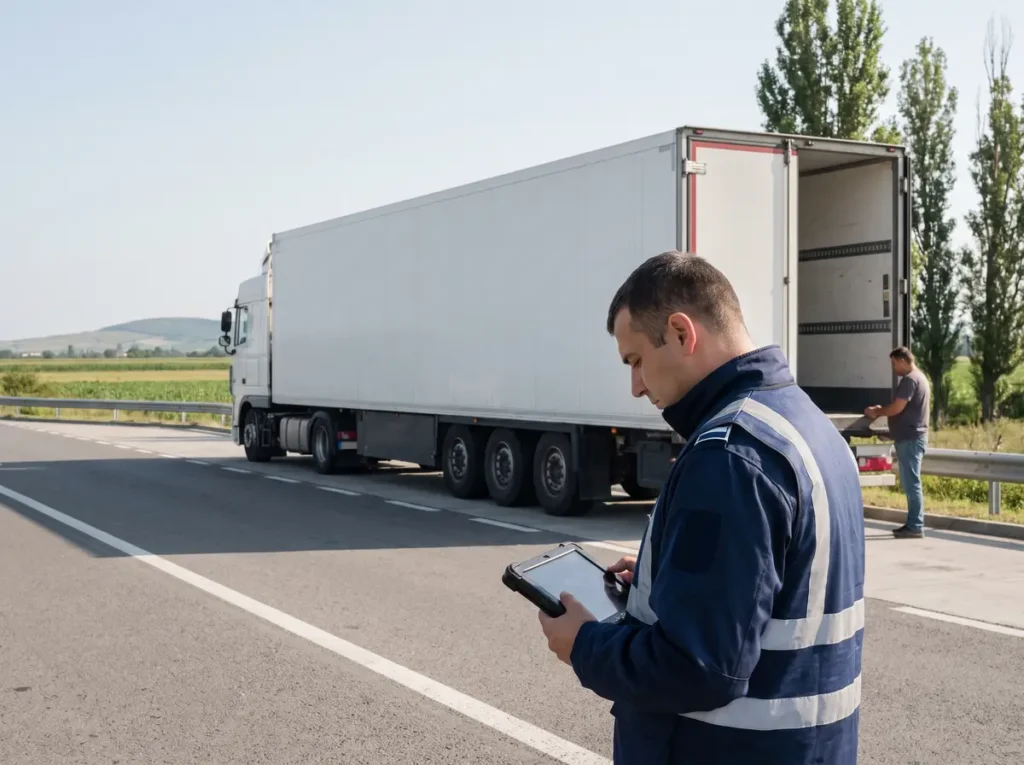
RO e-Transport resta definitivamente nella legislazione. L’ordinanza ha stabilito che il Ministero delle Finanze, attraverso l’ANAF, monitora i trasporti di beni sul territorio nazionale con il sistema nazionale RO e-Transport, messo a disposizione dal Centro Nazionale per le Informazioni Finanziarie, e ha dato 30 giorni di tempo per il decreto attuativo.
I titoli speciali di pagamento si emettono esclusivamente in forma elettronica. La legge n. 165/2018 è stata riscritta: i buoni si emettono soltanto su supporto elettronico, i costi di emissione sono interamente a carico del datore di lavoro, il valore nominale non può essere ridotto in alcun modo e il supporto elettronico non consente il prelievo di contante né la conversione in contante.
Il mancato versamento delle imposte trattenute diventa reato. Nella legge n. 241/2005 è stato inserito l’articolo 61: la ritenuta e il mancato versamento, così come la riscossione e il mancato versamento, entro 60 giorni dalla scadenza, delle imposte e dei contributi elencati nell’allegato della legge sono puniti con la reclusione da 1 a 5 anni o con la multa. Il testo è entrato in vigore il 1° marzo 2022.
Le soglie di copertura del danno sono state riscritte. Se il danno è coperto integralmente nel corso delle indagini penali o del giudizio e non supera i 100.000 euro, si può applicare la multa; se è pari o inferiore a 50.000 euro ed è recuperato alle stesse condizioni, si applica la multa.
È comparso il Registro degli acquisti di abitazioni con IVA al 5%. La procedura di organizzazione è stata fissata con decreto del presidente dell’ANAF, sentita l’Unione Nazionale dei Notai Pubblici, entro 10 giorni dalla pubblicazione. Fino alla sua operatività, l’aliquota ridotta del 5% per le abitazioni comprese fra 450.000 e 700.000 lei, IVA esclusa, si è applicata sulla base di una dichiarazione sostitutiva di atto di notorietà autenticata dal notaio e conservata dal fornitore.
Gli stipendi dei dipendenti pubblici sono rimasti al livello del dicembre 2021. In deroga alla legge quadro n. 153/2017, nel 2022 l’importo lordo degli stipendi base, delle retribuzioni di funzione e delle indennità di inquadramento si è mantenuto al livello del dicembre 2021, nella misura in cui il personale occupava la stessa posizione e lavorava alle stesse condizioni. Le indennità per le cariche di dignità pubblica sono state congelate allo stesso modo.
Niente titoli speciali di pagamento e niente aiuti al pensionamento nel 2022. Gli enti pubblici non hanno concesso titoli speciali di pagamento e non sono stati corrisposti gli aiuti e le indennità per il pensionamento, per il ritiro o per il passaggio nella riserva. Il numero massimo di posti finanziati con fondi pubblici è rimasto sotto tetto.
I regali e i buoni regalo ricevono un regime chiarito. L’articolo 76 comma (4) lettera a) del Codice tributario è stato riscritto, con l’elenco completo degli aiuti e dei vantaggi non imponibili, compreso il controvalore dei servizi turistici e di cura durante il congedo.
Diversi termini sono stati rinviati. L’applicazione dell’articolo 8 della legge sull’istruzione nazionale n. 1/2011 è stata rinviata, l’applicazione dell’articolo 210 del Codice amministrativo è stata sospesa fino al 1° gennaio 2023 e la distribuzione di miele nelle scuole è stata sospesa per tutto il 2022.
Che cosa cambia rispetto a prima
Il confronto con l’edizione del dicembre 2021 mostra la differenza rispetto al pacchetto dell’anno successivo. Nel 2022 gli stipendi pubblici non sono cresciuti affatto, si sono mantenuti al livello del dicembre 2021. L’aumento del 10% è arrivato soltanto con l’ordinanza per il 2023, e anche quello con un tetto nominale.
La seconda differenza è che il pacchetto del 2021 contiene molta più legislazione fiscale sostanziale di un normale atto di fine anno. RO e-Transport, il passaggio dei titoli speciali di pagamento al supporto elettronico, il nuovo reato nella legge sull’evasione fiscale e il registro per l’IVA al 5% non sono misure annuali, ma cambiamenti permanenti, introdotti con un atto che porta nel titolo le parole «proroga di alcuni termini».
La terza osservazione riguarda i titoli speciali di pagamento. L’ordinanza li ha vietati nel settore pubblico per il 2022 e, allo stesso tempo, ha riscritto la legge che li disciplina per tutti i datori di lavoro, imponendo l’emissione esclusivamente elettronica. Le due misure stanno nello stesso atto, ma hanno destinatari completamente diversi.
Con la legge di adesso non cambia nulla. Le misure limitate al 2022 hanno esaurito i loro effetti e quelle permanenti funzionano da quattro anni. Ciò che cambia è lo status dell’ordinanza, che non può più essere respinta o modificata nella procedura di approvazione.
Vantaggi e svantaggi
Che cosa migliora
- Chiude l’incertezza giuridica sul fondamento legale di RO e-Transport, un sistema su cui oggi si reggono controlli e sanzioni.
- Conferma in via definitiva il regime elettronico dei titoli speciali di pagamento, compreso il divieto di prelevare contante dal supporto.
- Rafforza la base legale del reato di ritenuta e mancato versamento delle imposte, in un ambito in cui qualunque discussione sul fondamento tocca procedimenti penali.
- Non modifica nulla, quindi non produce effetti retroattivi sulle situazioni già esaurite.
Che cosa resta un problema
- Quattro anni e sette mesi dall’ordinanza all’approvazione, in un atto che contiene un reato nuovo e un sistema nazionale di monitoraggio.
- Misure permanenti di diritto tributario e penale sono state introdotte con un atto di fine anno, accanto al congelamento degli stipendi e al rinvio di alcuni termini.
- Un pacchetto di oltre quaranta articoli può essere approvato o respinto soltanto in blocco, quindi il voto non dice nulla su ciascuna misura presa singolarmente.
- Il reato inserito nella legge sull’evasione fiscale ha prodotto procedimenti già dal marzo 2022, mentre l’atto che lo contiene poteva, in teoria, essere respinto dal Parlamento.
- Il passaggio obbligatorio dei titoli speciali di pagamento al supporto elettronico ha spostato il costo di emissione interamente sul datore di lavoro, senza una valutazione pubblica dell’impatto.
Consigli pratici
- Se lavorate con trasporti di beni, il fondamento legale di RO e-Transport è l’articolo XXVIII di questa ordinanza. La procedura concreta si trova però nel decreto del ministro delle finanze emanato in sua applicazione, non nell’ordinanza.
- Per i datori di lavoro, la regola essenziale sui titoli speciali di pagamento è che il supporto elettronico non consente il prelievo di contante né la conversione in contante, e che il valore nominale non può essere ridotto.
- I costi di emissione dei titoli speciali di pagamento sono interamente a carico del datore di lavoro, sia il valore nominale sia il costo del supporto elettronico.
- Se avete obbligazioni fiscali trattenute alla fonte, tenete a mente il termine di 60 giorni dalla scadenza previsto dall’articolo 61 della legge n. 241/2005. Superarlo non è più soltanto una questione di interessi e sanzioni.
- Per l’acquisto di un’abitazione con IVA al 5%, verificate la versione in vigore dell’articolo 291 del Codice tributario. Le soglie del 2021, fra 450.000 e 700.000 lei, sono state modificate in seguito.
- Se controllate diritti retributivi del 2022 nel settore pubblico, il punto di riferimento è il livello riconosciuto per il mese di dicembre 2021, a condizione che si tratti della stessa posizione e delle stesse condizioni di lavoro.
- Non confondete questa ordinanza con quella per il 2023. Le misure annuali di ciascuna si applicano esclusivamente all’anno per cui sono state scritte.
Domande frequenti
Che cosa fa questa legge?
Che cos’è RO e-Transport?
Da quando non si emettono più buoni su carta?
Quale reato nuovo ha introdotto?
Gli stipendi pubblici sono cresciuti nel 2022?
Che cos’era il registro per l’IVA al 5%?
Perché è stata approvata soltanto adesso?
Analisi della redazione
L’ordinanza approvata qui non è un normale pacchetto di fine anno. Accanto alle misure annuali prevedibili, il congelamento degli stipendi, il divieto dei buoni nel settore pubblico, il tetto ai posti, contiene tre interventi con effetto permanente: RO e-Transport, la digitalizzazione obbligatoria dei titoli speciali di pagamento e un reato nuovo nella legge sull’evasione fiscale. Nessuno dei tre ha a che vedere con la proroga di alcuni termini, le parole che stanno nel titolo.
Ciascuno dei tre meritava un atto proprio e un dibattito proprio. Il sistema di monitoraggio dei trasporti ha cambiato il modo in cui la merce circola in Romania e ha generato, negli anni successivi, un intero regime sanzionatorio. Il reato dell’articolo 61 ha prodotto procedimenti penali a partire dal marzo 2022. Entrambi hanno funzionato quattro anni e mezzo sul fondamento di un atto che il Parlamento non aveva confermato.
Questo è, in realtà, il problema di fondo dell’intera serie di leggi di approvazione pubblicate lo stesso giorno. Quando la conferma arriva dopo quattro anni, non può più correggere nulla; può soltanto prendere atto. E la differenza fra controllare e prendere atto è esattamente la differenza fra un Parlamento che decide e uno che ratifica.
Che cosa andrebbe cambiato
- Un termine costituzionale per l’approvazione delle ordinanze d’urgenza. Tanto più necessario quando l’atto contiene norme di diritto penale, dove la stabilità del fondamento legale non è una questione formale.
- Il divieto di introdurre reati nuovi con ordinanza d’urgenza dentro pacchetti misti. Se l’urgenza impone davvero una norma penale, questa dovrebbe viaggiare in un atto separato e identificabile.
- La separazione delle misure permanenti da quelle annuali. RO e-Transport e il regime dei titoli speciali di pagamento non avevano nulla da spartire con lo stesso testo che congelava gli stipendi per un solo anno.
- Una valutazione pubblica del costo della digitalizzazione dei titoli speciali di pagamento. La misura ha spostato il costo di emissione interamente sul datore di lavoro, e l’effetto sulle piccole imprese non è mai stato misurato pubblicamente.
- Titoli di atti che descrivano il contenuto. Un atto che crea un sistema nazionale di monitoraggio e un reato non dovrebbe chiamarsi «alcune misure fiscali e di bilancio, proroga di alcuni termini».
Testo originale dell’atto normativo
Il testo che segue è riprodotto in rumeno, la forma ufficiale di pubblicazione.
Il testo integrale, nella forma pubblicata nella Gazzetta Ufficiale della Romania
Gazzetta Ufficiale della Romania n. 574 del 13 luglio 2026 16 pagine PDF, 101 KB l'atto inizia a pagina 5
Apri il PDF ufficialeScarica il PDF
Su schermi piccoli il visualizzatore non viene mostrato. Usa i pulsanti qui sopra per aprire o scaricare il file.
Questo articolo ha carattere puramente informativo e non costituisce consulenza legale. Per situazioni specifiche, consultare un avvocato o un consulente fiscale autorizzato.