
En resumen
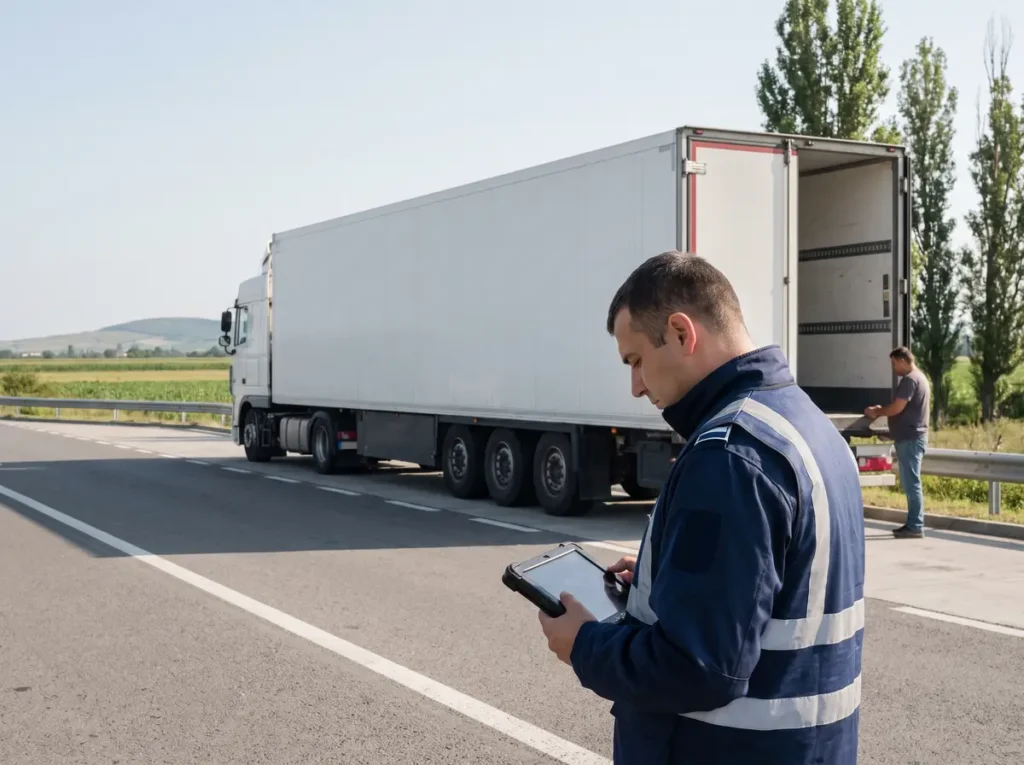
- El Parlamento aprueba, cuatro años y siete meses después, la ordenanza que creó RO e-Transport, el sistema con el que la ANAF sigue los transportes de mercancías en el territorio nacional.
- El mismo texto pasó los cheques restaurante exclusivamente al soporte electrónico y convirtió en delito la retención y el impago de los impuestos y las cotizaciones en los 60 días siguientes al vencimiento.
- Para el sector público, la ordenanza congeló los salarios en el nivel de diciembre de 2021 y prohibió los títulos especiales de pago durante todo el año 2022.
Publicado: Boletín Oficial de Rumanía (Monitorul Oficial) n.º 574 de 13 de julio de 2026
Entrada en vigor: 16 de julio de 2026
El sistema por el que cada transporte de mercancías con riesgo fiscal elevado recibe un código y puede ser detenido en carretera para su verificación tiene partida de nacimiento: una ordenanza de urgencia de diciembre de 2021. Ahí figura también que los cheques restaurante ya no se emiten en papel. La Ley n.º 131/2026, publicada en el Boletín Oficial de Rumanía n.º 574 de 13 de julio de 2026, aprueba esa ordenanza, sin ninguna modificación. Es una de las siete leyes de aprobación publicadas en el mismo número, junto a la relativa al paquete presupuestario del año 2023.
La Ordenanza de urgencia del Gobierno n.º 130/2021 se publicó en el Boletín Oficial de Rumanía n.º 1202 de 18 de diciembre de 2021 y consta de más de cuarenta artículos. Como los demás paquetes de fin de año, mezcla medidas de retribución en el sector público con modificaciones de fondo de la legislación fiscal.
La ley de aprobación tiene un artículo único. Aprueba la ordenanza con las modificaciones y las adiciones posteriores, sin tocar el texto.
Los efectos que produce
RO e-Transport queda definitivamente en la legislación. La ordenanza estableció que el Ministerio de Finanzas, a través de la ANAF, vigila los transportes de bienes en el territorio nacional mediante el sistema nacional RO e-Transport, puesto a disposición por el Centro Nacional de Información Financiera, y fijó un plazo de 30 días para la orden de aplicación.
Los títulos especiales de pago se emiten exclusivamente en formato electrónico. La Ley n.º 165/2018 fue reescrita: los títulos se emiten solo en soporte electrónico, los costes de emisión corren íntegramente a cargo del empleador, el valor nominal no puede reducirse de ninguna manera y el soporte electrónico no permite retirar efectivo ni canjear el título por efectivo.
El impago de los impuestos retenidos pasa a ser delito. En la Ley n.º 241/2005 se introdujo el art. 6^1: la retención y el impago, o el cobro y el impago, en un plazo máximo de 60 días desde el vencimiento, de los impuestos y las cotizaciones enumerados en el anexo de la ley se castigan con pena de prisión de 1 a 5 años o con multa. El texto entró en vigor el 1 de marzo de 2022.
Los umbrales de reparación del perjuicio se reescribieron. Si el perjuicio se repara íntegramente en el curso de la instrucción penal o del juicio y no supera los 100.000 euros, puede aplicarse la multa; si es de hasta 50.000 euros y se recupera en las mismas condiciones, se aplica la multa.
Apareció el Registro de adquisiciones de viviendas con el IVA del 5%. El procedimiento de organización se fijó mediante orden del presidente de la ANAF, previa consulta a la Unión Nacional de Notarios Públicos, en un plazo de 10 días desde la publicación. Hasta su puesta en funcionamiento, el tipo del 5% para las viviendas de entre 450.000 y 700.000 lei, IVA excluido, se aplicaba sobre la base de una declaración responsable autenticada ante notario y conservada por el proveedor.
Los salarios de los empleados públicos se mantuvieron en el nivel de diciembre de 2021. Como excepción a la Ley marco n.º 153/2017, en 2022 el importe bruto de los salarios base, de los haberes y de las indemnizaciones de encuadramiento se mantuvo en el nivel del mes de diciembre de 2021, siempre que el personal ocupara el mismo puesto y trabajara en las mismas condiciones. Las indemnizaciones de las funciones de dignidad pública se congelaron igual.
Sin títulos especiales de pago y sin ayudas por jubilación en 2022. Las instituciones públicas no concedieron títulos especiales de pago, y las ayudas y las indemnizaciones por jubilación, por retiro o por pase a la reserva no se concedieron. El número máximo de puestos financiados con fondos públicos se mantuvo limitado.
Los regalos y los cheques regalo reciben un régimen aclarado. El art. 76 apdo. (4) letra a) del Código Fiscal fue reescrito, con la enumeración completa de las ayudas y las ventajas no imponibles, incluido el contravalor de los servicios turísticos y de tratamiento durante el periodo de vacaciones.
Varios plazos se aplazaron. La aplicación del art. 8 de la Ley de educación nacional n.º 1/2011 se aplazó, la aplicación del art. 210 del Código Administrativo se suspendió hasta el 1 de enero de 2023 y el reparto de miel de abeja en las escuelas se suspendió durante todo el año 2022.
Qué ha cambiado respecto de la situación anterior
La comparación con la edición de diciembre de 2021 muestra la diferencia respecto del paquete del año siguiente. En 2022 los salarios de los empleados públicos no subieron nada, sino que se mantuvieron en el nivel del mes de diciembre de 2021. El incremento del 10% llegó solo con la ordenanza para 2023, y también limitado en cuantía nominal.
La segunda diferencia es que el paquete de 2021 contiene mucha más legislación fiscal de fondo que uno corriente de fin de año. RO e-Transport, el paso de los títulos especiales de pago al soporte electrónico, el nuevo delito de la ley de evasión fiscal y el registro para el IVA del 5% no son medidas anuales, sino cambios permanentes, introducidos mediante un acto que lleva en el título las palabras «la prórroga de algunos plazos».
La tercera observación se refiere a los títulos especiales de pago. La ordenanza los prohibió en el sector público para 2022 y, al mismo tiempo, reescribió la ley que los regula para todos los empleadores, obligando a emitirlos exclusivamente en formato electrónico. Las dos medidas están en el mismo acto, pero tienen destinatarios completamente distintos.
Con la ley de ahora no cambia nada. Las medidas limitadas al año 2022 agotaron sus efectos y las permanentes funcionan desde hace cuatro años. Lo que cambia es el estatuto de la ordenanza, que ya no puede ser rechazada ni modificada en el procedimiento de aprobación.
Ventajas y desventajas
Lo que mejora
- Cierra la incertidumbre jurídica sobre la base legal de RO e-Transport, un sistema en el que hoy se apoyan controles y sanciones.
- Confirma definitivamente el régimen electrónico de los títulos especiales de pago, incluida la prohibición de retirar efectivo del soporte.
- Consolida la base legal del delito de retención e impago de los impuestos, en un ámbito en el que cualquier discusión sobre el fundamento afecta a causas penales.
- No modifica nada, de manera que no produce efectos retroactivos sobre situaciones ya consumadas.
Lo que sigue siendo un problema
- Cuatro años y siete meses desde la ordenanza hasta la aprobación, en un acto que contiene un delito nuevo y un sistema nacional de vigilancia.
- Medidas permanentes de derecho fiscal y penal se introdujeron mediante un acto de fin de año, junto a la congelación de los salarios y al aplazamiento de algunos plazos.
- Un paquete de más de cuarenta artículos solo puede aprobarse o rechazarse en bloque, de manera que el voto no dice nada sobre cada medida por separado.
- El delito introducido en la ley de evasión fiscal generó causas ya desde marzo de 2022, mientras que el acto que lo contiene podía, en teoría, ser rechazado por el Parlamento.
- El paso obligatorio de los títulos especiales de pago al soporte electrónico trasladó el coste de la emisión íntegramente al empleador, sin una evaluación pública del impacto.
Consejos prácticos
- Si trabaja con transportes de bienes, la base legal de RO e-Transport es el art. XXVIII de esta ordenanza. El procedimiento concreto está, sin embargo, en la orden del ministro de Finanzas dictada en su aplicación, no en la ordenanza.
- Para los empleadores, la regla esencial en los títulos especiales de pago es que el soporte electrónico no permite retirar efectivo ni canjear el título por efectivo, y que el valor nominal no puede reducirse.
- Los costes de emisión de los títulos especiales de pago corren íntegramente a cargo del empleador, tanto el valor nominal como el coste del soporte electrónico.
- Si tiene obligaciones fiscales retenidas en la fuente, recuerde el plazo de 60 días desde el vencimiento que fija el art. 6^1 de la Ley n.º 241/2005. Superarlo ya no es solo una cuestión de intereses y recargos.
- Para comprar una vivienda con el IVA del 5%, compruebe la redacción en vigor del art. 291 del Código Fiscal. Los umbrales de 2021, de entre 450.000 y 700.000 lei, se modificaron después.
- Si revisa derechos salariales de 2022 en el sector público, el punto de referencia es el nivel concedido para el mes de diciembre de 2021, siempre que se trate del mismo puesto y de las mismas condiciones de trabajo.
- No confunda esta ordenanza con la del año 2023. Las medidas anuales de cada una se aplican exclusivamente al año para el que fueron escritas.
Preguntas frecuentes
¿Qué hace esta ley?
¿Qué es RO e-Transport?
¿Desde cuándo dejaron de emitirse cheques en papel?
¿Qué delito nuevo introdujo?
¿Subieron los salarios de los empleados públicos en 2022?
¿Qué era el registro para el IVA del 5%?
¿Por qué se aprobó solo ahora?
Análisis de la redacción
La ordenanza aprobada aquí no es un paquete corriente de fin de año. Junto a las medidas anuales previsibles, la congelación de los salarios, la prohibición de los cheques en el sector público, la limitación de los puestos, contiene tres intervenciones de efecto permanente: RO e-Transport, la digitalización obligatoria de los títulos especiales de pago y un delito nuevo en la ley de evasión fiscal. Ninguna guarda relación con la prórroga de algunos plazos, las palabras del título.
Cada una de las tres merecía un acto propio y un debate propio. El sistema de vigilancia de los transportes cambió la manera en que circula la mercancía en Rumanía y generó, en los años siguientes, todo un régimen sancionador. El delito del art. 6^1 produjo causas penales desde marzo de 2022. Ambos funcionaron cuatro años y medio sobre la base de un acto que el Parlamento no había confirmado.
Este es, en realidad, el problema de fondo de toda la serie de leyes de aprobación publicadas el mismo día. Cuando la confirmación llega cuatro años después, ya no puede corregir nada; solo puede constatar. Y la diferencia entre controlar y constatar es exactamente la diferencia entre un Parlamento que decide y otro que ratifica.
Qué debería cambiar
- Un plazo constitucional para la aprobación de las ordenanzas de urgencia. Tanto más necesario cuanto que el acto contiene normas de derecho penal, donde la estabilidad del fundamento legal no es una cuestión formal.
- La prohibición de introducir delitos nuevos mediante ordenanza de urgencia en paquetes mixtos. Si la urgencia impone realmente una norma penal, esta debería circular en un acto separado e identificable.
- La separación de las medidas permanentes respecto de las anuales. RO e-Transport y el régimen de los títulos especiales de pago no tenían nada que hacer en el mismo texto que la congelación de los salarios de un solo año.
- Una evaluación pública del coste de la digitalización de los títulos especiales de pago. La medida trasladó el coste de la emisión íntegramente al empleador, y el efecto sobre las empresas pequeñas nunca se midió públicamente.
- Títulos de actos que describan el contenido. Un acto que crea un sistema nacional de vigilancia y un delito no debería llamarse «determinadas medidas fiscales y presupuestarias, la prórroga de algunos plazos».
Texto original del acto normativo
El texto que figura a continuación se reproduce en rumano, la forma oficial de publicación.
El texto íntegro, tal como se publicó en el Boletín Oficial de Rumanía
Boletín Oficial de Rumanía n.º 574 de 13 de julio de 2026 16 páginas PDF, 101 KB el acto comienza en la página 5
Abrir el PDF oficialDescargar el PDF
El visor no se muestra en pantallas pequeñas. Usa los botones de arriba para abrir o descargar el archivo.
Este artículo tiene carácter informativo y no constituye asesoramiento jurídico. Para situaciones concretas, consulta a un abogado o asesor fiscal autorizado.