
En resumen
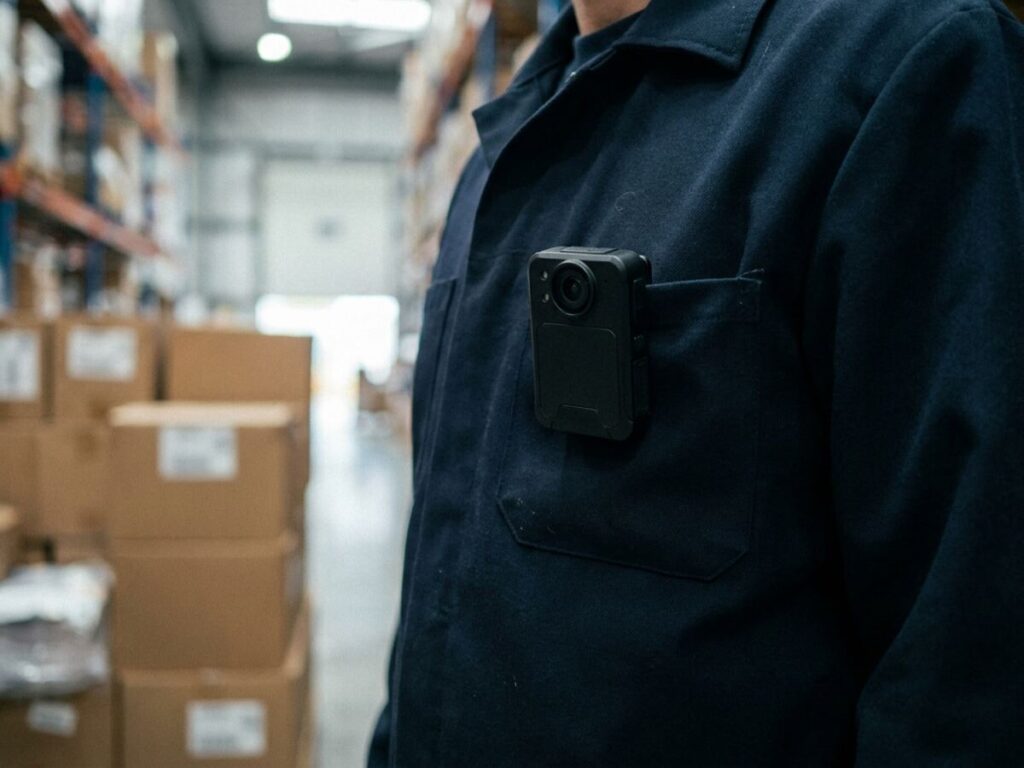
- Los inspectores antifraude de la Agencia Nacional de Administración Fiscal (ANAF) ya cuentan con un procedimiento escrito para las cámaras que llevan en el uniforme: pueden grabar fotografías, audio y vídeo sin el consentimiento de las personas filmadas, en espacios públicos, cuando existan sospechas de evasión fiscal o de fraude fiscal.
- Las grabaciones constituyen medios de prueba y pueden emplearse en procedimientos administrativos y judiciales. No son información de interés público, de modo que no puede solicitarlas cualquiera.
- El plazo de conservación es de 6 meses, salvo para el material que acabe en un expediente judicial, que sigue el régimen de las pruebas. El acceso se limita a cuatro categorías de personas y cada descarga se anota en un registro.
Publicado: Boletín Oficial de Rumanía (Monitorul Oficial) n.º 629 de 30 de julio de 2026
En vigor desde: 30 de julio de 2026
Si un inspector antifraude entra en tu tienda, tu almacén o tu restaurante, puede encender la cámara del uniforme sin pedirte permiso. Las reglas de esa grabación se publicaron el 30 de julio de 2026 en el Boletín Oficial de Rumanía n.º 629, mediante la orden conjunta del presidente de la Agencia Nacional de Administración Fiscal, n.º 898/2026, y del ministro de Finanzas, n.º 899/2026, ambas firmadas el 16 de julio. Es un paso de equipamiento y de disciplina del control antifraude que llega el mismo año en que el Parlamento aprobó bonificaciones por rendimiento para el personal de la ANAF y de la Autoridad Aduanera.
La base legal de la grabación no es nueva. Procede del art. 5, apartados (11) a (15), del Decreto de urgencia del Gobierno n.º 74/2013 sobre la reorganización de la Agencia Nacional de Administración Fiscal, aprobado con modificaciones por la Ley n.º 144/2014. Lo que faltaba hasta ahora era el procedimiento concreto: quién graba, en qué condiciones, dónde acaban los archivos, cuánto tiempo se conservan y quién puede verlos. La orden del 30 de julio aprueba precisamente ese documento, como anexo con cinco capítulos y nueve artículos.
El texto se aplica a los inspectores antifraude de la Dirección General Antifraude Fiscal en el ejercicio de sus funciones de control. No se aplica a la inspección fiscal ordinaria ni a otras estructuras de la ANAF.
Los efectos que produce
También sobre cómo se desarrolla el control, esta vez a distancia: la audiencia de la comprobación documental puede celebrarse por videoconferencia, y la invitación ya no dice en cuánto tiempo se pide la opción en línea.
El primer efecto, el más visible para las empresas, es que la grabación puede realizarse sin consentimiento. El procedimiento dice de forma expresa que la ANAF, a través de la Dirección General Antifraude Fiscal, registra y fija momentos operativos sin el consentimiento de las personas afectadas cuando existen sospechas de actos y hechos de evasión fiscal y fraude fiscal. Por separado, los inspectores pueden grabar actividades desarrolladas en espacios públicos, también sin permiso.
El segundo efecto es el valor jurídico del material. Las grabaciones de audio y vídeo realizadas conforme al procedimiento constituyen medios de prueba y pueden utilizarse en procedimientos administrativos o judiciales. En la práctica, lo que se ve en la cámara puede acabar en el expediente de impugnación del acta de control o en la causa penal.
El tercer efecto se refiere al acceso a esas imágenes. Las grabaciones que contienen datos personales no constituyen información de interés público, en virtud del art. 12, apartado (1), letra d), de la Ley n.º 544/2001. Una solicitud ordinaria de acceso a la información pública no te dará la grabación. La lista de quienes pueden llegar a ella es corta: el inspector que realizó el registro, los administradores de cuentas designados para la gestión técnica, la estructura de integridad de la ANAF o la jefatura jerárquica, previa solicitud y de forma puntual, y los órganos de investigación penal, los tribunales u otras autoridades competentes, en virtud de una disposición legal expresa o de un acto procesal.
El cuarto efecto es la trazabilidad. Toda descarga o comunicación se anota en un registro que se lleva en la Dirección General Antifraude Fiscal. La descarga local, en un ordenador, solo se permite con la aprobación del responsable de la estructura y únicamente con fines procesales, como la incorporación al expediente penal o la presentación ante el tribunal. El registro se regulará mediante una orden aparte del presidente de la ANAF, así que todavía queda una pieza por llegar.
El quinto efecto tiene que ver con la infraestructura. Los datos se descargan de forma automática y segura desde el dispositivo a una plataforma en la nube facilitada por el fabricante de los equipos. El titular de la plataforma está obligado, igual que los inspectores, a guardar la confidencialidad y a respetar las medidas de seguridad establecidas.
El sexto efecto atañe a los propios inspectores. El incumplimiento de las instrucciones de uso o el uso indebido de las cámaras constituye falta disciplinaria y se investiga conforme al Decreto de urgencia del Gobierno n.º 57/2019, el Código Administrativo. El acceso no autorizado, la difusión de datos personales, el borrado injustificado o el uso del aparato con otros fines se sancionan según la ley.
Qué ha cambiado respecto de la situación anterior
Hasta el 30 de julio de 2026 existía el derecho a grabar, pero no el procedimiento que lo encuadrara. La diferencia no es teórica. Una grabación realizada al margen de un marco procesal claro es mucho más fácil de impugnar, tanto ante el tribunal de lo contencioso administrativo como ante la Autoridad Nacional de Supervisión del Tratamiento de Datos Personales.
El elemento nuevo más concreto es el plazo de conservación. Las imágenes y las grabaciones se conservan 6 meses desde la fecha de obtención. Si entran en un procedimiento judicial, siguen el régimen de las pruebas y permanecen hasta la finalización de este. Al cumplirse el plazo, el material se destruye mediante procedimientos irreversibles. El procedimiento prohíbe expresamente la destrucción antes del plazo mínimo de 6 meses, lo que también protege a la persona grabada y no solo a la Administración: la prueba no puede desaparecer de la noche a la mañana.
El segundo elemento nuevo es la forma de indexación. Los datos se almacenan de modo que una grabación pueda identificarse con exactitud por el nombre del inspector, la fecha y la hora de inicio y de finalización del registro, la ubicación GPS y el número de serie del equipo. Con esos cuatro puntos de referencia, una empresa que pida la verificación de un control puede señalar con precisión el material del que habla.
El tercer elemento nuevo es la obligación de anonimizar. Cuando las imágenes se remiten al tribunal o a otras instituciones, se adoptan medidas de anonimización, seudonimización, enmascaramiento o difuminado para las personas que no son objeto de la solicitud. El cliente que aparece por casualidad en el encuadre no debería resultar reconocible en un expediente que no le concierne.
El cuarto elemento nuevo es el borrado manual controlado. El material marcado como prueba solo puede eliminarlo el personal designado de la estructura central de la Dirección General Antifraude Fiscal, únicamente a petición escrita del responsable de la estructura que lo recopiló y solo tras la conclusión del procedimiento judicial.
Ventajas y desventajas
Lo que mejora
- Protege a ambas partes. Una cámara encendida desalienta tanto el abuso de autoridad como las afirmaciones inventadas sobre cómo se desarrolló el control.
- Fija un plazo claro de conservación, 6 meses, y prohíbe la destrucción anticipada. La prueba sigue disponible durante todo el periodo en el que puedes impugnar el acta de control.
- Cierra el acceso general a las imágenes. No son información de interés público, así que no llegan a competidores ni a curiosos con una simple solicitud.
- Impone un registro de descargas y de comunicaciones, lo que hace verificable cualquier filtración de material.
- Prevé la anonimización de las personas que no son objeto de la solicitud, una garantía real para empleados y clientes que aparecen por casualidad en el encuadre.
- Remite de forma expresa al Reglamento (UE) 2016/679, de modo que la persona grabada conserva los derechos de la normativa de protección de datos.
Lo que sigue siendo un problema
- El procedimiento no prevé ninguna obligación de avisar a la persona de que está siendo grabada. No hay un momento en el que el inspector deba decirlo en voz alta ni una fórmula de información.
- La persona grabada no dispone, en virtud de este texto, de una vía sencilla para pedir una copia del registro que la afecta. Queda el procedimiento general del Reglamento (UE) 2016/679, más lento y más formal.
- Los datos acaban en una plataforma en la nube del fabricante de los equipos. La orden no dice dónde está alojada, quién es el proveedor, qué ocurre al finalizar el contrato ni cómo se realiza la auditoría de seguridad.
- El registro de descargas, la pieza que garantiza la trazabilidad, todavía no está regulado. Llegará mediante otra orden del presidente de la ANAF, sin plazo anunciado.
- La expresión «momentos operativos» no está definida. Qué se graba exactamente y durante cuánto tiempo queda, en la práctica, a criterio del inspector.
- La sanción por el uso indebido de la cámara es disciplinaria y se resuelve dentro de la institución, sin ningún mecanismo de control externo previsto en el procedimiento.
Consejos prácticos
- Si te controlan, anota los datos de identificación. El nombre del inspector, la fecha, la hora de inicio y de finalización del control y el lugar son exactamente los criterios por los que se indexa la grabación. Sin ellos, una solicitud posterior es difícil de tramitar.
- No te opongas a la grabación. El procedimiento permite el registro sin consentimiento cuando existen sospechas de evasión o de fraude. La oposición no detiene el control y puede hacerse constar en tu contra.
- Haz constar en el acta que hubo grabación. Una mención escrita te deja una prueba de que el material existe, útil si más adelante llegas a reclamarlo.
- No pierdas de vista el plazo de 6 meses. Si quieres usar la grabación en tu defensa, presenta la solicitud con tiempo, no en el último mes. Cumplido el plazo, el material se destruye de forma irreversible si no ha entrado en un expediente judicial.
- Si has llegado a juicio, pide la grabación a través del tribunal. Los órganos judiciales y los tribunales tienen acceso expreso en virtud de un acto procesal. Es la vía más segura y más eficaz que una solicitud administrativa.
- Como persona grabada, puedes ejercer los derechos del Reglamento (UE) 2016/679, incluido el derecho de acceso, y la reclamación se presenta ante la Autoridad Nacional de Supervisión del Tratamiento de Datos Personales.
- Forma a tus empleados. Conviene que el personal de la tienda, del almacén o de la cocina sepa que un control antifraude puede grabarse y que la conducta natural es la correcta, haya cámara o no.
Preguntas frecuentes
¿Los inspectores antifraude pueden grabarme sin pedirme permiso?
¿La grabación puede usarse en mi contra?
¿Cuánto tiempo se conservan las grabaciones?
¿Puedo pedir ver la grabación del control realizado en mi empresa?
¿Quién puede ver las grabaciones?
¿Dónde se almacenan los archivos?
¿Qué ocurre con las personas que aparecen por casualidad en el encuadre?
¿Qué ocurre si un inspector usa mal la cámara?
¿El procedimiento se aplica también a la inspección fiscal ordinaria?
¿Desde cuándo se aplica?
Texto original del acto normativo
El texto que figura a continuación se reproduce en rumano, la forma oficial de publicación.
El texto íntegro, tal como se publicó en el Boletín Oficial de Rumanía
Boletín Oficial de Rumanía n.º 629 de 30 de julio de 2026 16 páginas PDF, 101 KB el acto comienza en la página 2
Abrir el PDF oficialDescargar el PDF
El visor no se muestra en pantallas pequeñas. Usa los botones de arriba para abrir o descargar el archivo.
Este artículo tiene carácter informativo y no constituye asesoramiento jurídico. Para situaciones concretas, consulta a un abogado o asesor fiscal autorizado.