
Kurz gefasst
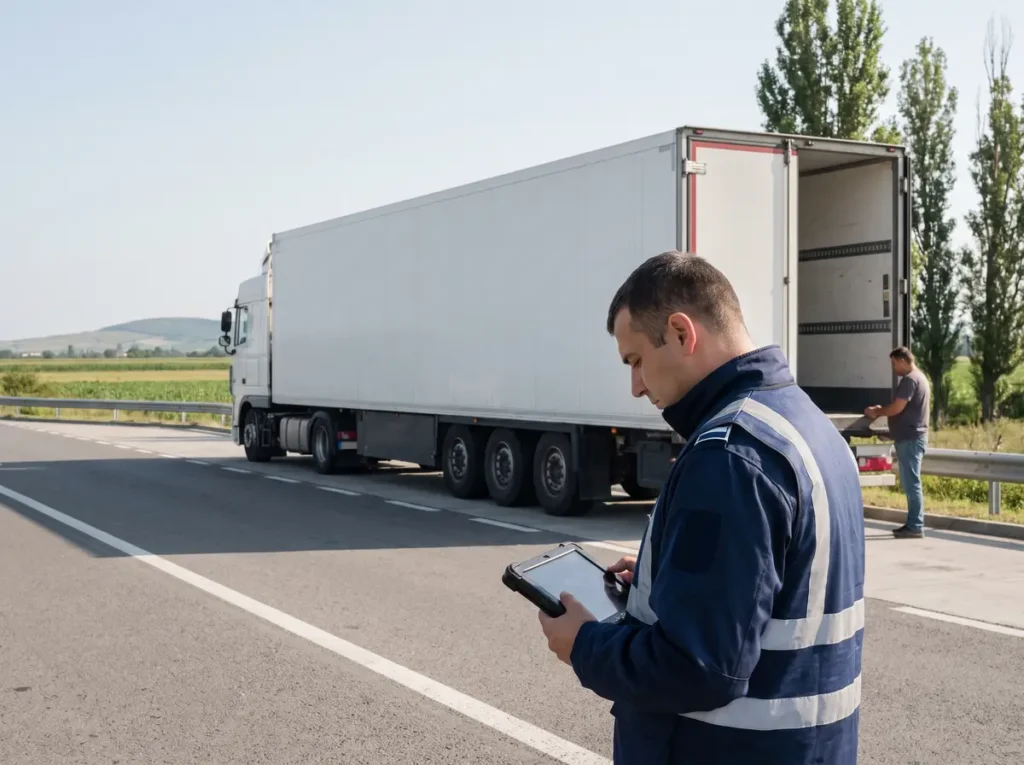
- Vier Jahre und sieben Monate später billigt das Parlament die Verordnung, mit der RO e-Transport geschaffen wurde, das System, über das die ANAF die Gütertransporte im Land verfolgt.
- Dieselbe Verordnung stellte die Essensgutscheine ausschließlich auf elektronische Träger um und machte die Einbehaltung und Nichtabführung von Steuern und Beiträgen binnen 60 Tagen nach Fälligkeit zur Straftat.
- Für den öffentlichen Sektor fror die Verordnung die Gehälter auf dem Stand vom Dezember 2021 ein und untersagte die Wertgutscheine für das gesamte Jahr 2022.
Veröffentlicht: Amtsblatt Rumäniens (Monitorul Oficial) Nr. 574 vom 13. Juli 2026
Inkrafttreten: 16. Juli 2026
Das System, in dem jeder Gütertransport mit hohem Steuerrisiko einen Code erhält und im Verkehr zur Kontrolle angehalten werden kann, hat eine Geburtsurkunde: eine Dringlichkeitsverordnung vom Dezember 2021. Dort steht auch, dass Essensgutscheine nicht mehr auf Papier ausgegeben werden. Das Gesetz Nr. 131/2026, veröffentlicht im Amtsblatt Rumäniens Nr. 574 vom 13. Juli 2026, billigt jene Verordnung ohne jede Änderung. Es ist eines der sieben Billigungsgesetze derselben Ausgabe, neben demjenigen zum Haushaltspaket des Jahres 2023.
Die Dringlichkeitsverordnung der Regierung Nr. 130/2021 wurde im Amtsblatt Rumäniens Nr. 1202 vom 18. Dezember 2021 veröffentlicht und umfasst über vierzig Artikel. Wie die übrigen Pakete zum Jahresende mischt sie Besoldungsmaßnahmen im öffentlichen Sektor mit inhaltlichen Änderungen des Steuerrechts.
Das Billigungsgesetz besteht aus einem einzigen Artikel. Es billigt die Verordnung samt der späteren Änderungen und Ergänzungen, ohne in den Text einzugreifen.
Welche Wirkungen der Rechtsakt hat
RO e-Transport bleibt endgültig im Rechtsbestand. Die Verordnung legte fest, dass das Finanzministerium über die ANAF die Gütertransporte im Inland durch das nationale System RO e-Transport überwacht, das vom Nationalen Zentrum für Finanzinformationen bereitgestellt wird, und setzte 30 Tage für den Durchführungserlass.
Wertgutscheine werden ausschließlich elektronisch ausgegeben. Das Gesetz Nr. 165/2018 wurde neu gefasst: Die Gutscheine werden nur noch auf elektronischem Träger ausgegeben, die Kosten der Ausgabe trägt vollständig der Arbeitgeber, der Nennwert darf in keiner Weise gemindert werden, und der elektronische Träger erlaubt weder eine Barabhebung noch einen Umtausch in Bargeld.
Die Nichtabführung einbehaltener Steuern wird zur Straftat. In das Gesetz Nr. 241/2005 über die Steuerhinterziehung wurde Art. 6^1 eingefügt: Die Einbehaltung und Nichtabführung beziehungsweise die Vereinnahmung und Nichtabführung der im Anhang des Gesetzes aufgeführten Steuern und Beiträge binnen höchstens 60 Tagen nach Fälligkeit wird mit Freiheitsstrafe von 1 Jahr bis zu 5 Jahren oder mit Geldstrafe bestraft. Der Text trat am 1. März 2022 in Kraft.
Die Schwellen für den Ersatz des Schadens wurden neu gefasst. Wird der Schaden im Laufe des Ermittlungsverfahrens oder des Gerichtsverfahrens vollständig ersetzt und übersteigt er 100.000 Euro nicht, so kann die Geldstrafe verhängt werden; beträgt er bis zu 50.000 Euro und wird er unter denselben Bedingungen ersetzt, so wird die Geldstrafe verhängt.
Es entstand das Register der Wohnungskäufe mit dem Mehrwertsteuersatz von 5 %. Das Verfahren für seine Einrichtung wurde binnen 10 Tagen nach der Veröffentlichung durch Erlass des Präsidenten der ANAF festgelegt, nach Anhörung des Nationalen Verbandes der Notare Rumäniens. Bis zur Inbetriebnahme galt der ermäßigte Satz von 5 % für Wohnungen zwischen 450.000 und 700.000 Lei ohne Mehrwertsteuer auf der Grundlage einer notariell beglaubigten Eigenerklärung, die beim Lieferanten aufbewahrt wurde.
Die Gehälter im öffentlichen Dienst blieben auf dem Stand vom Dezember 2021. Abweichend vom Rahmengesetz Nr. 153/2017 wurden die Bruttobeträge der Grundgehälter, der Solde und der Einstufungszulagen im Jahr 2022 auf dem Niveau des Monats Dezember 2021 belassen, soweit das Personal dieselbe Funktion innehatte und unter denselben Bedingungen arbeitete. Die Zulagen für die Ämter öffentlicher Würde wurden ebenso eingefroren.
Keine Wertgutscheine und keine Beihilfen beim Renteneintritt im Jahr 2022. Die öffentlichen Einrichtungen gaben keine Wertgutscheine aus, und die Beihilfen und Zulagen beim Eintritt in den Ruhestand, beim Ausscheiden oder bei der Versetzung in die Reserve wurden nicht gewährt. Die Höchstzahl der aus öffentlichen Mitteln finanzierten Stellen blieb gedeckelt.
Geschenke und Geschenkgutscheine erhalten eine klargestellte Regelung. Art. 76 Abs. (4) Buchst. a) des Steuergesetzbuchs wurde neu gefasst, mit der vollständigen Aufzählung der nicht steuerbaren Beihilfen und Vorteile, darunter der Gegenwert der touristischen Leistungen und der Kurleistungen während des Urlaubs.
Mehrere Fristen wurden verschoben. Die Anwendung von Art. 8 des Bildungsgesetzes Nr. 1/2011 wurde verschoben, die Anwendung von Art. 210 des Verwaltungsgesetzbuchs wurde bis zum 1. Januar 2023 ausgesetzt, und die Ausgabe von Bienenhonig in den Schulen wurde für das gesamte Jahr 2022 ausgesetzt.
Was sich gegenüber der bisherigen Lage geändert hat
Der Vergleich mit der Ausgabe vom Dezember 2021 zeigt den Unterschied zum Paket des Folgejahres. Im Jahr 2022 stiegen die Gehälter im öffentlichen Dienst überhaupt nicht, sie blieben auf dem Niveau des Monats Dezember 2021. Die Erhöhung um 10 % kam erst mit der Verordnung für 2023, und auch die war nominal gedeckelt.
Der zweite Unterschied besteht darin, dass das Paket von 2021 weit mehr inhaltliches Steuerrecht enthält als ein gewöhnliches Jahresendpaket. RO e-Transport, die Umstellung der Wertgutscheine auf elektronische Träger, die neue Straftat im Steuerhinterziehungsgesetz und das Register für den Mehrwertsteuersatz von 5 % sind keine Jahresmaßnahmen, sondern dauerhafte Änderungen, eingeführt durch einen Rechtsakt, der im Titel die Worte „die Verlängerung bestimmter Fristen” trägt.
Die dritte Beobachtung betrifft die Wertgutscheine. Die Verordnung untersagte sie im öffentlichen Sektor für 2022 und fasste zugleich das Gesetz neu, das sie für alle Arbeitgeber regelt, mit der Pflicht zur ausschließlich elektronischen Ausgabe. Beide Maßnahmen stehen im selben Rechtsakt, richten sich aber an völlig verschiedene Adressaten.
Durch das jetzige Gesetz ändert sich nichts. Die auf das Jahr 2022 begrenzten Maßnahmen haben ihre Wirkung erschöpft, die dauerhaften laufen seit vier Jahren. Was sich ändert, ist der Status der Verordnung, die im Billigungsverfahren nicht mehr abgelehnt oder geändert werden kann.
Vorteile und Nachteile
Was besser wird
- Es beendet die Rechtsunsicherheit über die Rechtsgrundlage von RO e-Transport, einem System, auf das sich heute Kontrollen und Sanktionen stützen.
- Es bestätigt endgültig die elektronische Regelung der Wertgutscheine, einschließlich des Verbots, Bargeld vom Träger abzuheben.
- Es festigt die Rechtsgrundlage der Straftat der Einbehaltung und Nichtabführung von Steuern, in einem Bereich, in dem jede Diskussion über die Rechtsgrundlage Strafverfahren berührt.
- Es ändert nichts und entfaltet daher keine rückwirkenden Folgen für bereits abgeschlossene Sachverhalte.
Was problematisch bleibt
- Vier Jahre und sieben Monate von der Verordnung bis zur Billigung, bei einem Rechtsakt, der eine neue Straftat und ein nationales Überwachungssystem enthält.
- Dauerhafte steuer- und strafrechtliche Maßnahmen wurden durch einen Rechtsakt zum Jahresende eingeführt, neben dem Einfrieren der Gehälter und der Verschiebung von Fristen.
- Ein Paket aus über vierzig Artikeln kann nur im Block gebilligt oder abgelehnt werden, die Abstimmung sagt also nichts über die einzelne Maßnahme aus.
- Die in das Steuerhinterziehungsgesetz eingefügte Straftat hat seit März 2022 Strafverfahren hervorgebracht, während der Rechtsakt, der sie enthält, theoretisch vom Parlament hätte abgelehnt werden können.
- Die verpflichtende Umstellung der Wertgutscheine auf elektronische Träger verlagerte die Kosten der Ausgabe vollständig auf den Arbeitgeber, ohne öffentliche Folgenabschätzung.
Praktische Hinweise
- Wenn Sie mit Gütertransporten zu tun haben: Die Rechtsgrundlage von RO e-Transport ist Art. XXVIII dieser Verordnung. Das konkrete Verfahren steht jedoch im Erlass des Finanzministers, der zu ihrer Durchführung ergangen ist, nicht in der Verordnung selbst.
- Für Arbeitgeber lautet die wesentliche Regel bei den Wertgutscheinen: Der elektronische Träger erlaubt weder eine Barabhebung noch einen Umtausch in Bargeld, und der Nennwert darf nicht gemindert werden.
- Die Kosten der Ausgabe der Wertgutscheine trägt vollständig der Arbeitgeber, sowohl den Nennwert als auch die Kosten des elektronischen Trägers.
- Wenn Sie an der Quelle einbehaltene Steuerpflichten haben, merken Sie sich die Frist von 60 Tagen nach Fälligkeit aus Art. 6^1 des Gesetzes Nr. 241/2005. Ihre Überschreitung ist nicht mehr nur eine Frage von Zinsen und Säumniszuschlägen.
- Für den Kauf einer Wohnung mit dem Mehrwertsteuersatz von 5 % prüfen Sie die geltende Fassung von Art. 291 des Steuergesetzbuchs. Die Schwellen von 2021, zwischen 450.000 und 700.000 Lei, wurden später geändert.
- Wenn Sie Gehaltsansprüche aus dem Jahr 2022 im öffentlichen Sektor prüfen, ist der Bezugspunkt das für den Monat Dezember 2021 gewährte Niveau, unter der Bedingung derselben Funktion und derselben Arbeitsbedingungen.
- Verwechseln Sie diese Verordnung nicht mit jener für das Jahr 2023. Die Jahresmaßnahmen jeder von beiden gelten ausschließlich für das Jahr, für das sie geschrieben wurden.
Häufige Fragen
Was bewirkt dieses Gesetz?
Was ist RO e-Transport?
Seit wann werden keine Gutscheine mehr auf Papier ausgegeben?
Welche neue Straftat hat sie eingeführt?
Sind die Gehälter im öffentlichen Dienst 2022 gestiegen?
Was war das Register für den Mehrwertsteuersatz von 5 %?
Warum wurde sie erst jetzt gebilligt?
Analyse der Redaktion
Die hier gebilligte Verordnung ist kein gewöhnliches Paket zum Jahresende. Neben den vorhersehbaren Jahresmaßnahmen, dem Einfrieren der Gehälter, dem Verbot der Gutscheine im öffentlichen Dienst, der Deckelung der Stellen, enthält sie drei Eingriffe mit dauerhafter Wirkung: RO e-Transport, die verpflichtende Digitalisierung der Wertgutscheine und eine neue Straftat im Steuerhinterziehungsgesetz. Keiner davon hat mit der Verlängerung von Fristen zu tun, den Worten aus dem Titel.
Jeder der drei hätte einen eigenen Rechtsakt und eine eigene Debatte verdient. Das System zur Überwachung der Transporte hat verändert, wie die Ware in Rumänien zirkuliert, und in den folgenden Jahren eine ganze Sanktionsordnung hervorgebracht. Die Straftat aus Art. 6^1 hat seit März 2022 Strafverfahren ausgelöst. Beide haben viereinhalb Jahre lang auf der Grundlage eines Rechtsakts funktioniert, den das Parlament nicht bestätigt hatte.
Das ist im Grunde das Kernproblem der gesamten Reihe von Billigungsgesetzen, die am selben Tag veröffentlicht wurden. Wenn die Bestätigung nach vier Jahren kommt, kann sie nichts mehr korrigieren, sie kann nur noch feststellen. Und der Unterschied zwischen Kontrollieren und Feststellen ist genau der Unterschied zwischen einem Parlament, das entscheidet, und einem, das ratifiziert.
Was geändert werden sollte
- Eine verfassungsrechtliche Frist für die Billigung von Dringlichkeitsverordnungen. Umso notwendiger, als der Rechtsakt strafrechtliche Normen enthält, bei denen die Stabilität der Rechtsgrundlage keine Formfrage ist.
- Ein Verbot, neue Straftaten durch Dringlichkeitsverordnung in gemischten Paketen einzuführen. Wenn die Dringlichkeit tatsächlich eine Strafnorm gebietet, sollte diese in einem gesonderten, erkennbaren Rechtsakt laufen.
- Die Trennung der dauerhaften von den jährlichen Maßnahmen. RO e-Transport und die Regelung der Wertgutscheine hatten im selben Text wie das Einfrieren der Gehälter für ein einziges Jahr nichts zu suchen.
- Eine öffentliche Bewertung der Kosten der Digitalisierung der Wertgutscheine. Die Maßnahme verlagerte die Kosten der Ausgabe vollständig auf den Arbeitgeber, und die Wirkung auf kleine Unternehmen wurde nie öffentlich gemessen.
- Titel von Rechtsakten, die den Inhalt beschreiben. Ein Rechtsakt, der ein nationales Überwachungssystem und eine Straftat schafft, sollte nicht „bestimmte fiskal- und haushaltspolitische Maßnahmen, die Verlängerung bestimmter Fristen” heißen.
Originaltext des Rechtsakts
Der nachstehende Text wird auf Rumänisch wiedergegeben, in der amtlichen Fassung der Veröffentlichung.
Der vollständige Text in der im Amtsblatt Rumäniens veröffentlichten Fassung
Amtsblatt Rumäniens Nr. 574 vom 13. Juli 2026 16 Seiten PDF, 101 KB der Rechtsakt beginnt auf Seite 5
Amtliches PDF öffnenPDF herunterladen
Auf kleinen Bildschirmen wird der Viewer nicht angezeigt. Nutzen Sie die Schaltflächen oben, um die Datei zu öffnen oder herunterzuladen.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Rechtsberatung dar. Wenden Sie sich für konkrete Sachverhalte an einen zugelassenen Rechtsanwalt oder Steuerberater.