
Kurz gefasst
- Das Gesetz Nr. 170/2026 befreit Erbschaften, die bis zum 30. September 2026 abgewickelt und abgeschlossen werden, von der Steuer, wenn die 2-Jahres-Frist ab dem Tod zwischen dem 14. Juli und dem 30. September 2026 abläuft, und klärt die Mehrwertsteuer-Berichtigung bei zertifikatsbasierten Befreiungen.
- Schuldner in Verfahren zur Insolvenzvermeidung erhalten eigene Steuerregeln: eine Rangfolge für die Tilgung von Schulden, eine Mehrwertsteuerverrechnung und ein Verbot, im Restrukturierungsplan Verpflichtungen einzubeziehen, von denen ein bereits gewährter Zahlungsaufschub abhängt.
- Ab dem 31. August 2026 treten das elektronische Mautsystem STRR und die TollRo-Gebühr für Lkw über 3,5 Tonnen in Kraft; ROMATSA erhält einen Deckungsmechanismus aus dem Staatshaushalt für Beträge, die in internationalen Streitigkeiten blockiert sind.
Veröffentlicht: Amtsblatt Rumäniens (Monitorul Oficial) Nr. 648 vom 5. August 2026
In Kraft seit: 8. August 2026
Das Gesetz Nr. 170/2026 bündelt eine Reihe steuer- und haushaltspolitischer Maßnahmen ohne ein einheitliches Thema: von einer Erbschaftsteuerbefreiung für bis zum Herbst abgeschlossene Erbschaften über neue Regeln für Unternehmen in präventiver Insolvenz, Nothilfe für öffentliche Unternehmen mit durch internationale Streitigkeiten blockierten Konten bis hin, am sichtbarsten für Lkw-Fahrer, zur elektronischen Maut STRR/TollRo, die am 31. August 2026 in Kraft tritt. Das am selben Tag, dem 5. August 2026, promulgierte und im Amtsblatt Rumäniens veröffentlichte Gesetz reiht sich in die Serie der steuer- und haushaltspolitischen Vorschriften von 2026 ein, neben den früheren Maßnahmen zum ermäßigten Mehrwertsteuersatz für die erste Wohnung.
Für Privatpersonen betrifft die konkreteste Änderung Erbschaften: Erbschaften, die bis einschließlich 30. September 2026 abgewickelt und abgeschlossen werden, sind von der Steuer auf den Eigentumsübergang durch Erbschaft befreit, wenn die gesetzliche 2-Jahres-Frist ab dem Todesdatum zwischen dem 14. Juli und dem 30. September 2026 abläuft. In der Praxis erhalten Erben, die Gefahr liefen, das 2-Jahres-Fenster zu überschreiten (nach dessen Ablauf die Erbschaftsteuer in der Regel fällig wird), eine befristete Ausnahme, sofern sie das Nachlassverfahren bis zum 30. September abschließen.
Für Unternehmen, die mehrwertsteuerfreie Rechnungen an befreite Personen ausstellen (Diplomaten, internationale Institutionen, andere im Steuergesetzbuch vorgesehene Kategorien), stellt das Gesetz klar, was passiert, wenn die Befreiungsbescheinigung verspätet eintrifft: Erhält der Lieferant die Bescheinigung nach der Lieferung, aber innerhalb der Verjährungsfrist, gilt die Befreiung rückwirkend ab dem Zeitpunkt des steuerauslösenden Ereignisses; fehlt die Bescheinigung bei einer Steuerprüfung, erheben die Steuerbehörden die Mehrwertsteuer, wobei die Berichtigung erfolgt, sobald die Bescheinigung vorliegt.
Der umfangreichste technische Teil betrifft Schuldner in Verfahren zur Insolvenzvermeidung (präventiver Vergleich, Ad-hoc-Mandat): Das Gesetz legt für sie eine klare Rangfolge für die Tilgung von Steuerschulden fest, erlaubt die Verrechnung der Mehrwertsteuer mit Verpflichtungen außerhalb der Restrukturierungsvereinbarung und verbietet, in die Restrukturierungsvereinbarung Schulden einzubeziehen, von denen die Gültigkeit eines bereits erhaltenen Zahlungsaufschubs abhängt, um einen Teufelskreis zwischen den beiden Schutzmechanismen für Schuldner zu vermeiden.
Im Bereich Infrastruktur bringt das Gesetz neue Regeln für die Exim Banca Românească, die beauftragt wird, öffentlichen Unternehmen, deren Konten durch Zwangsvollstreckung wegen Staatsschulden aus internationalen Streitigkeiten blockiert wurden, zinslose Zwischenfinanzierungen zu gewähren, damit deren Tätigkeit nicht zum Erliegen kommt. Ein ähnlicher Deckungsmechanismus aus dem Staatshaushalt ist für ROMATSA vorgesehen, falls EUROCONTROL aus denselben Gründen geschuldete Beträge einbehält.
Welche Wirkungen der Rechtsakt hat
Für Erben, die kurz vor Ablauf der 2-Jahres-Frist stehen, kann die befristete Erbschaftsteuerbefreiung eine direkte Ersparnis bedeuten, aber nur, wenn die Erbschaft bis zum 30. September 2026 tatsächlich abgeschlossen wird, eine knappe Frist für kompliziertere Fälle.
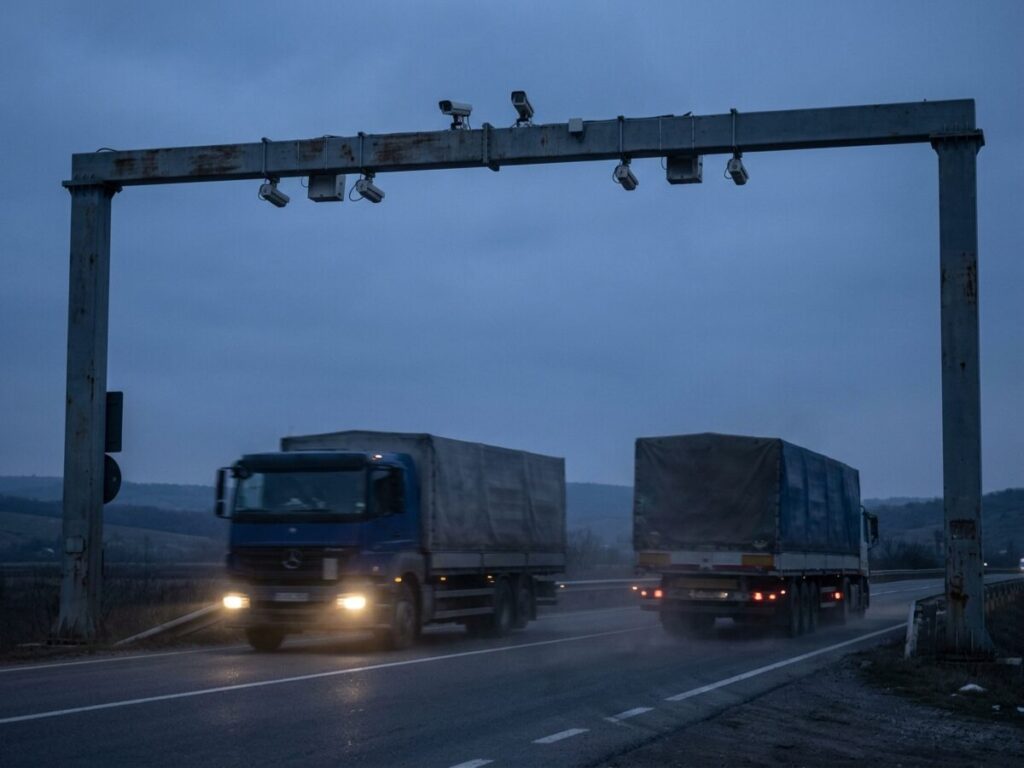
Für Güterkraftverkehrsunternehmen erscheint ab dem 31. August 2026 eine neue Gebühr, TollRo, die auf Fahrzeuge über 3,5 Tonnen zulässiges Gesamtgewicht angewendet wird, die auf dem SETRE-Netz genutzt werden und über das neue elektronische System STRR erhoben wird, das die alten Mautmechanismen für den gewerblichen Verkehr ersetzt. Fahrzeuge im Mischverkehr werden hierbei wie Güterfahrzeuge behandelt.
Die Zahlung dieser Gebühr bekommt jetzt auch die Technik, die sie überprüft: 300 Kontrollpunkte mit 1.258 Kameras für die Straßenvignette und TollRo, für 132 Millionen Lei mit Mehrwertsteuer.
Für Unternehmen in präventiver Insolvenz sollten die neuen Steuerregeln administrative Engpässe zwischen der Steuerbehörde ANAF und den Gerichten, die Restrukturierungspläne genehmigen, verringern, wobei der Hauptvorteil in der Klarheit der Zahlungsreihenfolge und der Möglichkeit liegt, Mehrwertsteuererstattungen zur Schuldentilgung statt nur zur Anhäufung zu nutzen.
Was sich gegenüber der bisherigen Lage geändert hat
- Ein neues, befristetes Fenster für die Erbschaftsteuerbefreiung: Erbschaften, die bis zum 30. September 2026 abgeschlossen werden und deren 2-Jahres-Frist zwischen dem 14. Juli und dem 30. September 2026 abläuft, sind nicht mehr steuerpflichtig.
- Geklärte Mehrwertsteuer-Berichtigung: Das Steuerverfahrensgesetzbuch erhält explizite Regeln für verspätet erhaltene Befreiungsbescheinigungen.
- Eine eigene Tilgungsreihenfolge für präventive Insolvenz: Das Steuerverfahrensgesetzbuch führt erstmals in diesem Detaillierungsgrad eine besondere Zahlungsreihenfolge für Steuerschulden von Unternehmen im präventiven Vergleich oder Ad-hoc-Mandat ein.
- Eine neue Straßengebühr für Lkw: Das STRR-System und die TollRo-Gebühr, anwendbar ab dem 31. August 2026, ersetzen die alten Regeln zur gewerblichen Straßenmaut aus dem Gesetz Nr. 226/2023.
- Ein neuer Nothilfe-Finanzierungsmechanismus: Die Exim Banca Românească kann öffentliche Unternehmen mit wegen internationaler Staatsschulden-Streitigkeiten blockierten Konten vorübergehend zinslos finanzieren.
Vorteile und Nachteile
Was besser wird
- Eine konkrete Steuerbefreiung für Erben kurz vor Ablauf der gesetzlichen 2-Jahres-Frist, sofern sie die Erbschaft rechtzeitig abschließen.
- Verfahrensklarheit für Unternehmen in präventiver Insolvenz, mit einer im Gesetz ausdrücklich vorgesehenen Tilgungsreihenfolge für Steuerschulden, nicht nur in der Verwaltungspraxis.
- Schutz der Kontinuität öffentlicher Unternehmen, deren Konten wegen internationaler Streitigkeiten des Staates blockiert werden, eine Situation, an der das Unternehmen keine unmittelbare Schuld trägt.
Was problematisch bleibt
- Das Fenster für die Erbschaftsteuerbefreiung ist kurz (bis 30. September 2026) und hilft Erben nicht, deren Fälle nicht so schnell abgeschlossen werden können.
- Die TollRo-Gebühr bedeutet für Güterkraftverkehrsunternehmen zusätzliche Kosten, zu einem Zeitpunkt, an dem die Branche bereits Kostendruck meldet.
- Der Zwischenfinanzierungsmechanismus über die Exim Banca Românească bleibt an Regierungsbeschlüsse, mehrere Stellungnahmen und Liquiditätsanalysen gebunden, ist also keine sofortige Antwort auf blockierte Konten.
Praktische Hinweise
- Wenn Sie einen Erbfall haben, dessen 2-Jahres-Frist zwischen dem 14. Juli und dem 30. September 2026 abläuft: Beschleunigen Sie den Abschluss des Nachlassverfahrens bei Notar oder Gericht, sonst verpassen Sie das Befreiungsfenster.
- Wenn Sie mehrwertsteuerfreie Waren oder Dienstleistungen auf Basis einer Bescheinigung liefern: Warten Sie nicht endlos auf die Bescheinigung, kommt sie verspätet, haben Sie dennoch Anspruch auf Berichtigung, müssen aber die im Gesetz vorgesehenen Schritte befolgen.
- Wenn sich Ihr Unternehmen im präventiven Vergleich oder Ad-hoc-Mandat befindet: Prüfen Sie die neue Tilgungsreihenfolge für Steuerschulden, bevor Sie den Restrukturierungsplan mit der ANAF verhandeln, um Konflikte mit bereits gestundeten Verpflichtungen zu vermeiden.
- Wenn Sie Güter mit Fahrzeugen über 3,5 Tonnen transportieren: Bereiten Sie sich auf die TollRo-Gebühr ab dem 31. August 2026 vor, prüfen Sie frühzeitig Ihre STRR-Registrierung.
- Wenn Sie ein öffentliches Unternehmen mit wegen eines internationalen Staatsstreits blockierten Konten leiten: Wenden Sie sich an die Aufsichtsbehörde, um das Verfahren zur Zwischenfinanzierung bei der Exim Banca Românească einzuleiten.
Häufige Fragen
Wer profitiert von der Erbschaftsteuerbefreiung im Gesetz Nr. 170/2026?
Was ist die TollRo-Gebühr und wer zahlt sie?
Was geschieht mit Unternehmen, die sich bereits in Verfahren zur Insolvenzvermeidung befinden?
Was ist die von der Exim Banca Românească gewährte Zwischenfinanzierung?
Was hebt das Gesetz Nr. 170/2026 auf?
Originaltext des Rechtsakts
Der nachstehende Text wird auf Rumänisch wiedergegeben, in der amtlichen Fassung der Veröffentlichung.
Der vollständige Text in der im Amtsblatt Rumäniens veröffentlichten Fassung
Amtsblatt Rumäniens Nr. 648 vom 5. August 2026 8 Seiten PDF, 84 KB der Rechtsakt beginnt auf Seite 2
Amtliches PDF öffnenPDF herunterladen
Auf kleinen Bildschirmen wird der Viewer nicht angezeigt. Nutzen Sie die Schaltflächen oben, um die Datei zu öffnen oder herunterzuladen.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Rechtsberatung dar. Wenden Sie sich für konkrete Sachverhalte an einen zugelassenen Rechtsanwalt oder Steuerberater.