
L’essentiel
- La loi n° 170/2026 exonère d’impôt les successions réglées et clôturées avant le 30 septembre 2026, si le délai de 2 ans à compter du décès expire entre le 14 juillet et le 30 septembre 2026, et clarifie la régularisation de la TVA pour les exonérations sur certificat.
- Les débiteurs en procédure de prévention de l’insolvabilité reçoivent des règles fiscales dédiées : un ordre d’extinction des dettes, une compensation de TVA et l’interdiction d’inclure dans le plan de restructuration les obligations dont dépend un échelonnement de paiement déjà obtenu.
- À partir du 31 août 2026, le système de péage routier électronique STRR et la taxe TollRo pour les camions de plus de 3,5 tonnes entrent en vigueur ; ROMATSA obtient un mécanisme de couverture budgétaire pour les sommes bloquées dans des litiges internationaux.
Publié : Journal officiel de la Roumanie (Monitorul Oficial) n° 648 du 5 août 2026
En vigueur depuis : 8 août 2026
La loi n° 170/2026 rassemble une série de mesures fiscales et budgétaires sans thème unique : d’une exonération d’impôt sur les successions clôturées avant l’automne, à de nouvelles règles pour les entreprises en insolvabilité préventive, un financement d’urgence pour les entreprises publiques aux comptes bloqués par des litiges internationaux et, plus visible pour les chauffeurs routiers, la taxe électronique STRR/TollRo entrant en vigueur le 31 août 2026. La loi, promulguée et publiée au Journal officiel de la Roumanie le même jour, le 5 août 2026, complète la série de textes fiscaux et budgétaires de 2026, aux côtés des mesures antérieures sur le taux réduit de TVA pour le premier logement.
Pour les particuliers, le changement le plus concret concerne les successions : les successions réglées et clôturées avant le 30 septembre 2026 inclus sont exonérées de l’impôt sur la transmission de propriété par succession, si le délai légal de 2 ans à compter de la date du décès expire entre le 14 juillet et le 30 septembre 2026. En pratique, les héritiers risquant de dépasser la fenêtre de 2 ans (délai après lequel l’impôt sur les successions devient en principe dû) bénéficient d’une dérogation temporaire, à condition de clôturer la procédure successorale avant le 30 septembre.
Pour les entreprises émettant des factures sans TVA à des personnes exonérées (diplomates, institutions internationales, autres catégories prévues par le Code fiscal), la loi clarifie ce qui se passe lorsque le certificat d’exonération arrive en retard : si le fournisseur obtient le certificat après la livraison, mais dans le délai de prescription, l’exonération s’applique rétroactivement à la date du fait générateur ; si, lors d’un contrôle fiscal, le certificat fait défaut, les autorités fiscales collectent la TVA, la régularisation intervenant ensuite lorsque le certificat apparaît.
Le volet technique le plus large concerne les débiteurs en procédure de prévention de l’insolvabilité (concordat préventif, mandat ad hoc) : la loi leur fixe un ordre clair d’extinction des dettes fiscales, permet la compensation de la TVA avec les obligations extérieures à l’accord de restructuration, et interdit d’inclure dans l’accord de restructuration les dettes dont dépend la validité d’un échelonnement de paiement déjà obtenu, afin d’éviter un cercle vicieux entre les deux mécanismes de protection du débiteur.
Côté infrastructures, la loi apporte des règles inédites pour Exim Banca Românească, mandatée pour accorder des financements temporaires, sans intérêts, aux entreprises publiques dont les comptes ont été bloqués par une exécution forcée pour des dettes de l’État résultant de litiges internationaux, afin de ne pas interrompre leur activité. Un mécanisme similaire de couverture budgétaire est prévu pour ROMATSA, si EUROCONTROL retient des sommes qui lui sont dues pour les mêmes motifs.
Les effets concrets
Pour les héritiers proches de l’expiration du délai de 2 ans, l’exonération temporaire de l’impôt sur les successions peut représenter une économie directe, mais seulement si la succession est effectivement clôturée avant le 30 septembre 2026, un délai serré pour les dossiers plus complexes.
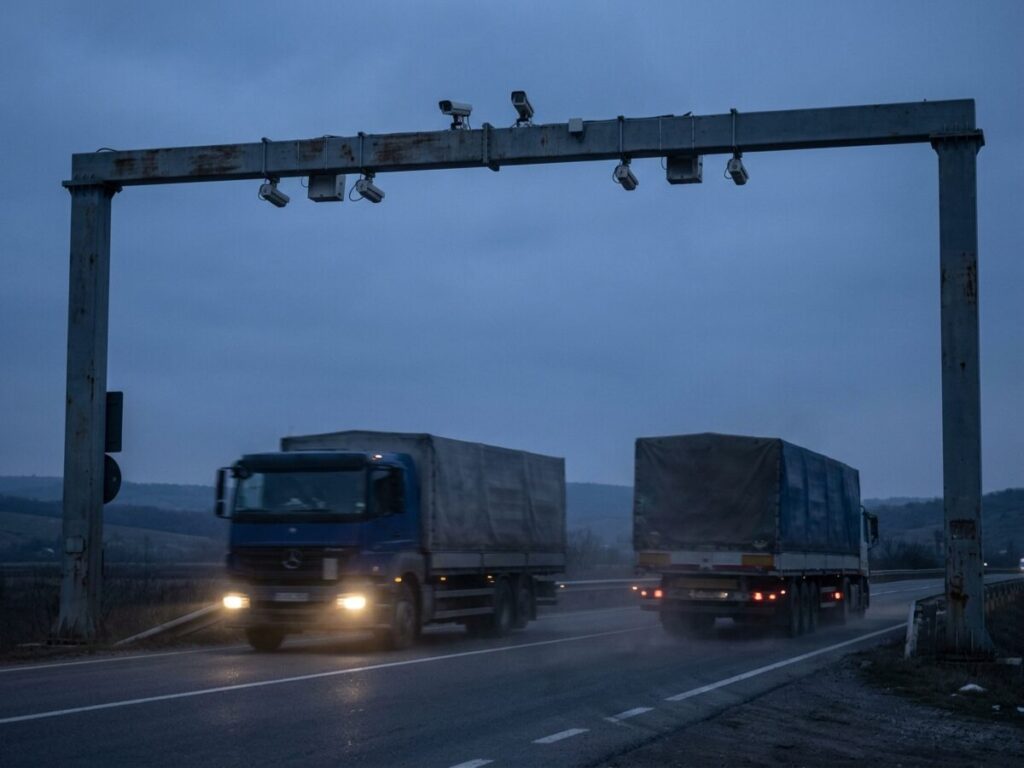
Pour les transporteurs routiers de marchandises, à partir du 31 août 2026 apparaît une nouvelle taxe, TollRo, appliquée aux véhicules de plus de 3,5 tonnes de MTMA circulant sur le réseau SETRE, perçue via le nouveau système électronique STRR, qui remplace les anciens mécanismes de péage routier pour le transport commercial. Les véhicules de transport mixte sont, à cet égard, assimilés aux véhicules de marchandises.
Le paiement de cette taxe est désormais surveillé sur le terrain : le Gouvernement a approuvé 300 points de contrôle avec 1 258 caméras, pour la rovinietă et pour TollRo, à 132 millions de lei TVA comprise.
Pour les entreprises en insolvabilité préventive, les nouvelles règles fiscales devraient réduire les blocages administratifs entre l’ANAF et les tribunaux qui approuvent les plans de restructuration, le principal bénéfice étant la clarté de l’ordre de paiement et la possibilité d’utiliser les remboursements de TVA pour éteindre des dettes, et non simplement les accumuler.
Ce qui change par rapport à la situation antérieure
- Une nouvelle fenêtre temporaire d’exonération de l’impôt sur les successions : les successions clôturées avant le 30 septembre 2026, dont le délai de 2 ans expire entre le 14 juillet et le 30 septembre 2026, ne doivent plus d’impôt.
- Une régularisation de la TVA clarifiée : le Code de procédure fiscale reçoit des règles explicites pour les certificats d’exonération obtenus tardivement.
- Un ordre d’extinction dédié à l’insolvabilité préventive : le Code de procédure fiscale introduit, pour la première fois à ce niveau de détail, un ordre spécial de paiement des dettes fiscales pour les entreprises en concordat préventif ou mandat ad hoc.
- Une nouvelle taxe routière pour les camions : le système STRR et la taxe TollRo, applicables à partir du 31 août 2026, remplacent les anciennes règles de péage routier commercial de la loi n° 226/2023.
- Un nouveau mécanisme de financement d’urgence : Exim Banca Românească peut financer temporairement, sans intérêts, les entreprises publiques dont les comptes sont bloqués pour des dettes de l’État issues de litiges internationaux.
Avantages et inconvénients
Ce que cela améliore
- Une exonération d’impôt concrète pour les héritiers proches de l’expiration du délai légal de 2 ans, s’ils parviennent à clôturer la succession à temps.
- Une clarté procédurale pour les entreprises en insolvabilité préventive, avec un ordre d’extinction des dettes fiscales prévu explicitement par la loi, et non plus seulement par la pratique administrative.
- La protection de la continuité d’activité des entreprises publiques dont les comptes se retrouvent bloqués à cause de litiges internationaux de l’État, une situation dont l’entreprise n’est aucunement responsable.
Ce qui reste problématique
- La fenêtre d’exonération de l’impôt sur les successions est courte (jusqu’au 30 septembre 2026) et n’aide pas les héritiers dont les dossiers ne peuvent pas être clôturés aussi rapidement.
- La taxe TollRo ajoute un coût supplémentaire pour les transporteurs de marchandises, à un moment où le secteur signale déjà une pression sur les coûts.
- Le mécanisme de financement temporaire via Exim Banca Românească reste conditionné à des décisions gouvernementales, à de multiples avis et à des analyses de liquidité, ce n’est donc pas une réponse instantanée au blocage des comptes.
Conseils pratiques
- Si vous avez un dossier de succession dont le délai de 2 ans expire entre le 14 juillet et le 30 septembre 2026 : accélérez la clôture de la procédure successorale chez le notaire ou devant le tribunal, sinon vous perdez la fenêtre d’exonération.
- Si vous fournissez des biens ou services exonérés de TVA sur certificat : n’attendez pas indéfiniment le certificat, s’il arrive en retard vous avez tout de même droit à la régularisation, mais vous devez suivre les étapes prévues par la loi.
- Si votre entreprise est en concordat préventif ou mandat ad hoc : vérifiez le nouvel ordre d’extinction des dettes fiscales avant de négocier le plan de restructuration avec l’ANAF, pour éviter les conflits avec des obligations déjà échelonnées.
- Si vous transportez des marchandises avec des véhicules de plus de 3,5 tonnes : préparez-vous à la taxe TollRo à partir du 31 août 2026, vérifiez à l’avance votre inscription dans le système STRR.
- Si vous dirigez une entreprise publique dont les comptes sont bloqués à cause d’un litige international de l’État : contactez l’autorité de tutelle pour lancer la procédure de financement temporaire auprès d’Exim Banca Românească.
Questions fréquentes
Qui bénéficie de l’exonération de l’impôt sur les successions de la loi n° 170/2026 ?
Qu’est-ce que la taxe TollRo et qui la paie ?
Que deviennent les entreprises déjà en procédure de prévention de l’insolvabilité ?
Qu’est-ce que le financement temporaire accordé par Exim Banca Românească ?
Que la loi n° 170/2026 abroge-t-elle ?
Texte original de l’acte normatif
Le texte ci-dessous est reproduit en roumain, la forme officielle de publication.
Le texte intégral, tel que publié au Journal officiel de la Roumanie
Journal officiel de la Roumanie n° 648 du 5 août 2026 8 pages PDF, 84 KB l'acte commence à la page 2
Ouvrir le PDF officielTélécharger le PDF
La visionneuse ne s'affiche pas sur les petits écrans. Utilisez les boutons ci-dessus pour ouvrir ou télécharger le fichier.
Cet article a un caractère purement informatif et ne constitue pas un conseil juridique. Pour des situations concrètes, consultez un avocat ou un conseiller fiscal agréé.