
Röviden
- A 170/2026. sz. törvény mentesíti az adó alól a 2026. szeptember 30-ig lezárt hagyatékokat, ha az elhalálozástól számított 2 éves határidő 2026. július 14. és szeptember 30. között jár le, és tisztázza az ÁFA-rendezést a tanúsítvány alapú mentességeknél.
- A fizetésképtelenség-megelőzési eljárás alatt álló adósok külön adószabályokat kapnak: adósságtörlesztési sorrendet, ÁFA-beszámítást és tilalmat arra, hogy a szerkezetátalakítási tervbe olyan kötelezettségeket vonjanak be, amelyektől egy már megkapott fizetési halasztás függ.
- 2026. augusztus 31-től életbe lép az STRR elektronikus útdíjrendszer és a TollRo díj a 3,5 tonna feletti teherautókra; a ROMATSA állami költségvetési fedezeti mechanizmust kap a nemzetközi jogvitákban lekötött összegekre.
Megjelent: romániai Hivatalos Közlöny (Monitorul Oficial) 648. szám, 2026. augusztus 5.
Hatálybalépés: 2026. augusztus 8.
A 170/2026. sz. törvény egységes téma nélküli költségvetési-adóügyi intézkedéseket gyűjt össze: az őszig lezárt hagyatékok öröklési adómentességétől a megelőző fizetésképtelenségi eljárás alatt álló vállalkozásokra vonatkozó új szabályokon át a nemzetközi jogvitákban lekötött számlájú állami vállalatok sürgősségi finanszírozásáig, a teherautósofőrök számára pedig legláthatóbban a 2026. augusztus 31-től hatályba lépő elektronikus STRR/TollRo díjig. A törvényt ugyanazon a napon, 2026. augusztus 5-én hirdették ki és tették közzé a romániai Hivatalos Közlönyben, és így csatlakozik a 2026-os költségvetési-adóügyi jogszabályok sorához, a kedvezményes ÁFA-kulcsra vonatkozó korábbi intézkedések mellett első lakás esetén.
A magánszemélyek számára a legkonkrétabb változás az örökléshez kapcsolódik: a 2026. szeptember 30-ig bezárólag lezárt hagyatékok mentesülnek az öröklés útján történő tulajdonátruházás adója alól, ha az elhalálozás időpontjától számított 2 éves törvényes határidő 2026. július 14. és szeptember 30. között jár le. A gyakorlatban azok az örökösök, akik veszélyben voltak, hogy túllépik a 2 éves ablakot (amely után az öröklési adó általában esedékessé válik), ideiglenes mentességet kapnak, feltéve hogy szeptember 30-ig lezárják a hagyatéki eljárást.
A mentes személyeknek (diplomaták, nemzetközi intézmények, az adótörvénykönyv szerinti egyéb kategóriák) ÁFA nélküli számlát kiállító vállalkozások számára a törvény tisztázza, mi történik, ha a mentességi tanúsítvány késve érkezik: ha a szállító a teljesítés után, de az elévülési határidőn belül jut a tanúsítvány birtokába, a mentesség visszamenőleges hatállyal az adóztatandó esemény időpontjától alkalmazandó; ha egy adóellenőrzés során a tanúsítvány hiányzik, az adóhatóság beszedi az ÁFA-t, a rendezés pedig utólag történik, amikor a tanúsítvány megérkezik.
A legszélesebb technikai elem a fizetésképtelenség-megelőzési eljárás (megelőző egyezség, ad hoc megbízás) alatt álló adósokat érinti: a törvény egyértelmű sorrendet határoz meg az adótartozások törlesztésére, lehetővé teszi az ÁFA beszámítását a szerkezetátalakítási megállapodáson kívüli kötelezettségekkel szemben, és megtiltja, hogy a szerkezetátalakítási megállapodásba olyan tartozásokat vonjanak be, amelyektől egy már megkapott fizetési halasztás érvényessége függ, hogy elkerüljék az ördögi kört a két adósvédelmi mechanizmus között.
Az infrastruktúra területén a törvény új szabályokat hoz az Exim Banca Românească számára, amely felhatalmazást kap arra, hogy kamatmentes átmeneti finanszírozást nyújtson azoknak az állami vállalatoknak, amelyek számláit nemzetközi jogvitákból eredő állami tartozások miatti végrehajtás zárolta, hogy tevékenységük ne álljon le. Hasonló állami költségvetési fedezeti mechanizmust kap a ROMATSA is, ha az EUROCONTROL ugyanezen okokból visszatartja a neki járó összegeket.
Milyen hatásokkal jár
A 2 éves határidő lejártához közeledő örökösök számára az ideiglenes öröklési adómentesség közvetlen megtakarítást jelenthet, de csak akkor, ha a hagyaték ténylegesen lezárul 2026. szeptember 30-ig, ami a bonyolultabb ügyeknél szoros határidő.
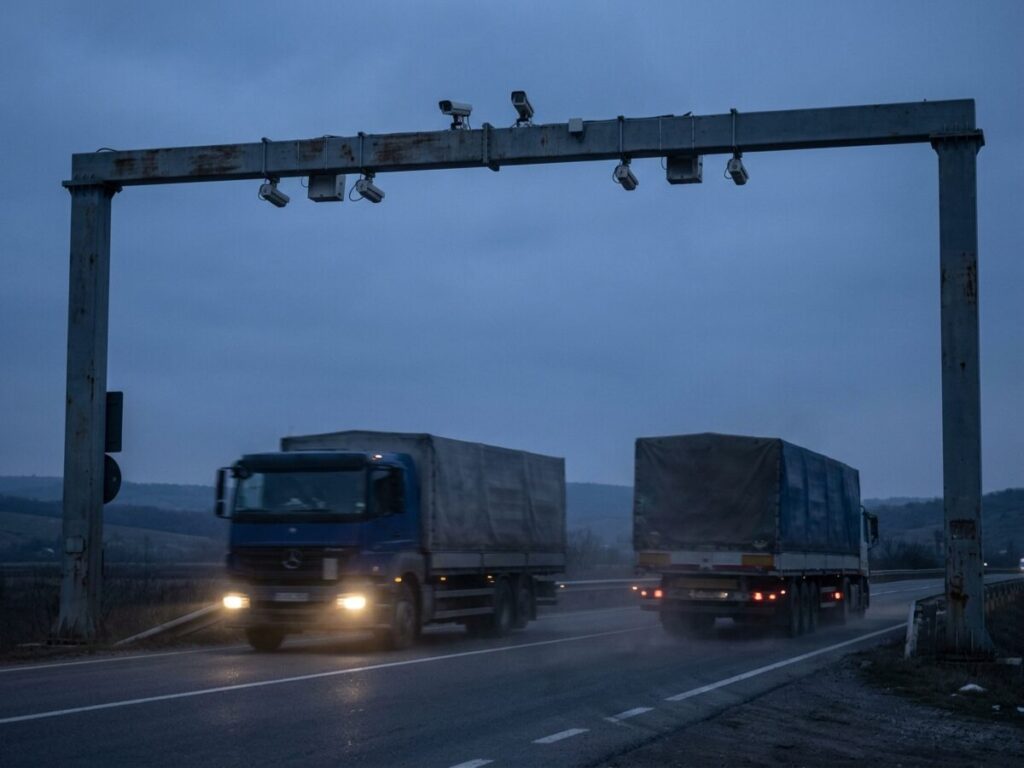
A közúti árufuvarozók számára 2026. augusztus 31-től új díj jelenik meg, a TollRo, amelyet az SETRE hálózaton használt, 3,5 tonna feletti megengedett legnagyobb össztömegű járművekre alkalmaznak, és amelyet az új elektronikus STRR rendszeren keresztül szednek be, ez váltja fel a kereskedelmi közúti forgalom régi útdíjmechanizmusait. A vegyes fuvarozású járműveket ebből a szempontból áruszállító járműveknek tekintik.
Ennek a díjnak a megfizetése most megkapta az ellenőrzésére szolgáló berendezést is: a Kormány 300 ellenőrzési pontot hagyott jóvá 1258 kamerával, a rovinietăra és a TollRo-ra, 132 millió lejért áfával.
A megelőző fizetésképtelenségi eljárás alatt álló vállalkozások számára az új adószabályoknak csökkenteniük kellene az ANAF és a szerkezetátalakítási terveket jóváhagyó bíróságok közötti adminisztratív torlódásokat, a fő előny a fizetési sorrend egyértelműsége és az a lehetőség, hogy az ÁFA-visszatérítéseket tartozások törlesztésére, ne csak azok felhalmozására használják.
Mi változott a korábbi helyzethez képest
- Új, ideiglenes öröklési adómentességi ablak: a 2026. szeptember 30-ig lezárt hagyatékok, amelyeknél a 2 éves határidő 2026. július 14. és szeptember 30. között jár le, már nem adóznak.
- Tisztázott ÁFA-rendezés: az adóeljárási törvénykönyv kifejezett szabályokat kap a késve megszerzett mentességi tanúsítványokra.
- Külön törlesztési sorrend a megelőző fizetésképtelenségre: az adóeljárási törvénykönyv első ízben ilyen részletességgel vezet be külön fizetési sorrendet a megelőző egyezségben vagy ad hoc megbízásban lévő vállalkozások adótartozásaira.
- Új útdíj a teherautókra: a 2026. augusztus 31-től alkalmazandó STRR-rendszer és a TollRo díj felváltja a 226/2023. sz. törvény régi kereskedelmi útdíjszabályait.
- Új sürgősségi finanszírozási mechanizmus: az Exim Banca Românească ideiglenesen, kamatmentesen finanszírozhatja a nemzetközi jogvitákból eredő állami tartozások miatt zárolt számlájú állami vállalatokat.
Előnyök és hátrányok
Mi a jó benne
- Konkrét adómentesség a törvényes 2 éves határidő lejártához közeledő örökösök számára, ha időben sikerül lezárniuk a hagyatékot.
- Eljárási egyértelműség a megelőző fizetésképtelenségi eljárás alatt álló vállalkozások számára, az adótartozások törlesztési sorrendjével, amelyet immár kifejezetten a törvény, nem csak a közigazgatási gyakorlat ír elő.
- Azon állami vállalatok működésének folytonossága védve van, amelyek számláit az állam nemzetközi jogvitái miatt zárolják, olyan helyzet, amelyért a vállalat közvetlenül nem hibás.
Mi marad probléma
- Az öröklési adómentesség időablaka rövid (2026. szeptember 30-ig) és nem segít azoknak az örökösöknek, akiknek az ügyei nem zárhatók le ilyen gyorsan.
- A TollRo díj további költséget jelent az árufuvarozók számára, olyan időszakban, amikor az ágazat már így is költségnyomásról számol be.
- Az Exim Banca Românească-n keresztüli ideiglenes finanszírozási mechanizmus továbbra is kormányhatározatoktól, több véleményezéstől és likviditáselemzésektől függ, tehát nem azonnali válasz a zárolt számlákra.
Hasznos tanácsok
- Ha olyan hagyatéki ügyed van, amelynek 2 éves határideje 2026. július 14. és szeptember 30. között jár le: gyorsítsd fel a hagyatéki eljárás lezárását közjegyzőnél vagy bíróságon, különben elveszíted a mentességi ablakot.
- Ha tanúsítvány alapján ÁFA-mentes termékeket vagy szolgáltatásokat nyújtasz: ne várj a végtelenségig a tanúsítványra, ha az késve érkezik, akkor is jogod van a rendezéshez, de követned kell a törvényben előírt lépéseket.
- Ha vállalkozásod megelőző egyezségben vagy ad hoc megbízásban van: ellenőrizd az adótartozások új törlesztési sorrendjét, mielőtt tárgyalnál az ANAF-fal a szerkezetátalakítási tervről, hogy elkerüld a már részletfizetésben lévő kötelezettségekkel való ütközést.
- Ha 3,5 tonna feletti járművekkel szállítasz árut: készülj fel a TollRo díjra 2026. augusztus 31-től, ellenőrizd előre az STRR-rendszerbeli regisztrációdat.
- Ha olyan állami vállalatot vezetsz, amelynek számláit az állam nemzetközi jogvitája miatt zárolták: vedd fel a kapcsolatot a felügyeleti hatósággal az Exim Banca Românească-nál történő ideiglenes finanszírozási eljárás megindítása érdekében.
Gyakori kérdések
Ki jogosult a 170/2026. sz. törvény szerinti öröklésiadó-mentességre?
Mi a TollRo díj, és ki fizeti?
Mi történik a már fizetésképtelenség-megelőzési eljárás alatt álló vállalkozásokkal?
Mi az Exim Banca Românească által nyújtott ideiglenes finanszírozás?
Mit helyez hatályon kívül a 170/2026. sz. törvény?
A jogi aktus eredeti szövege
Az alábbi szöveg románul szerepel, a hivatalos közzétett formában.
A teljes szöveg a romániai Hivatalos Közlönyben megjelent formában
Romániai Hivatalos Közlöny 648. szám, 2026. augusztus 5. 8 oldal PDF, 84 KB a jogi aktus a(z) 2. oldalon kezdődik
A hivatalos PDF megnyitásaPDF letöltése
Kis képernyőn a megjelenítő nem látszik. A fenti gombokkal nyithatod meg vagy töltheted le a fájlt.
Ez a cikk tájékoztató jellegű, és nem minősül jogi tanácsadásnak. Konkrét helyzetekben forduljon ügyvédhez vagy engedéllyel rendelkező adótanácsadóhoz.