
En resumen
- La Ley n.º 170/2026 exime del impuesto a las herencias tramitadas y finalizadas antes del 30 de septiembre de 2026, si el plazo de 2 años desde el fallecimiento vence entre el 14 de julio y el 30 de septiembre de 2026, y aclara la regularización del IVA para las exenciones basadas en certificado.
- Los deudores en procedimientos de prevención de la insolvencia reciben normas fiscales específicas: un orden de extinción de deudas, compensación de IVA y la prohibición de incluir en el plan de reestructuración las obligaciones de las que depende un aplazamiento de pago ya concedido.
- Desde el 31 de agosto de 2026 entra en funcionamiento el sistema de peaje electrónico STRR y la tasa TollRo para camiones de más de 3,5 toneladas; ROMATSA recibe un mecanismo de cobertura presupuestaria para las sumas bloqueadas en litigios internacionales.
Publicado: Boletín Oficial de Rumanía (Monitorul Oficial) n.º 648 del 5 de agosto de 2026
En vigor desde: 8 de agosto de 2026
La Ley n.º 170/2026 reúne una serie de medidas fiscales y presupuestarias sin un tema único: desde una exención del impuesto de sucesiones para herencias finalizadas antes del otoño, hasta nuevas normas para empresas en insolvencia preventiva, financiación de emergencia para empresas públicas con cuentas bloqueadas por litigios internacionales y, lo más visible para los transportistas, la tasa electrónica STRR/TollRo que entra en vigor el 31 de agosto de 2026. La ley, promulgada y publicada en el Boletín Oficial de Rumanía el mismo día, el 5 de agosto de 2026, se suma a la serie de normas fiscales y presupuestarias de 2026, junto con las medidas anteriores sobre el tipo reducido de IVA para la primera vivienda.
Para las personas físicas, el cambio más concreto se refiere a las herencias: las sucesiones tramitadas y finalizadas antes del 30 de septiembre de 2026 inclusive están exentas del impuesto sobre la transmisión de la propiedad por herencia, si el plazo legal de 2 años desde la fecha del fallecimiento vence entre el 14 de julio y el 30 de septiembre de 2026. En la práctica, los herederos que corrían el riesgo de superar la ventana de 2 años (plazo tras el cual el impuesto de sucesiones suele resultar exigible) obtienen una exención temporal, siempre que finalicen el trámite sucesorio antes del 30 de septiembre.
Para las empresas que emiten facturas sin IVA a personas exentas (diplomáticos, instituciones internacionales, otras categorías previstas por el Código Fiscal), la ley aclara qué ocurre cuando el certificado de exención llega con retraso: si el proveedor obtiene el certificado después de la entrega, pero dentro del plazo de prescripción, la exención se aplica retroactivamente desde la fecha del hecho imponible; si en una inspección fiscal falta el certificado, las autoridades fiscales cobran el IVA, y la regularización se realiza después, cuando aparece el certificado.
El componente técnico más amplio se refiere a los deudores en procedimientos de prevención de la insolvencia (concordato preventivo, mandato ad hoc): la ley les fija un orden claro de extinción de las deudas fiscales, permite compensar el IVA con obligaciones ajenas al acuerdo de reestructuración, y prohíbe incluir en el acuerdo de reestructuración las deudas de las que depende la validez de un aplazamiento de pago ya obtenido, para evitar un círculo vicioso entre ambos mecanismos de protección del deudor.
En materia de infraestructuras, la ley introduce normas inéditas para Exim Banca Românească, que recibe el mandato de conceder financiación temporal, sin intereses, a las empresas públicas cuyas cuentas hayan sido bloqueadas por vía de ejecución forzosa por deudas del Estado derivadas de litigios internacionales, para no paralizar su actividad. Se prevé un mecanismo similar de cobertura presupuestaria para ROMATSA, si EUROCONTROL retiene sumas que le corresponden por los mismos motivos.
Los efectos que produce
Para los herederos próximos al vencimiento del plazo de 2 años, la exención temporal del impuesto de sucesiones puede suponer un ahorro directo, pero solo si la sucesión se finaliza efectivamente antes del 30 de septiembre de 2026, un plazo ajustado para los expedientes más complicados.
Para los transportistas de mercancías por carretera, a partir del 31 de agosto de 2026 aparece una nueva tasa, TollRo, aplicada a los vehículos de más de 3,5 toneladas de MMA utilizados en la red SETRE, recaudada a través del nuevo sistema electrónico STRR, que sustituye los antiguos mecanismos de peaje para el transporte comercial. Los vehículos de transporte mixto se equiparan, a estos efectos, a los vehículos de mercancías.
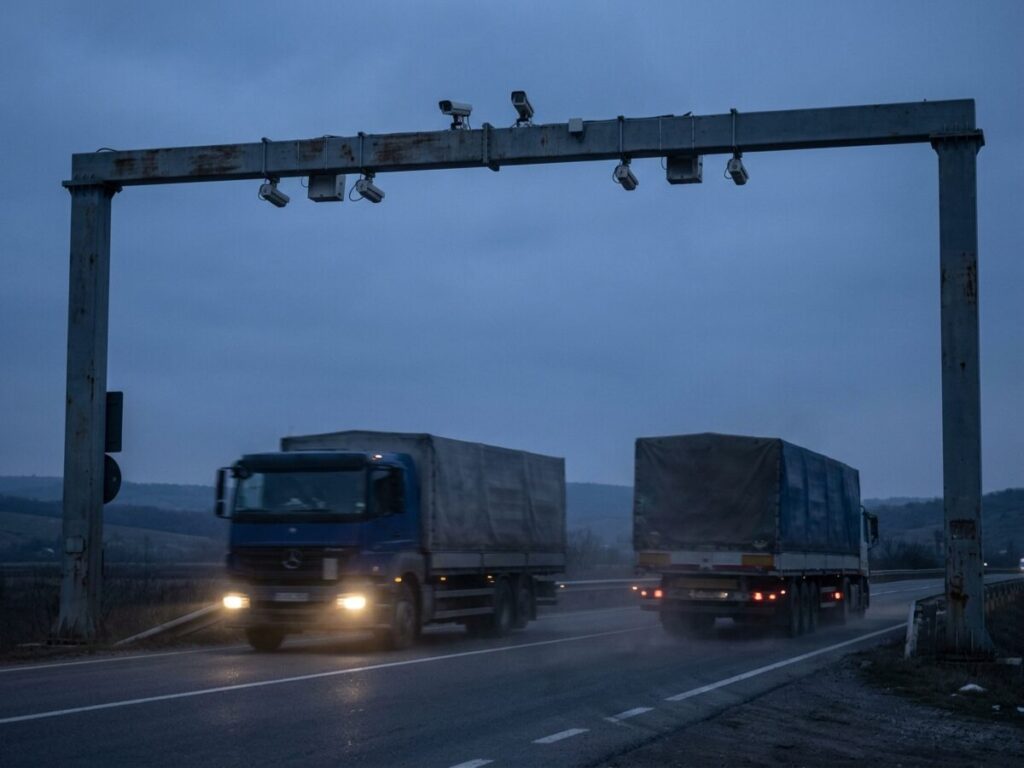
Esa tasa tiene ahora también los aparatos que comprueban su pago: el Gobierno aprobó 300 puntos de control con 1.258 cámaras, para la rovinietă y TollRo, por 132 millones de lei con IVA.
Para las empresas en insolvencia preventiva, las nuevas normas fiscales deberían reducir los bloqueos administrativos entre la ANAF y los tribunales que aprueban los planes de reestructuración, siendo el principal beneficio la claridad del orden de pago y la posibilidad de usar las devoluciones de IVA para extinguir deudas, no solo para acumularlas.
Qué ha cambiado respecto de la situación anterior
- Una nueva ventana temporal de exención del impuesto de sucesiones: las sucesiones finalizadas antes del 30 de septiembre de 2026, con el plazo de 2 años venciendo entre el 14 de julio y el 30 de septiembre de 2026, dejan de deber impuesto.
- Regularización del IVA aclarada: el Código de Procedimiento Fiscal recibe normas explícitas para los certificados de exención obtenidos con retraso.
- Un orden de extinción específico para la insolvencia preventiva: el Código de Procedimiento Fiscal introduce, por primera vez con este nivel de detalle, un orden especial de pago de las deudas fiscales para las empresas en concordato preventivo o mandato ad hoc.
- Una nueva tasa vial para camiones: el sistema STRR y la tasa TollRo, aplicables desde el 31 de agosto de 2026, sustituyen las antiguas normas de peaje comercial de la Ley n.º 226/2023.
- Un nuevo mecanismo de financiación de emergencia: Exim Banca Românească puede financiar temporalmente, sin intereses, a las empresas públicas con cuentas bloqueadas por deudas del Estado derivadas de litigios internacionales.
Ventajas y desventajas
Lo que mejora
- Una exención fiscal concreta para los herederos próximos al vencimiento del plazo legal de 2 años, si logran finalizar la sucesión a tiempo.
- Claridad procedimental para las empresas en insolvencia preventiva, con un orden de extinción de las deudas fiscales previsto explícitamente por ley, y no solo por la práctica administrativa.
- Protección de la continuidad de las empresas públicas cuyas cuentas quedan bloqueadas por litigios internacionales del Estado, una situación de la que la empresa no tiene culpa directa.
Lo que sigue siendo un problema
- La ventana de exención del impuesto de sucesiones es breve (hasta el 30 de septiembre de 2026) y no ayuda a los herederos cuyos expedientes no pueden finalizarse tan rápido.
- La tasa TollRo añade un coste adicional para los transportistas de mercancías, en un momento en que el sector ya denuncia presión sobre los costes.
- El mecanismo de financiación temporal a través de Exim Banca Românească sigue condicionado a decisiones del Gobierno, múltiples informes y análisis de liquidez, por lo que no es una respuesta inmediata al bloqueo de cuentas.
Consejos prácticos
- Si tienes un expediente de sucesión con el plazo de 2 años venciendo entre el 14 de julio y el 30 de septiembre de 2026: acelera la finalización del trámite sucesorio ante notario o tribunal, de lo contrario pierdes la ventana de exención.
- Si suministras bienes o servicios exentos de IVA con certificado: no esperes indefinidamente el certificado, si llega con retraso igualmente tienes derecho a la regularización, pero debes seguir los pasos previstos en la ley.
- Si tu empresa está en concordato preventivo o mandato ad hoc: comprueba el nuevo orden de extinción de las deudas fiscales antes de negociar el plan de reestructuración con la ANAF, para evitar conflictos con obligaciones ya aplazadas.
- Si transportas mercancías con vehículos de más de 3,5 toneladas: prepárate para la tasa TollRo a partir del 31 de agosto de 2026, comprueba con antelación tu registro en el sistema STRR.
- Si administras una empresa pública con cuentas bloqueadas por un litigio internacional del Estado: contacta con la autoridad tutelar para iniciar el procedimiento de financiación temporal ante Exim Banca Românească.
Preguntas frecuentes
¿Quién se beneficia de la exención del impuesto de sucesiones de la Ley n.º 170/2026?
¿Qué es la tasa TollRo y quién la paga?
¿Qué ocurre con las empresas que ya están en procedimientos de prevención de la insolvencia?
¿Qué es la financiación temporal concedida por Exim Banca Românească?
¿Qué deroga la Ley n.º 170/2026?
Texto original del acto normativo
El texto que figura a continuación se reproduce en rumano, la forma oficial de publicación.
El texto íntegro, tal como se publicó en el Boletín Oficial de Rumanía
Boletín Oficial de Rumanía n.º 648 del 5 de agosto de 2026 8 páginas PDF, 84 KB el acto comienza en la página 2
Abrir el PDF oficialDescargar el PDF
El visor no se muestra en pantallas pequeñas. Usa los botones de arriba para abrir o descargar el archivo.
Este artículo tiene carácter informativo y no constituye asesoramiento jurídico. Para situaciones concretas, consulta a un abogado o asesor fiscal autorizado.