
In breve
- La Legge n. 170/2026 esenta dall’imposta le successioni definite e concluse entro il 30 settembre 2026, se il termine di 2 anni dalla morte scade tra il 14 luglio e il 30 settembre 2026, e chiarisce la regolarizzazione dell’IVA per le esenzioni su certificato.
- I debitori nelle procedure di prevenzione dell’insolvenza ricevono regole fiscali dedicate: un ordine di estinzione dei debiti, la compensazione dell’IVA e il divieto di includere nel piano di ristrutturazione gli obblighi da cui dipende una rateizzazione già ottenuta.
- Dal 31 agosto 2026 entrano in funzione il sistema di pedaggio elettronico STRR e la tassa TollRo per i camion oltre 3,5 tonnellate; ROMATSA ottiene un meccanismo di copertura dal bilancio dello Stato per le somme bloccate in controversie internazionali.
Pubblicato: Gazzetta Ufficiale della Romania (Monitorul Oficial) n. 648 del 5 agosto 2026
In vigore dal: 8 agosto 2026
La Legge n. 170/2026 raccoglie una serie di misure fiscali e di bilancio senza un tema unico: da un’esenzione dall’imposta di successione per le eredità concluse entro l’autunno, a nuove regole per le imprese in insolvenza preventiva, finanziamenti d’emergenza per le imprese pubbliche con conti bloccati da controversie internazionali e, più visibile per gli autotrasportatori, la tassa elettronica STRR/TollRo in vigore dal 31 agosto 2026. La legge, promulgata e pubblicata sulla Gazzetta Ufficiale della Romania lo stesso giorno, il 5 agosto 2026, si aggiunge alla serie di atti fiscali e di bilancio del 2026, insieme alle precedenti misure sull’aliquota IVA ridotta per la prima casa.
Per le persone fisiche, il cambiamento più concreto riguarda le successioni: le eredità definite e concluse entro il 30 settembre 2026 incluso sono esenti dall’imposta sul trasferimento della proprietà per successione, se il termine legale di 2 anni dalla data del decesso scade tra il 14 luglio e il 30 settembre 2026. In pratica, gli eredi che rischiavano di superare la finestra di 2 anni (termine oltre il quale l’imposta di successione diventa generalmente dovuta) ottengono una deroga temporanea, a condizione di concludere la procedura successoria entro il 30 settembre.
Per le imprese che emettono fatture senza IVA verso soggetti esenti (diplomatici, istituzioni internazionali, altre categorie previste dal Codice tributario), la legge chiarisce cosa succede quando il certificato di esenzione arriva in ritardo: se il fornitore ottiene il certificato dopo la consegna, ma entro il termine di prescrizione, l’esenzione si applica retroattivamente dalla data del fatto generatore; se durante un controllo fiscale manca il certificato, gli organi fiscali riscuotono l’IVA, con la regolarizzazione che segue una volta che il certificato viene prodotto.
La componente tecnica più ampia riguarda i debitori nelle procedure di prevenzione dell’insolvenza (concordato preventivo, mandato ad hoc): la legge fissa loro un ordine chiaro di estinzione dei debiti fiscali, consente la compensazione dell’IVA con obblighi estranei all’accordo di ristrutturazione, e vieta di includere nell’accordo di ristrutturazione i debiti da cui dipende la validità di una rateizzazione già ottenuta, per evitare un circolo vizioso tra i due meccanismi di protezione del debitore.
Sul fronte infrastrutturale, la legge introduce regole inedite per Exim Banca Românească, incaricata di concedere finanziamenti temporanei, senza interessi, alle imprese pubbliche i cui conti sono stati bloccati tramite esecuzione forzata per debiti dello Stato derivanti da controversie internazionali, per non interrompere la loro attività. Un meccanismo simile di copertura dal bilancio è previsto per ROMATSA, se EUROCONTROL trattiene somme dovute per gli stessi motivi.
Gli effetti che produce
Per gli eredi vicini alla scadenza del termine di 2 anni, l’esenzione temporanea dall’imposta di successione può significare un risparmio diretto, ma solo se la successione viene effettivamente conclusa entro il 30 settembre 2026, una scadenza stretta per i casi più complessi.
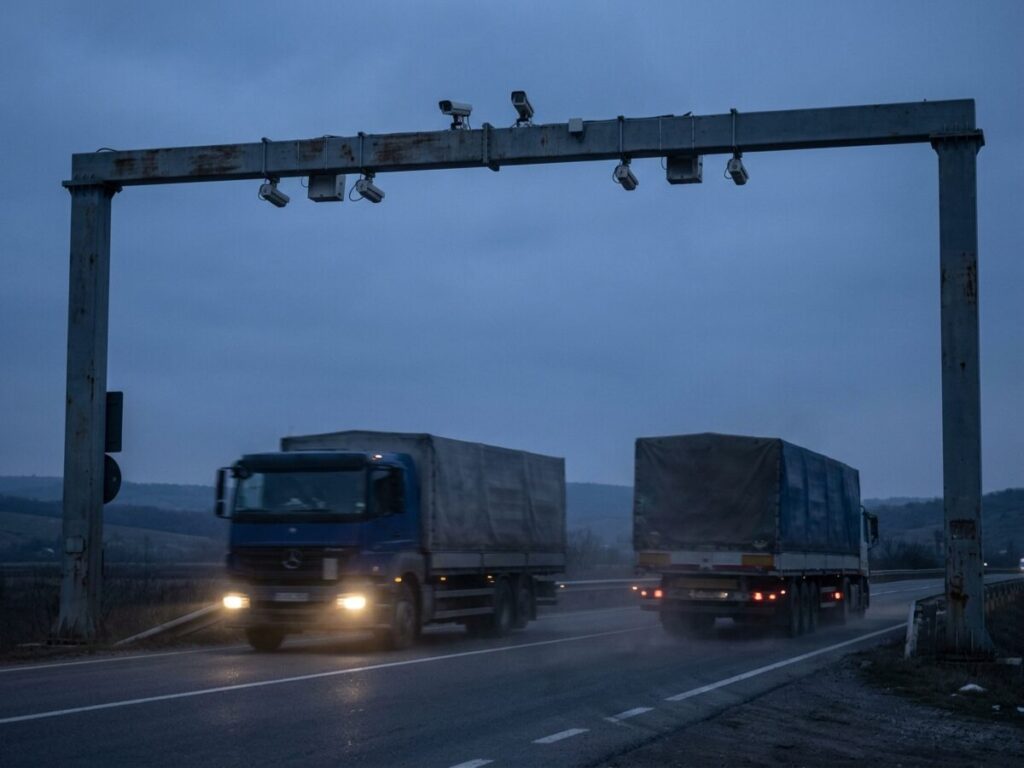
Per gli autotrasportatori di merci, dal 31 agosto 2026 compare una nuova tassa, TollRo, applicata ai veicoli oltre 3,5 tonnellate di MTMA utilizzati sulla rete SETRE, riscossa tramite il nuovo sistema elettronico STRR, che sostituisce i vecchi meccanismi di pedaggio per il trasporto commerciale. I veicoli a trasporto misto sono equiparati, a questo fine, ai veicoli merci.
Il pagamento di questa tassa ha ormai anche l’apparecchiatura che lo verifica: il Governo ha approvato 300 postazioni di controllo con 1.258 telecamere, per la rovinieta e il TollRo, da 132 milioni di lei IVA inclusa.
Per le imprese in insolvenza preventiva, le nuove regole fiscali dovrebbero ridurre i blocchi amministrativi tra l’ANAF e i tribunali che approvano i piani di ristrutturazione, con il vantaggio principale della chiarezza sull’ordine di pagamento e la possibilità di usare i rimborsi IVA per estinguere debiti, non solo per accumularli.
Che cosa cambia rispetto a prima
- Una nuova finestra temporanea di esenzione dall’imposta di successione: le eredità concluse entro il 30 settembre 2026, con il termine di 2 anni che scade tra il 14 luglio e il 30 settembre 2026, non devono più l’imposta.
- Regolarizzazione dell’IVA chiarita: il Codice di procedura tributaria riceve regole esplicite per i certificati di esenzione ottenuti in ritardo.
- Un ordine di estinzione dedicato all’insolvenza preventiva: il Codice di procedura tributaria introduce, per la prima volta con questo livello di dettaglio, un ordine speciale di pagamento dei debiti fiscali per le imprese in concordato preventivo o mandato ad hoc.
- Una nuova tassa stradale per i camion: il sistema STRR e la tassa TollRo, applicabili dal 31 agosto 2026, sostituiscono le vecchie regole di pedaggio commerciale della Legge n. 226/2023.
- Un nuovo meccanismo di finanziamento d’emergenza: Exim Banca Românească può finanziare temporaneamente, senza interessi, le imprese pubbliche con conti bloccati per debiti dello Stato derivanti da controversie internazionali.
Vantaggi e svantaggi
Che cosa migliora
- Un’esenzione fiscale concreta per gli eredi vicini alla scadenza del termine legale di 2 anni, se riescono a concludere la successione in tempo.
- Chiarezza procedurale per le imprese in insolvenza preventiva, con un ordine di estinzione dei debiti fiscali previsto esplicitamente dalla legge, non solo dalla prassi amministrativa.
- Protezione della continuità operativa delle imprese pubbliche i cui conti restano bloccati a causa di controversie internazionali dello Stato, una situazione di cui l’impresa non ha colpa diretta.
Che cosa resta un problema
- La finestra di esenzione dall’imposta di successione è breve (fino al 30 settembre 2026) e non aiuta gli eredi le cui pratiche non possono concludersi così rapidamente.
- La tassa TollRo aggiunge un costo ulteriore per gli autotrasportatori, in un momento in cui il settore segnala già pressione sui costi.
- Il meccanismo di finanziamento temporaneo tramite Exim Banca Românească resta condizionato a decisioni del Governo, pareri multipli e analisi di liquidità, quindi non è una risposta immediata al blocco dei conti.
Consigli pratici
- Se hai una pratica di successione con il termine di 2 anni in scadenza tra il 14 luglio e il 30 settembre 2026: accelera la conclusione della procedura successoria dal notaio o in tribunale, altrimenti perdi la finestra di esenzione.
- Se fornisci beni o servizi esenti IVA su certificato: non aspettare indefinitamente il certificato, se arriva in ritardo hai comunque diritto alla regolarizzazione, ma devi seguire i passaggi previsti dalla legge.
- Se la tua impresa è in concordato preventivo o mandato ad hoc: verifica il nuovo ordine di estinzione dei debiti fiscali prima di negoziare il piano di ristrutturazione con l’ANAF, per evitare conflitti con obblighi già rateizzati.
- Se trasporti merci con veicoli oltre 3,5 tonnellate: preparati alla tassa TollRo dal 31 agosto 2026, verifica in anticipo la tua registrazione nel sistema STRR.
- Se amministri un’impresa pubblica con conti bloccati a causa di una controversia internazionale dello Stato: contatta l’autorità di tutela per avviare la procedura di finanziamento temporaneo presso Exim Banca Românească.
Domande frequenti
Chi beneficia dell’esenzione dall’imposta di successione della Legge n. 170/2026?
Che cos’è la tassa TollRo e chi la paga?
Che cosa succede alle imprese già nelle procedure di prevenzione dell’insolvenza?
Che cos’è il finanziamento temporaneo concesso da Exim Banca Românească?
Che cosa abroga la Legge n. 170/2026?
Testo originale dell’atto normativo
Il testo che segue è riprodotto in rumeno, la forma ufficiale di pubblicazione.
Il testo integrale, nella forma pubblicata nella Gazzetta Ufficiale della Romania
Gazzetta Ufficiale della Romania n. 648 del 5 agosto 2026 8 pagine PDF, 84 KB l'atto inizia a pagina 2
Apri il PDF ufficialeScarica il PDF
Su schermi piccoli il visualizzatore non viene mostrato. Usa i pulsanti qui sopra per aprire o scaricare il file.
Questo articolo ha carattere puramente informativo e non costituisce consulenza legale. Per situazioni specifiche, consultare un avvocato o un consulente fiscale autorizzato.