
L’essentiel
- L’arrêté conjoint n° 1.613/956/2026, signé par l’Autorité douanière roumaine et l’ANAF, précise ce que signifie exactement le caractère « occasionnel » du transport de produits soumis à accise (tabac, alcool) rapportés d’un autre État de l’UE par un particulier pour son usage propre, afin de ne pas le confondre avec une activité économique non déclarée.
- Un registre électronique est créé au sein de l’Autorité douanière, où sont consignés les constats des agents, sur la base d’une fiche de constat normalisée, signée par l’agent et par la personne contrôlée.
- Le caractère occasionnel disparaît si les transports répétés d’une même personne dépassent les plafonds quantitatifs du Code fiscal, calculés sur 40 jours, puis sur un an à compter du dernier constat.
Publié : Journal officiel de la Roumanie (Monitorul Oficial) n° 652 du 6 août 2026
En vigueur depuis : le 6 août 2026
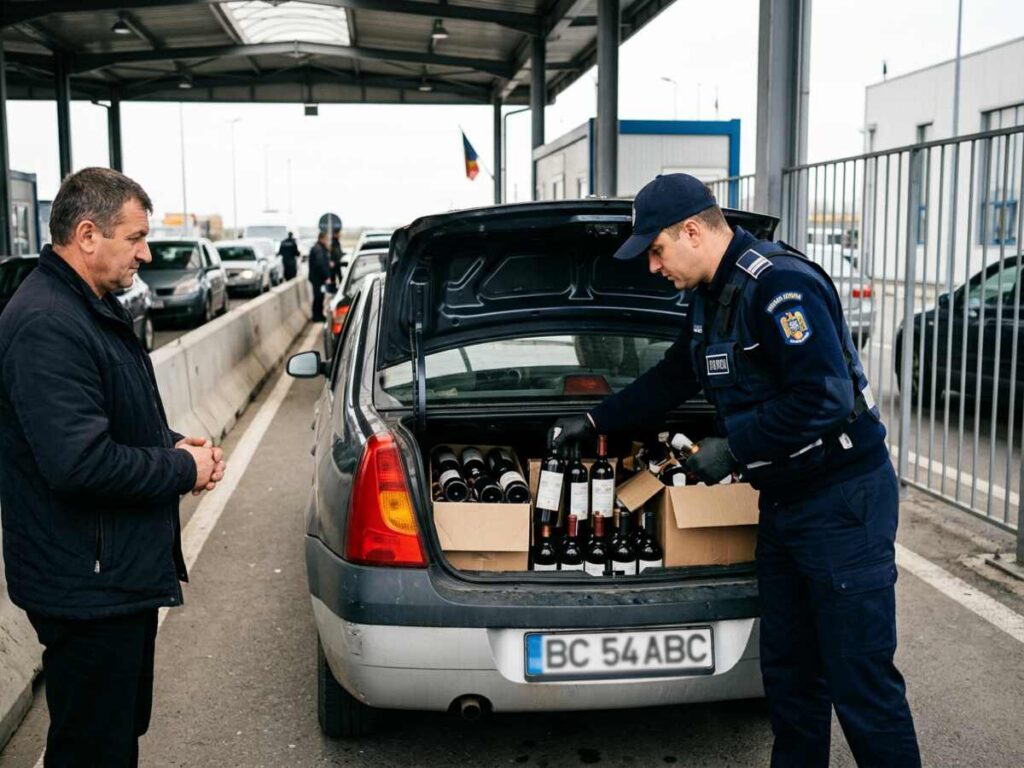
Si vous rapportez en Roumanie quelques bouteilles de vin ou une cartouche de cigarettes achetées en Hongrie ou en Bulgarie, vous n’avez rien à déclarer. Si vous le faites de façon répétée, à la limite des quantités autorisées, vous risquez d’être traité comme un commerçant qui échappe aux accises. L’arrêté conjoint du président de l’Autorité douanière roumaine et du président de l’ANAF n° 1.613/956/2026, publié au Journal officiel de la Roumanie n° 652 du 6 août 2026, fixe les critères exacts permettant aux organes de contrôle de distinguer les deux situations.
Selon l’arrêté, le transport est considéré comme occasionnel s’il remplit cumulativement trois conditions : il est effectué exclusivement à des fins personnelles, non commerciales ; il ne fait pas partie d’une série successive de transports de la même personne, de nature à indiquer une activité économique ; et la quantité totale transportée ne dépasse pas, sur une période de 40 jours à compter du dernier constat, les plafonds fixés à l’article 413, paragraphe 3, point a), et à l’article 4483, paragraphe 5, du Code fiscal, ni, sur une période d’un an, le plafond de l’article 413, paragraphe 3, point b).
Pour pouvoir suivre ces transports dans le temps, l’arrêté crée, au sein de l’Autorité douanière roumaine, le Registre électronique des introductions occasionnelles de produits soumis à accise par les particuliers, alimenté par les constats des agents des douanes et de l’ANAF, consignés sur une fiche de constat type (annexée à l’arrêté).
Les effets concrets
Les particuliers qui rapportent occasionnellement des produits soumis à accise d’un autre État de l’UE disposent désormais d’un repère clair et écrit sur ce que signifie « occasionnel », au lieu de dépendre de l’appréciation ponctuelle de l’agent des douanes à la frontière.
Chaque constat à la frontière (ou lors d’un contrôle à l’intérieur du pays) est consigné sur une fiche type, avec les données du détenteur, la provenance de la marchandise, le numéro d’immatriculation du véhicule et les quantités exactes par catégorie de produits du tabac et de boissons alcoolisées (cigarettes, cigares, tabac à fumer, boissons spiritueuses, produits intermédiaires, vin tranquille, vin mousseux, bière).
La fiche est signée par l’agent constatant et par la personne contrôlée ; si celle-ci refuse de signer, le constat est tout de même enregistré, avec mention du refus. La personne contrôlée peut demander, par écrit, une copie électronique de la fiche, reçue sous 7 jours maximum à l’adresse e-mail indiquée.
Le registre électronique permet de relier les constats successifs d’une même personne, essentiel pour vérifier les deux plafonds temporels (40 jours et un an), qui déterminent si le transport reste « occasionnel » ou devient suspect d’activité économique non déclarée.
Ce qui change par rapport à la situation antérieure
Le Code fiscal (loi n° 227/2015) prévoyait déjà, aux articles 413 et 4483, les plafonds quantitatifs et la notion de transport occasionnel pour les produits soumis à accise rapportés par des particuliers d’un autre État membre de l’UE, mais sans définition opérationnelle, applicable de manière uniforme par les agents de contrôle. L’arrêté n° 1.613/956/2026 complète ce cadre avec les critères cumulatifs exacts et le mécanisme institutionnel de suivi (registre électronique et fiche de constat), qui manquait jusqu’à présent.
La principale nouveauté est l’introduction d’un outil de suivi dans le temps : jusqu’à présent, un constat isolé à la frontière ne pouvait pas être automatiquement relié aux constats antérieurs de la même personne ; le registre électronique comble exactement cette lacune.
Avantages et inconvénients
Ce que cela améliore
- Offre de la prévisibilité aux voyageurs ordinaires : tant que les quantités et la fréquence restent sous les plafonds, le transport est clairement occasionnel, sans risque d’interprétation arbitraire.
- Uniformise la procédure de constat au niveau national, grâce à la fiche unique, utilisée à la fois par l’Autorité douanière et par l’ANAF.
- Permet de détecter réellement le commerce illégal de produits soumis à accise masqué par des transports « personnels » répétés, en reliant les constats dans le registre électronique.
- Donne à la personne contrôlée le droit à une copie électronique de la fiche, donc une preuve écrite de son interaction avec les autorités.
Ce qui reste problématique
- L’arrêté ne publie pas, dans son texte, les valeurs exactes des plafonds quantitatifs ; il faut les chercher séparément dans le Code fiscal, ce qui complique la vérification pour un citoyen ordinaire.
- Le refus de signer la fiche de constat n’empêche pas son enregistrement, ce qui peut être perçu comme une pression sur la personne contrôlée, même si la procédure vise à protéger l’exactitude du dossier.
- Le registre électronique implique la collecte et la conservation de données personnelles (identité, domicile, nationalité, déplacements répétés), sans que l’arrêté ne précise les règles de conservation ou d’accès à ces données.
- Il n’est pas précisé explicitement ce qui se passe, sur le plan procédural, pour un transport dépassant les plafonds : application rétroactive de l’accise, amendes ou autres sanctions, renvoyant aux dispositions générales du Code fiscal.
Conseils pratiques
- Si vous achetez fréquemment de l’alcool ou du tabac dans un autre État de l’UE, tenez votre propre relevé des quantités et des dates, afin de pouvoir vous assurer de rester dans les plafonds de 40 jours et d’un an prévus par le Code fiscal.
- Lors d’un contrôle douanier, demandez toujours la copie de la fiche de constat, par écrit, au moment où elle est établie ; vous avez un droit légal à une copie électronique sous 7 jours.
- Ne signez jamais une fiche de constat avec laquelle vous n’êtes pas d’accord sans mentionner vos objections ; le refus de signer est consigné séparément et n’affecte pas votre droit de contester ultérieurement le constat.
- Si vous transportez fréquemment des quantités proches du plafond, tenez compte du risque que les autorités interprètent ces transports comme une « série successive » suggérant une activité économique, même si chaque transport respecte individuellement le plafond.
Questions fréquentes
Que signifie le « caractère occasionnel » du transport de produits soumis à accise ?
Quels produits sont visés par cet arrêté ?
Que se passe-t-il lors d’un constat douanier ?
Puis-je obtenir une copie de la fiche de constat ?
Que se passe-t-il si mes transports dépassent les plafonds légaux ?
Texte original de l’acte normatif
Le texte intégral, tel que publié au Journal officiel de la Roumanie
Journal officiel de la Roumanie n° 652 du 6 août 2026 16 pages PDF, 105 KB l'acte commence à la page 14
Ouvrir le PDF officielTélécharger le PDF
La visionneuse ne s'affiche pas sur les petits écrans. Utilisez les boutons ci-dessus pour ouvrir ou télécharger le fichier.
Cet article a un caractère purement informatif et ne constitue pas un conseil juridique. Pour des situations concrètes, consultez un avocat ou un conseiller fiscal agréé.