
L’essentiel
- Les inspecteurs antifraude de l’ANAF disposent désormais d’une procédure écrite pour les caméras portées sur l’uniforme : ils peuvent réaliser des enregistrements photo, audio et vidéo sans le consentement des personnes filmées, dans les espaces publics, lorsqu’il existe des soupçons d’évasion fiscale ou de fraude fiscale.
- Les enregistrements constituent des moyens de preuve et peuvent être utilisés dans des procédures administratives et judiciaires. Ils ne sont pas des informations d’intérêt public, ils ne peuvent donc pas être demandés par n’importe qui.
- La durée de conservation est de 6 mois, sauf pour les documents versés à un dossier judiciaire, qui suivent le régime des preuves. L’accès est limité à quatre catégories de personnes et chaque téléchargement est inscrit dans un registre.
Publié : Journal officiel de la Roumanie (Monitorul Oficial) n° 629 du 30 juillet 2026
En vigueur depuis : 30 juillet 2026
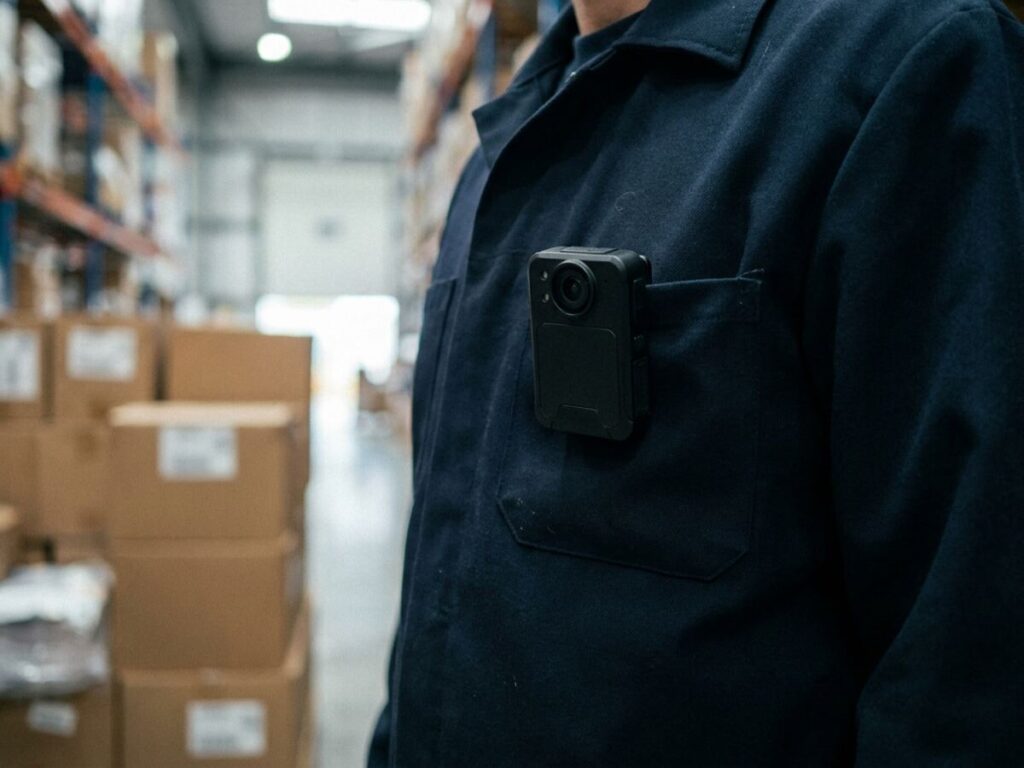
Si un inspecteur antifraude entre dans votre magasin, votre entrepôt ou votre restaurant, il peut déclencher la caméra fixée sur son uniforme sans vous demander votre accord. Les règles de cette captation ont été publiées le 30 juillet 2026 au Journal officiel de la Roumanie n° 629, par l’arrêté commun du président de l’Agence nationale d’administration fiscale (ANAF), n° 898/2026, et du ministre des Finances, n° 899/2026, tous deux signés le 16 juillet. C’est une étape d’équipement et d’encadrement du contrôle antifraude, la même année où le Parlement a décidé des primes de performance pour le personnel de l’ANAF et de l’Autorité douanière.
La base légale de la captation n’est pas nouvelle. Elle découle de l’article 5, alinéas (11) à (15), de l’ordonnance d’urgence du gouvernement n° 74/2013 relative à la réorganisation de l’Agence nationale d’administration fiscale, approuvée avec modifications par la loi n° 144/2014. Ce qui manquait jusqu’ici, c’était la procédure concrète : qui filme, dans quelles conditions, où aboutissent les fichiers, combien de temps ils sont conservés, qui peut les consulter. L’arrêté du 30 juillet approuve précisément ce document, sous la forme d’une annexe comptant cinq chapitres et neuf articles.
Le texte s’applique aux inspecteurs antifraude de la Direction générale antifraude fiscale, dans l’exercice de leurs attributions de contrôle. Il ne s’applique ni au contrôle fiscal ordinaire ni aux autres structures de l’ANAF.
Les effets concrets
Toujours sur la façon dont se déroule le contrôle, cette fois à distance : l’audition dans la vérification documentaire peut se tenir en visioconférence, et l’invitation ne dit plus dans quel délai demander la formule en ligne.
Le premier effet, le plus visible pour les entreprises, tient à ce que la captation peut se faire sans consentement. La procédure indique explicitement que l’ANAF, par l’intermédiaire de la Direction générale antifraude fiscale, enregistre et fixe des « moments opérationnels » sans le consentement des personnes concernées, lorsqu’il existe des soupçons de commission d’actes et de faits d’évasion fiscale et de fraude fiscale. Par ailleurs, les inspecteurs peuvent enregistrer des activités se déroulant dans des espaces publics, là aussi sans accord.
Le deuxième effet est la valeur juridique du matériel. Les enregistrements audio et vidéo réalisés dans les conditions de la procédure constituent des moyens de preuve et peuvent être utilisés dans des procédures administratives ou judiciaires. Concrètement, ce que la caméra a capté peut se retrouver dans le dossier de contestation de l’acte de contrôle ou dans le dossier pénal.
Le troisième effet porte sur l’accès à ces images. Les enregistrements qui contiennent des données à caractère personnel ne constituent pas des informations d’intérêt public, en vertu de l’article 12, alinéa (1), lettre d), de la loi n° 544/2001. Une simple demande d’accès aux informations publiques ne vous procurera donc pas la vidéo. La liste de ceux qui peuvent y accéder est courte : l’inspecteur auteur de l’enregistrement, les administrateurs de comptes désignés pour la gestion technique, la structure d’intégrité de l’ANAF ou la hiérarchie, sur demande et au cas par cas, et enfin les organes de poursuite pénale, les juridictions ou d’autres autorités compétentes, sur le fondement d’une disposition légale expresse ou d’un acte de procédure.
Le quatrième effet est la traçabilité. Tout téléchargement ou partage est consigné dans un registre tenu au niveau de la Direction générale antifraude fiscale. Le téléchargement local, sur un ordinateur, n’est autorisé qu’avec l’approbation du chef de la structure et uniquement à des fins procédurales, par exemple pour verser la pièce au dossier de poursuite pénale ou la présenter devant le juge. Le registre doit encore être encadré par un arrêté distinct du président de l’ANAF : une pièce reste donc attendue.
Le cinquième effet concerne l’infrastructure. Les données sont téléchargées automatiquement et de façon sécurisée depuis l’enregistreur vers une plateforme de type cloud mise à disposition par le fabricant des équipements. Le détenteur de la plateforme est tenu, au même titre que les inspecteurs, de préserver la confidentialité et de respecter les mesures de sécurité établies.
Le sixième effet vise les inspecteurs eux-mêmes. Le non-respect des consignes d’utilisation ou l’usage inapproprié des caméras constitue une faute disciplinaire, instruite conformément à l’ordonnance d’urgence du gouvernement n° 57/2019, le code administratif. L’accès non autorisé, la diffusion de données à caractère personnel, la suppression injustifiée ou l’utilisation de l’appareil à d’autres fins sont sanctionnés selon la loi.
Ce qui change par rapport à la situation antérieure
Jusqu’au 30 juillet 2026, le droit d’enregistrer existait, mais aucune procédure ne venait l’encadrer. La différence n’est pas théorique. Une captation réalisée en dehors d’un cadre procédural clair est bien plus facile à contester, tant devant le juge du contentieux administratif que devant l’Autorité nationale de surveillance du traitement des données à caractère personnel.
L’élément nouveau le plus concret est la durée de conservation. Les images et les enregistrements sont conservés 6 mois à compter de leur obtention. S’ils entrent dans une procédure judiciaire, ils suivent le régime des preuves et sont conservés jusqu’à l’achèvement de celle-ci. À l’expiration du délai, les documents sont détruits par des procédés irréversibles. La procédure interdit expressément toute destruction avant le délai minimal de 6 mois, ce qui protège aussi la personne filmée, et pas seulement l’administration : la preuve ne peut pas disparaître du jour au lendemain.
Le deuxième élément nouveau est le mode d’indexation. Les données sont stockées de manière qu’un enregistrement puisse être identifié avec précision à partir du nom de l’inspecteur, de la date et de l’heure de début et de fin de la captation, de la localisation GPS et du numéro de série de l’équipement. Avec ces repères, une entreprise qui demande la vérification d’un contrôle peut désigner exactement le document dont elle parle.
Le troisième élément nouveau est l’obligation d’anonymisation. Lorsque les images sont transmises à une juridiction ou à d’autres institutions, des mesures d’anonymisation, de pseudonymisation, de masquage ou de floutage sont prises pour les personnes qui ne font pas l’objet de la demande. Le client qui se trouve par hasard dans le champ ne devrait pas se retrouver reconnaissable dans un dossier qui ne le concerne pas.
Le quatrième élément nouveau est la suppression manuelle encadrée. Les documents marqués comme preuves ne peuvent être effacés que par du personnel désigné de la structure centrale de la Direction générale antifraude fiscale, uniquement sur demande écrite du chef de la structure qui les a collectés et seulement après l’achèvement de la procédure judiciaire.
Avantages et inconvénients
Ce que cela améliore
- Le dispositif protège les deux parties. Une caméra allumée dissuade aussi bien l’abus d’autorité que les affirmations inventées sur le déroulement du contrôle.
- Il fixe une durée de conservation claire, 6 mois, et interdit toute destruction anticipée. La preuve reste disponible pendant toute la période où vous pouvez contester l’acte de contrôle.
- Il ferme l’accès général aux images. Elles ne sont pas des informations d’intérêt public, elles ne parviennent donc pas à des concurrents ou à des curieux par une simple demande.
- Il impose un registre des téléchargements et des partages, ce qui rend vérifiable toute fuite de matériel.
- Il prévoit l’anonymisation des personnes qui ne font pas l’objet de la demande, une garantie réelle pour les salariés et les clients pris accidentellement dans le champ.
- Il renvoie expressément au règlement (UE) 2016/679, de sorte que la personne filmée conserve les droits issus de la législation sur la protection des données.
Ce qui reste problématique
- La procédure ne prévoit aucune obligation d’informer la personne qu’elle est filmée. Aucun moment n’est prévu pour que l’inspecteur l’annonce à voix haute, et aucune formule d’information n’est fixée.
- La personne filmée ne dispose pas, par ce texte, d’une voie simple pour demander une copie de l’enregistrement qui la concerne. Reste la procédure générale du règlement (UE) 2016/679, plus lente et plus formelle.
- Les données aboutissent dans une plateforme cloud du fabricant des équipements. L’arrêté ne dit pas où elle est hébergée, qui est le prestataire, ce qu’il advient à la fin du contrat ni comment est réalisé l’audit de sécurité.
- Le registre des téléchargements, la pièce qui assure la traçabilité, n’est pas encore encadré. Il fera l’objet d’un autre arrêté du président de l’ANAF, sans échéance annoncée.
- L’expression « moments opérationnels » n’est pas définie. Ce qui est filmé et pendant combien de temps relève, en pratique, de l’appréciation de l’inspecteur.
- La sanction d’un mauvais usage de la caméra est disciplinaire et se juge à l’intérieur de l’institution, sans aucun mécanisme de contrôle externe prévu par la procédure.
Conseils pratiques
- Si vous faites l’objet d’un contrôle, notez les repères d’identification. Le nom de l’inspecteur, la date, l’heure de début et de fin du contrôle ainsi que le lieu sont exactement les critères d’indexation de l’enregistrement. Sans eux, une demande ultérieure est difficile à instruire.
- Ne vous opposez pas à la captation. La procédure autorise l’enregistrement sans consentement lorsqu’il existe des soupçons d’évasion ou de fraude. L’opposition ne bloque pas le contrôle et peut être consignée à votre désavantage.
- Faites mentionner dans le procès-verbal que le contrôle a été filmé. Une mention écrite vous constitue une preuve de l’existence du matériel, utile si vous devez le réclamer plus tard.
- Gardez en tête le délai de 6 mois. Si vous voulez utiliser l’enregistrement pour votre défense, formulez la demande à temps, pas le dernier mois. Passé le délai, le matériel est détruit de façon irréversible s’il n’a pas été versé à un dossier judiciaire.
- Si vous êtes devant le juge, demandez l’enregistrement par la voie judiciaire. Les organes judiciaires et les juridictions y ont un accès exprès, sur le fondement d’un acte de procédure. C’est la voie la plus sûre et la plus efficace, davantage qu’une demande administrative.
- En tant que personne filmée, vous pouvez exercer les droits issus du règlement (UE) 2016/679, y compris le droit d’accès, et déposer une plainte auprès de l’Autorité nationale de surveillance du traitement des données à caractère personnel.
- Formez vos salariés. Il est utile que le personnel du magasin, de l’entrepôt ou de la cuisine sache qu’un contrôle antifraude peut être filmé et que la bonne attitude reste la même, caméra ou pas.
Questions fréquentes
Les inspecteurs antifraude peuvent-ils me filmer sans me demander mon accord ?
La vidéo peut-elle être utilisée contre moi ?
Combien de temps les enregistrements sont-ils conservés ?
Puis-je demander à voir l’enregistrement du contrôle mené dans mon entreprise ?
Qui a le droit de consulter les enregistrements ?
Où les fichiers sont-ils stockés ?
Que se passe-t-il pour les personnes qui apparaissent par hasard dans le champ ?
Que se passe-t-il si un inspecteur fait un mauvais usage de la caméra ?
La procédure s’applique-t-elle aussi au contrôle fiscal ordinaire ?
Depuis quand s’applique-t-elle ?
Texte original de l’acte normatif
Le texte ci-dessous est reproduit en roumain, la forme officielle de publication.
Le texte intégral, tel que publié au Journal officiel de la Roumanie
Journal officiel de la Roumanie n° 629 du 30 juillet 2026 16 pages PDF, 101 KB l'acte commence à la page 2
Ouvrir le PDF officielTélécharger le PDF
La visionneuse ne s'affiche pas sur les petits écrans. Utilisez les boutons ci-dessus pour ouvrir ou télécharger le fichier.
Cet article a un caractère purement informatif et ne constitue pas un conseil juridique. Pour des situations concrètes, consultez un avocat ou un conseiller fiscal agréé.