
L’essentiel
- Le contrat type utilisé pour vendre une voiture en Roumanie indiquait que le nouveau propriétaire disposait de 30 jours pour faire inscrire le véhicule à son nom. La loi prévoit 90 jours depuis mai 2018.
- Trois ministères ont remplacé le formulaire : du model 2016 ITL 054 au model 2026 ITL 054, avec le délai correct imprimé en gras et souligné.
- Le nouveau formulaire ajoute un cadre dans lequel le service fiscal local de l’acheteur atteste que l’acheteur non plus n’a pas de dettes fiscales, ce qui remplace le certificat de situation fiscale.
Publié : Journal officiel de la Roumanie (Monitorul Oficial) n° 680 du 17 août 2026
Entrée en vigueur : 17 août 2026
Le formulaire que remplit toute personne qui achète ou vend une voiture en Roumanie a indiqué pendant huit ans un délai qui ne figurait plus dans la loi. Le ministère du Développement, des Travaux publics et de l’Administration, le ministère des Finances et le ministère de l’Intérieur ont remplacé, par l’arrêté conjoint n° 772/966/123/2026, l’annexe n° 2 à l’arrêté n° 1.069/1.578/114/2016, c’est-à-dire le contrat type de cession et d’acquisition d’un moyen de transport. L’ancien modèle, approuvé en 2016, disait à l’acheteur qu’il disposait de 30 jours au maximum pour faire inscrire le véhicule à son nom. L’art. 11 al. (4) de l’ordonnance d’urgence du Gouvernement n° 195/2002 prévoit pourtant 90 jours, dans la rédaction entrée en vigueur le 20 mai 2018 par l’art. I point 3 de l’ordonnance du Gouvernement n° 14/2017. La correction intervient en même temps que d’autres travaux de nettoyage des procédures automobiles menés cet été.
Les trois signatures portent des dates différentes, ce qui montre le chemin qu’un arrêté conjoint parcourt dans l’administration : le ministre du Développement a signé le 7 juillet 2026, le ministre des Finances le 30 juillet 2026, et au ministère de l’Intérieur la signature a été donnée le 12 août 2026, par un secrétaire d’État, pour le vice-premier ministre. La publication a suivi cinq jours plus tard.
L’arrêté de 2026 est bref et fait une seule chose : il modifie l’article 2 de l’arrêté de 2016, afin de nommer le nouveau modèle, et il remplace l’annexe n° 2 par le nouveau formulaire. Les deux autres formulaires approuvés en 2016, le registre REMTII model 2016 ITL 053 et le protocole-cadre de coopération entre le service fiscal local et les autorités d’immatriculation, restent inchangés.
Les effets concrets
Le premier effet est celui qui compte pour quiconque change de voiture. Le texte du formulaire dit désormais que l’acquéreur reprend toutes les obligations prévues par la loi, y compris celles liées à l’inscription du transfert de propriété à son nom, dans un délai maximum de 90 jours à compter de la date de conclusion de l’acte. La formule est imprimée en gras et soulignée dans le formulaire, comme elle l’était déjà dans le modèle de 2016, à ceci près que la mise en évidence couvre désormais la locution entière, et non le seul nombre de jours.
Le deuxième effet est l’apparition du cadre D. Le formulaire de 2016 comportait trois cadres de service fiscal local, notés A, B et C, plus un cadre sans lettre, où l’on n’inscrivait que le nom, le prénom, la fonction et l’emplacement du cachet. Dans le modèle de 2026, ce cadre devient le cadre D et reçoit un texte propre : le service fiscal local de l’acheteur atteste que celui-ci n’a pas de dettes fiscales au premier jour du mois qui suit la conclusion de l’acte.
Le troisième effet concerne ce qui disparaît pour le citoyen. La note de bas de page du cadre D indique que, par son remplissage, le respect de l’art. 159 al. (52) du Code de procédure fiscale est attesté, la délivrance d’un certificat de situation fiscale n’étant dès lors plus nécessaire. La même solution existait depuis 2016 pour le vendeur, au cadre B, sur le fondement de l’art. 159 al. (5). Elle s’applique désormais de façon symétrique à l’acheteur.
Le quatrième effet concerne les pièces d’identité acceptées. L’ancien formulaire exigeait une identification par B.I., C.I., C.I.P. ou passeport, sigles roumains désignant les types de cartes d’identité délivrées en Roumanie. Le nouveau formulaire ajoute, à la rubrique des parties, CEI et CIS, c’est-à-dire les nouvelles cartes d’identité roumaines. L’extension n’a toutefois pas été faite partout : à la rubrique du représentant de la personne morale, le formulaire a conservé l’ancienne énumération.
Le cinquième effet tient au fondement juridique. Le préambule du nouvel arrêté invoque, outre le point 101 al. (10) des normes méthodologiques d’application du Code fiscal, l’art. 159 al. (52) du Code de procédure fiscale, texte qui ne figurait pas dans l’arrêté de 2016. C’est précisément la disposition qui permet à l’attestation portée sur le formulaire de remplacer le certificat de situation fiscale de l’acheteur.
Le sixième effet est de pure forme, mais utile à connaître au guichet : le modèle s’appelle désormais 2026 ITL 054, sans le tiret de l’ancienne dénomination 2016 ITL -054. Les formulaires remplis sont exigés sur le nouveau modèle.
Ce qui change par rapport à la situation antérieure
La différence de fond est le délai. Le formulaire approuvé en août 2016 était correct à sa date : la loi exigeait alors 30 jours. Le délai est devenu 90 jours le 20 mai 2018, par l’ordonnance du Gouvernement n° 14/2017, et à partir de ce moment le document type que l’État met à disposition est resté en retard. Plus de huit ans se sont écoulés avant la correction.
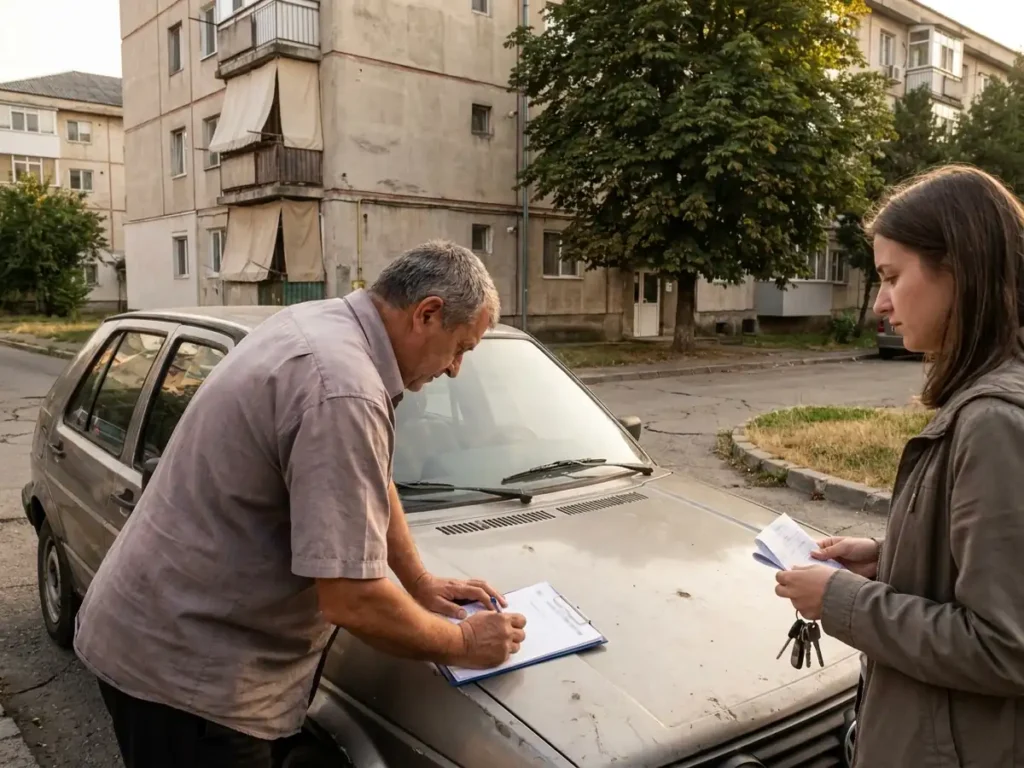
La conséquence pratique de ce décalage n’avait rien de théorique. Le contrat de cession n’est pas un acte que seul un juriste lit : c’est le papier signé dans la rue, sur le capot de la voiture, par deux personnes qui, bien souvent, ne vérifient rien d’autre. Un acheteur qui se fiait à ce qui était écrit dans le contrat pouvait croire qu’il avait dépassé le délai, alors qu’il lui restait encore deux mois.
La deuxième modification de fond concerne l’acheteur sans dettes fiscales. En 2016, une attestation de ce type n’existait que pour le vendeur, au cadre B. Le cadre situé en bas à droite, celui placé à côté de C, ne contenait aucune affirmation relative aux dettes fiscales, mais seulement les espaces réservés au nom et au cachet. Désormais, par le cadre D, l’attestation devient bilatérale.
La troisième modification est plus petite, mais elle dit quelque chose de l’âge du papier : dans l’ancien formulaire, l’avertissement sur le faux renvoyait à « la loi n° 286/2009 sur le Code pénal, avec ses modifications et compléments ultérieurs ». Le nouveau formulaire écrit simplement « le Code pénal ».
La rubrique relative à l’objet du contrat a été touchée elle aussi, discrètement. Là où l’ancien formulaire demandait « la cylindrée », le nouveau demande « la cylindrée/kW », c’est-à-dire qu’il laisse aussi de la place à la puissance du moteur. Les autres champs sont les mêmes : marque, type, numéro d’identification, numéro de moteur, poids maximal autorisé pour les remorques, numéro d’immatriculation, date d’expiration du contrôle technique périodique, numéro de la carte d’identité du véhicule, année de fabrication, norme Euro et acte par lequel le vendeur a acquis le véhicule.
Trois autres retouches ne se voient que si l’on place les deux formulaires côte à côte. Le cadre « Annexes au contrat » comporte maintenant des cases à cocher pour Oui et Non, au lieu de simples mots. Le cadre C, celui du service fiscal local de l’acheteur, a reçu la ligne « Rôle n° », que seul le cadre A possédait auparavant. Et la déclaration de l’acheteur a été reformulée : en 2016, elle disait qu’il avait reçu du vendeur « du moyen de transport les clés, le certificat d’immatriculation », une formulation qui n’énumérait pas le véhicule lui-même, alors qu’elle dit maintenant qu’il a reçu le véhicule, les clés, le certificat d’immatriculation et la carte d’identité du véhicule.
Ce qui n’a pas changé mérite tout autant d’être retenu : la déclaration selon laquelle le véhicule est libre de toute charge, la remise des clés, du certificat d’immatriculation et de la carte d’identité du véhicule, et la règle des quatre copies « copie certifiée conforme », signées uniquement sur les copies.
Avantages et inconvénients
Ce que cela améliore
- Le formulaire dit enfin la même chose que la loi, et le délai de 90 jours est imprimé en gras et souligné, difficile à manquer.
- L’acheteur évite un déplacement : l’attestation du cadre D remplace le certificat de situation fiscale.
- Les pièces d’identité plus récentes, CEI et CIS, figurent expressément dans le formulaire et ne dépendent donc plus de la bonne volonté de l’agent au guichet.
- L’arrêté ne touche ni au registre REMTII ni au protocole de coopération, il ne produit donc pas de changements de procédure collatéraux.
- La modification entre en vigueur à la publication, sans période transitoire qui laisserait deux modèles en circulation.
Ce qui reste problématique
- La correction a pris plus de huit ans, pendant lesquels le document officiel de l’État indiquait un délai qui n’était plus en vigueur.
- L’extension de la liste des pièces d’identité n’a pas été faite de façon uniforme : la rubrique du représentant a conservé l’ancienne énumération.
- L’arrêté ne dit rien des formulaires déjà imprimés sur l’ancien modèle et présents dans les stocks des mairies ou chez les citoyens.
- Le délai de 90 jours n’est pas créé par cet arrêté, de sorte que celui qui s’est fié à l’ancien formulaire ne trouve ici aucun remède rétroactif.
- L’annexe est publiée en fac-similé, sous forme d’image, elle ne peut donc pas être recherchée comme texte ni copiée directement depuis le Journal officiel de la Roumanie.
- Le cadre C du nouveau formulaire écrit « CI/Cod SIRUTA », alors que le cadre A écrit « CIF/Cod SIRUTA », ce qui ressemble à une inadvertance de rédaction restée dans l’annexe approuvée.
Conseils pratiques
- Vérifiez en haut du contrat de quel modèle il s’agit. S’il porte la mention 2016 ITL 054, le papier est l’ancien, avec le délai erroné.
- Retenez le délai de la loi, non celui du formulaire : 90 jours à compter de la date d’acquisition du droit de propriété, conformément à l’art. 11 al. (4) de l’ordonnance d’urgence du Gouvernement n° 195/2002.
- Ne repoussez pas la démarche au dernier jour. Le délai court à compter de la date de conclusion de l’acte, et les rendez-vous au service des immatriculations ne dépendent pas de vous.
- Demandez au service fiscal local de remplir le cadre D sur les exemplaires qui vous restent. Il atteste que vous n’avez pas de dettes fiscales et vous dispense du certificat de situation fiscale.
- Conservez l’exemplaire original et vérifiez que les copies portent la mention « copie certifiée conforme », signée par les deux parties. Les copies non signées ne sont pas acceptées.
- Remplissez intégralement la rubrique relative à l’objet du contrat, y compris la date d’expiration du contrôle technique périodique et la norme Euro. Ce sont les données sur lesquelles le service fiscal local établit l’imposition.
- Si vous vendez ou achetez en qualité d’héritier, préparez le certificat d’hérédité ou, à défaut, la décision de justice. Le formulaire exige expressément la preuve de la propriété dans ce cas.
Questions fréquentes
De combien de temps est-ce que je dispose pour faire inscrire la voiture à mon nom ?
Pourquoi mon contrat indiquait-il 30 jours ?
Ai-je encore besoin d’un certificat de situation fiscale ?
Qu’est-ce qui change concrètement dans le formulaire ?
Qu’advient-il des anciens formulaires déjà imprimés ?
L’arrêté modifie-t-il aussi le registre REMTII ?
Combien d’exemplaires remplit-on ?
À partir de quand s’applique-t-il ?
Texte original de l’acte normatif
Le texte ci-dessous est reproduit en roumain, la forme officielle de publication.
Le texte intégral, tel que publié au Journal officiel de la Roumanie
Journal officiel de la Roumanie n° 680 du 17 août 2026 16 pages PDF, 154 KB l'acte commence à la page 5
Ouvrir le PDF officielTélécharger le PDF
La visionneuse ne s'affiche pas sur les petits écrans. Utilisez les boutons ci-dessus pour ouvrir ou télécharger le fichier.
Cet article a un caractère purement informatif et ne constitue pas un conseil juridique. Pour des situations concrètes, consultez un avocat ou un conseiller fiscal agréé.